


格上每日收评—2026年10月16日
每日收评
2026-10-16
2.03k人浏览
摘要:今日市场三大指数涨跌互现,市场呈现结构性分化格局。央行行长潘功胜在G20财长和央行行长会议上表示将继续实施好适度宽松的货币政策,财政部部长蓝佛安表示将精准有效实施更加积极的财政政策
格上每日收评—2026年10月16日
00:00
00:00
×1
今日市场
今日市场三大指数涨跌互现,市场呈现结构性分化格局,军工装备与低空经济方向领涨、成长与传媒方向调整。沪深两市成交额1.56万亿元,较前一交易日缩量约0.08万亿元。总体上,个股涨多跌少,全市场3298只个股上涨。盘面上,31个申万一级行业中有22个行业上涨,其中国防军工,房地产,农林牧渔行业领涨,传媒,医药生物,非银金融行业领跌。消息面上,央行行长潘功胜在G20财长和央行行长会议上表示将继续实施好适度宽松的货币政策,财政部部长蓝佛安表示将精准有效实施更加积极的财政政策。
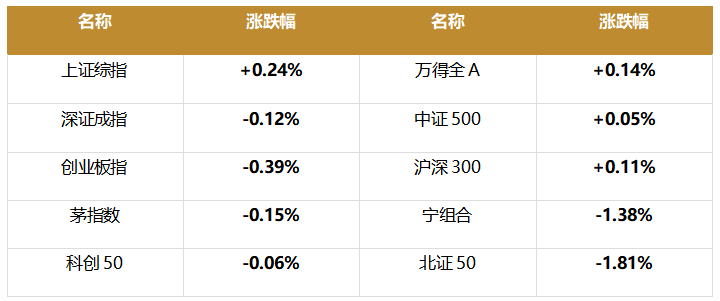
截至收盘,今日上证指数收于3716.28点,上涨0.24%,成交额为0.73万亿元;深证成指收于11802.46点,下跌0.12%,成交额为0.82万亿元;创业板指收于2772.38点,下跌0.39%。今日全市场上涨个股数量为3298只,下跌个股数为2123只。
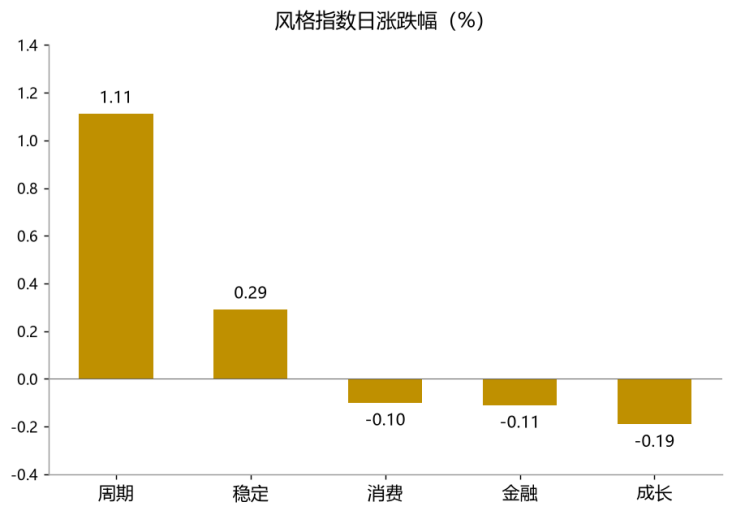
从风格指数上来看,今日各风格表现分化明显,其中周期风格的个股涨幅最大,成长风格的个股表现最弱。近期风格转换较为明显。
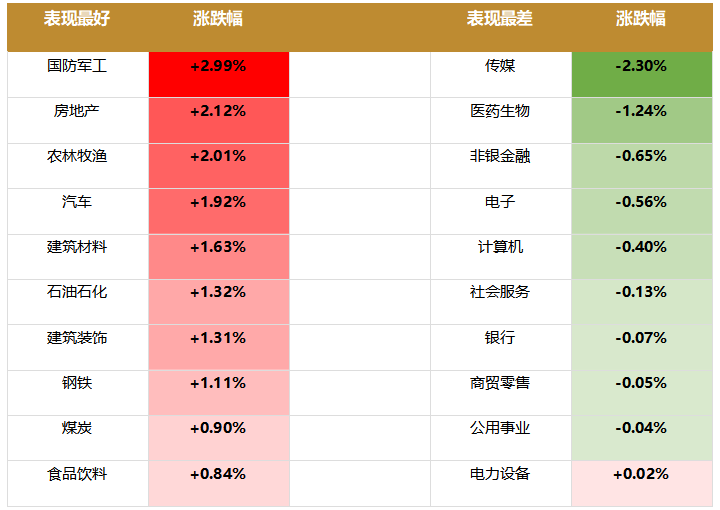
盘面上,31个申万一级行业中22个行业上涨、9个行业下跌,其中国防军工,房地产,农林牧渔行业领涨,涨幅分别为2.99%,2.12%,2.01%。传媒,医药生物,非银金融行业领跌,跌幅分别为-2.30%,-1.24%,-0.65%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.36%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
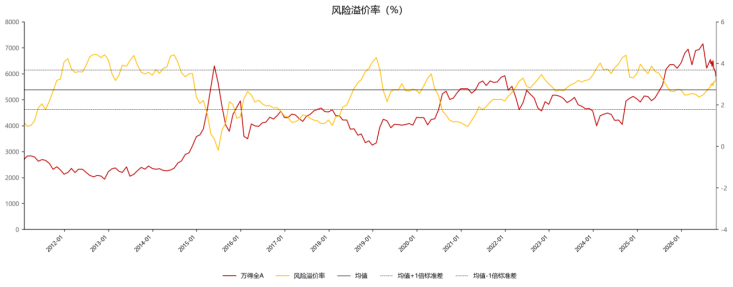
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:央行行长潘功胜在G20财长和央行行长会议上表示将继续实施好适度宽松的货币政策,财政部部长蓝佛安称将精准有效实施更加积极的财政政策
国内宏观政策与流动性方面,货币政策与财政政策的定调以及央行的持续投放构成今日市场的重要支撑线索。政策表态上,2026年10月15日二十国集团(G20)在泰国曼谷召开今年第三次财长和央行行长会议:中国人民银行行长潘功胜在出席会议并发言时表示,中国经济高质量发展延续向好态势,金融市场平稳运行,经济长期向好的基本面与支撑条件没有改变,中国人民银行将继续实施好适度宽松的货币政策,为中国经济稳定增长和金融市场的平稳运行营造良好的货币金融环境;财政部部长蓝佛安表示,今年是中国“十五五”开局之年,中国经济延续总体平稳、向新向优发展态势,“我们将精准有效实施更加积极的财政政策,推动经济持续向新向优向好发展,为世界经济注入信心和确定性”。
操作层面,央行10月16日开展600亿元7天期逆回购操作、操作利率1.40%与此前持平;此前10月15日央行以固定数量、利率招标、多重价位中标方式开展7000亿元6个月期(182天)买断式逆回购操作,当月同期限品种到期量5000亿元、实现加量续作2000亿元,叠加其他期限工具,10月公开市场合计净投放达4000亿元,相较9月的“等量续作”明显转向积极。流动性环境上,进入10月以来狭义流动性出现两个明显变化:一是市场利率中枢小幅下移,DR001降至1.3%以下;二是央行操作更加积极,9月国债净买入1000亿元,10月中旬在流动性宽松背景下依然加大7天逆回购和买断式逆回购的净投放。
“适度宽松的货币政策+更加积极的财政政策”的组合与流动性呵护对债市构成直接支撑,对权益市场通过风险偏好与政策预期渠道形成托底;但总量宽松与资金传导效率偏弱并存,意味着市场更依赖结构性政策与产业催化。今日A股盘面上,非银金融下跌0.65%、银行下跌0.07%,金融风格小幅下跌0.11%,表现相对平稳;上证指数收涨0.24%、沪深300收涨0.11%,大盘价值方向在流动性预期支撑下相对占优。后续需关注10月下旬税期央行的操作力度、四季度是否启用降准等总量工具,以及10月19—22日金融街论坛年会期间的政策发布。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究
最新资讯


