


格上每日收评—2026年10月27日
每日收评
2026-10-27
2.03k人浏览
摘要:今日市场三大指数集体收跌,国家统计局公布1—9月规模以上工业企业利润同比增长15.5%;央行设立债市非银机构大额赎回互换便利(BNSF),把债市稳定从事后救助转为事前制度化
格上每日收评—2026年10月27日
00:00
00:00
×1
今日市场
今日市场三大指数集体收跌,高估值科技成长与半导体产业链深度回调、银行与消费防御方向逆势护盘,呈现“指数普跌、高低切换”的格局。沪深两市成交额1.46万亿元,较前一交易日缩量约0.15万亿元。总体上,个股跌多涨少,全市场606只个股上涨。盘面上,31个申万一级行业中有1个行业上涨,其中银行行业领涨,国防军工,计算机,电子行业领跌。消息面上,国家统计局公布1—9月规模以上工业企业利润同比增长15.5%,其中电子行业利润翻倍、高技术制造业利润增长52%,但汽车、黑色冶炼、建材深度负增长;央行设立债市非银机构大额赎回互换便利(BNSF),把债市稳定从事后救助转为事前制度化。
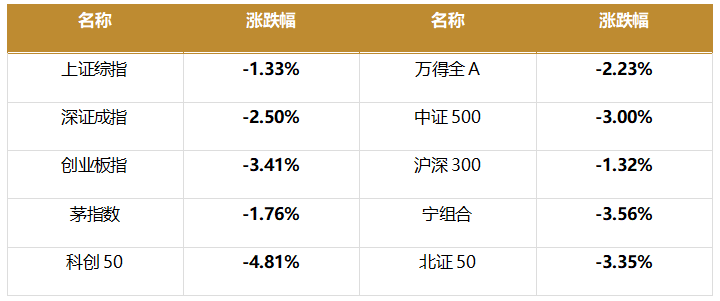
截至收盘,今日上证指数收于3648.30点,下跌1.33%,成交额为0.67万亿元;深证成指收于11245.73点,下跌2.50%,成交额为0.79万亿元;创业板指收于2548.15点,下跌3.41%。今日全市场上涨个股数量为606只,下跌个股数为4916只。
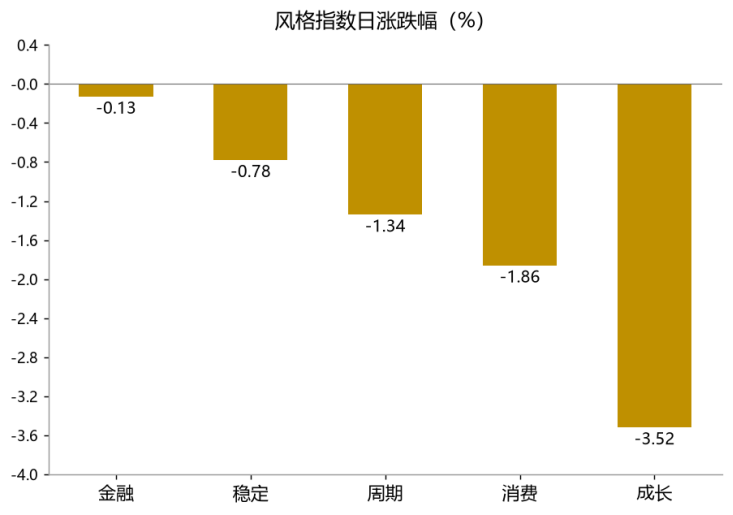
从风格指数上来看,今日各风格指数普遍回落,其中金融风格的个股表现相对抗跌,成长风格的个股跌幅最大。近期风格转换较为明显。
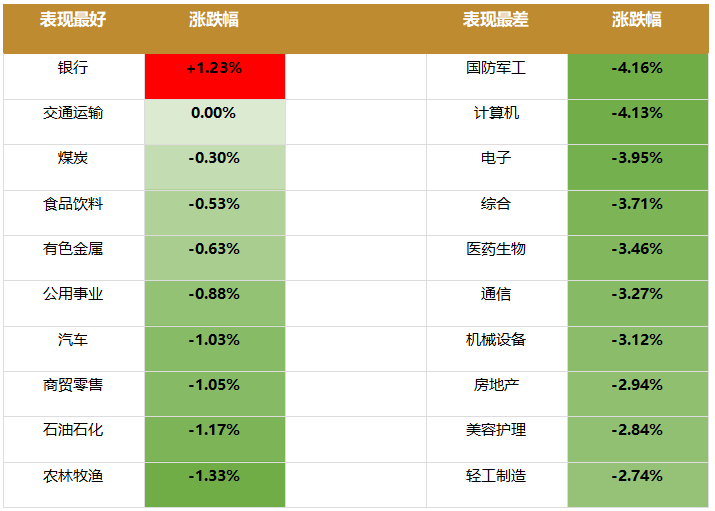
盘面上,31个申万一级行业中1个行业上涨、29个行业下跌、1个行业基本收平,其中银行行业领涨,涨幅为1.23%。国防军工,计算机,电子行业领跌,跌幅分别为-4.16%,-4.13%,-3.95%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.45%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
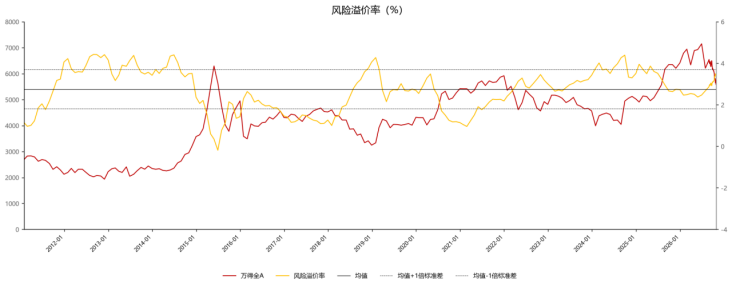
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:1—9月规模以上工业企业利润同比增长15.5%——电子行业利润翻倍、高技术制造业增长52%,但汽车、黑色冶炼、建材深度负增长
国内宏观数据方面,国家统计局10月27日9时30分发布《2026年1—9月份全国规模以上工业企业利润增长15.5%》(工业司首席统计师于卫宁解读)。总量上,1—9月全国规模以上工业企业实现利润总额60337.4亿元、同比增长15.5%,较1—8月的15.7%边际回落0.2个百分点,仍处今年以来两位数增长区间;9月单月利润同比增长14.4%、较8月单月的4.2%大幅回升10.2个百分点,单月动能明显改善。三大门类看,采矿业8813.7亿元、增长38.2%,制造业45738.0亿元、增长17.0%,电力热力燃气及水生产和供应业5785.6亿元、下降14.3%。行业结构两端分化极致:强项方面,计算机通信和其他电子设备制造业利润9851.9亿元、同比增长103.8%,占全部规上利润16.3%、拉动全部规上利润增长9.6个百分点,为利润增长第一支撑,有色金属冶炼和压延加工增长79.7%、化纤增长81.7%、煤炭开采和洗选增长57.0%、化学原料和化学制品增长49.2%、石油和天然气开采增长21.3%;弱项方面,黑色金属冶炼和压延加工下降73.3%、非金属矿物制品下降46.9%、汽车制造下降22.8%、电力热力生产和供应下降17.9%、农副食品加工下降17.3%、电气机械和器材下降5.9%。效益指标上,营业收入106.21万亿元、增长6.6%,营业成本90.30万亿元、增长6.1%,收入增速高于成本0.5个百分点,营业收入利润率5.68%、同比提高0.44个百分点,每百元营业收入成本85.02元、同比减少0.45元;9月末产成品存货7.37万亿元、增长11.6%,存货周转天数21.0天、同比增加0.6天,应收账款29.77万亿元、增长10.0%,平均回收期71.6天、同比延长1.3天,资产负债率58.6%、同比上升0.4个百分点;高技术制造业利润增长52.0%、占全部利润25.5%、提高6.2个百分点。读数上,利润高增的含油量较高——电子、有色、煤炭、化工四项即构成主要增量,剔除上游资源与AI电子后中下游仍偏弱,汽车、建材、黑色链条深度负增长,反映内需与地产链修复仍不均衡;同时存货增速已跑赢营收增速5.0个百分点、应收账款回收期延长1.3天,属被动补库叠加回款变慢的组合,需警惕四季度去库压力与现金流约束;9月单月14.4%的高读数含8月低基数因素,不宜线性外推。影响方向上,对权益市场强化电子与AI算力、上游资源为盈利主线,对汽车零部件、建材、钢铁等内需链构成盈利压制,与今日A股半导体、算力硬件杀跌而银行、零售抗跌的背离形成对照,说明本轮杀跌源于估值与流动性预期而非当期盈利;对债市,利润改善与价格端回升压低宽松必要性,但中下游偏弱仍支持稳增长取向,整体中性;对政策,为四季度扩内需、稳投资提供继续加码的现实依据。
新闻二:央行设立债市非银大额赎回互换便利(BNSF)——构建“股市+债市”双稳市机制,把债市稳定从事后救助转为事前制度化
国内政策方面,中国人民银行10月26日发布公告,设立债市非银机构大额赎回互换便利(BNSF),《人民日报》10月27日07版、央视新闻、央广网集中解读。机制设计上,在资管机构面临群体性流动性风险、债券市场出现系统性压力的特定情景下,支持具有系统性影响的银行理财子公司、公募基金管理人(或对应母行、证券母公司等)从人民银行借入央行票据用于市场回购融资,以购买本公司(或资管子公司)遭赎回公募产品的符合条件的债券或产品份额,并向人民银行抵押;参与机构须持续满足金融市场审慎管理要求、维护市场纪律。政策意图在于阻断赎回—抛售的负向循环、守住不发生系统性风险底线:此前央行对银行的流动性工具箱较为完备(逆回购、MLF、SLF、再贷款再贴现),对非银仅有零散案例,BNSF填补非银资管领域的机制空白,使流动性可直达非银机构,避免经由银行—非银传导导致流动性淤积与资金空转;截至2025年末银行理财存续规模33万亿元、公募基金资产净值38万亿元,已成为债市重要参与力量。防风险边界清晰:仅在债市大幅波动叠加群体性流动性风险的极端情形启用,非日常流动性供应,须用途锁定、高等级抵押品、宏观审慎准入三重约束,不直接扩张基础货币;因机构自身信用恶化、信用债违约产生的信用风险仍按市场化、法治化原则处置,不在工具覆盖范围。政策沿革上,该项政策10月20日已作为2026金融街论坛一揽子金融政策中的一项表态,由人民银行行长潘功胜宣布将会同金融监管总局、证监会设立,本次为正式设立公告并明确操作机制,属同一政策的落地阶段。影响方向上,利多债市与理财、公募负债端,极端行情下赎回压力被制度性缓释,信用债与长久期利率债的流动性折价有望收窄;对银行体系流动性中性(不扩表);对权益市场偏正面,与既有股市稳市工具形成双支柱预期;对市场纪律影响中性偏正面,因设有抵押品与准入约束。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究
最新资讯


