


格上每日收评—2026年10月30日
每日收评
2026-10-30
2.04k人浏览
摘要:今日市场三大指数集体收跌。美国三季度GDP初值环比折年率增长超预期、9月PCE物价指数同比升至3.6%;日本央行维持政策利率1.25%不变。
格上每日收评—2026年10月30日
00:00
00:00
×1

今日市场
今日市场三大指数集体收跌,科技成长与算力硬件方向连续第二日深度调整、白酒医疗服务与红利防御逆势走强,午后三大指数一度翻红反弹未果,呈现“指数普跌、极致高低切换”的格局。沪深两市成交额1.67万亿元,较前一交易日放量约0.12万亿元。总体上,个股跌多涨少,全市场893只个股上涨。盘面上,31个申万一级行业中有7个行业上涨,其中食品饮料,交通运输,石油石化行业领涨,通信,传媒,电子行业领跌。消息面上,美国三季度GDP初值环比折年率增长超预期、9月PCE物价指数同比升至3.6%;日本央行维持政策利率1.25%不变。
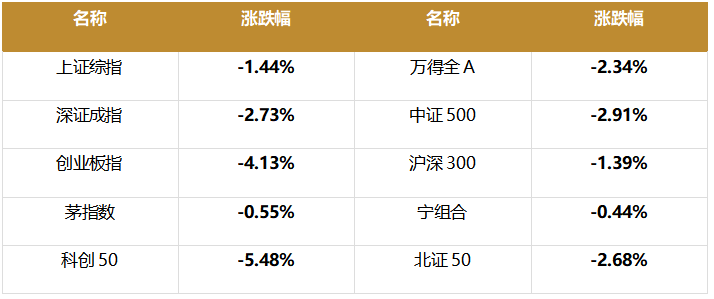
截至收盘,今日上证指数收于3599.02点,下跌1.44%,成交额为0.76万亿元;深证成指收于10833.78点,下跌2.73%,成交额为0.91万亿元;创业板指收于2413.63点,下跌4.13%。今日全市场上涨个股数量为893只,下跌个股数为4598只。
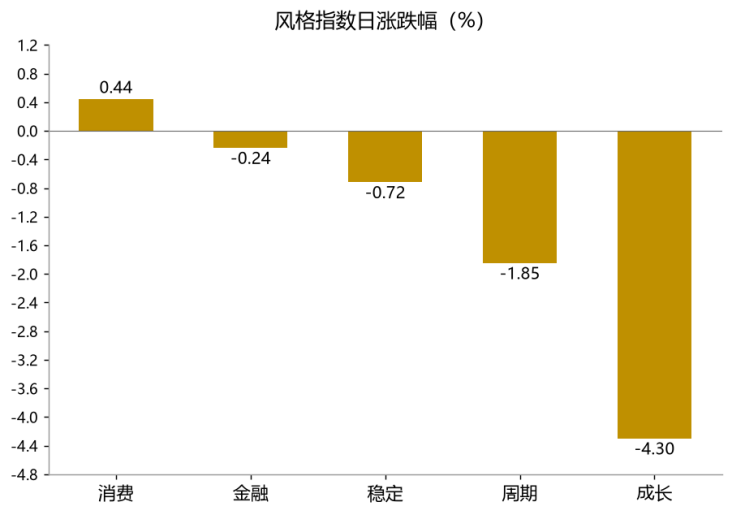
从风格指数上来看,今日各风格表现分化明显,其中消费风格的个股涨幅最大,成长风格的个股表现最弱。近期风格转换较为明显。
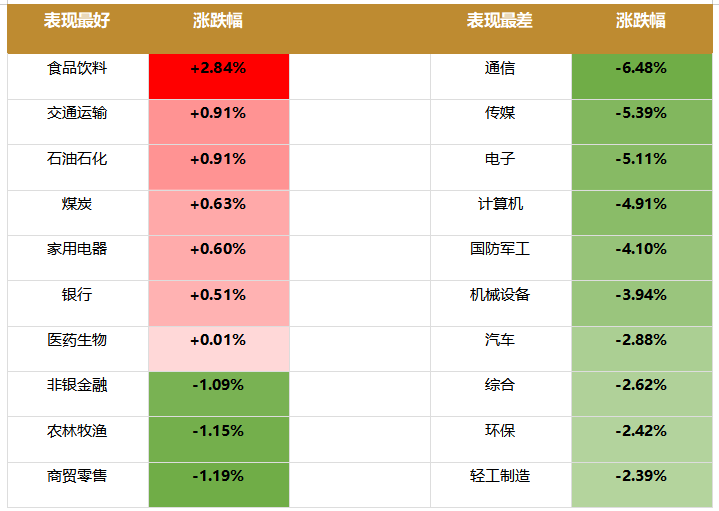
盘面上,31个申万一级行业中7个行业上涨、24个行业下跌,其中食品饮料,交通运输,石油石化行业领涨,涨幅分别为2.84%,0.91%,0.91%。通信,传媒,电子行业领跌,跌幅分别为-6.48%,-5.39%,-5.11%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.50%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
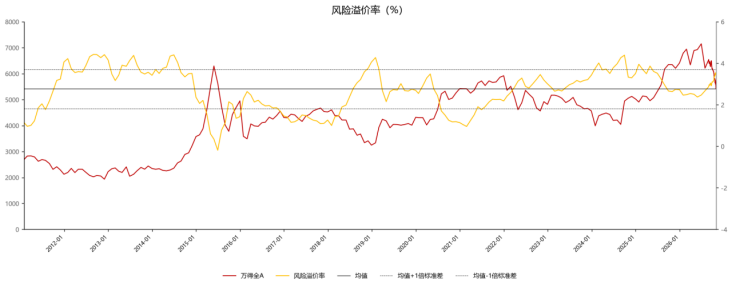
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:美国三季度GDP初值3.4%超预期
美国经济分析局(BEA)美东时间10月29日8时30分公布三季度实际GDP环比折年率初值+3.4%,高于市场预期的3.2%,较二季度的2.2%明显提速,增长由居民消费、私人固定投资与政府支出拉动,国内私人实际最终销售额(消费+私人固定投资)增长4.9%;价格端,9月PCE物价指数环比+0.5%(六个月来最大月度涨幅)、同比由8月的3.4%升至3.6%,核心PCE环比+0.3%、同比由3.0%升至3.1%(连续近六年高于2%目标);同日公布的上周初请失业金人数19.4万人、低于预期,9月耐用品订单环比+1.8%超预期。政策含义上,“经济强+通胀高”的数据组合把“12月加息”从预期推向基准情形——CME FedWatch口径显示12月加息25个基点的概率约74.9%—83%(约80%为10月30日时点值),美国银行将预测改为2026年12月与2027年3月各加息25个基点、终端利率区间4.25%—4.50%并维持至2027年底,美联储前副主席弗格森称“12月加息50个基点是可能的”“若不加息将面临信誉受损风险”。
隔夜美股尾盘由涨转跌、四连涨终结:道琼斯52342.56点、下跌0.25%,纳斯达克26184.72点、下跌1.38%,标普500指数7720.39点、下跌0.30%,费城半导体指数11518.20点、下跌1.42%,盘前AI硬件股集体下挫(迈威尔科技下跌12%、Lumentum与CoreWeave跌超6%、英特尔/希捷/ARM跌超3%),谷歌延续财报后跌势、盘中一度下跌11%;美债10年期收益率4.98%、回落7个基点,30年期5.32%、回落5个基点,美元指数101.8857、下跌0.25%;现货黄金4021.13美元/盎司、下跌1.18%,WTI原油连续合约102.00美元/桶、下跌0.76%。
新闻二:日本央行维持政策利率1.25%不变
日本央行10月30日结束为期两天的货币政策会议,宣布维持政策利率1.25%左右不变,表决结果为8票赞成、1票反对——审议委员高田创提议上调至1.5%但被否决(其意见书称“形势已进入新阶段,需加快向中性利率靠拢”);声明指出基础通胀已达到与2%价格目标相一致的水平、预计将持续保持在目标附近,这是日本央行2013年1月设定2%物价目标、同年推出大规模宽松以来首次作出该判断,标志近14年抗通缩政策框架的正式转折;同时以较以往更直接的措辞强调须“特别关注”通胀向上偏离成为现实的风险,重申将“适时”继续上调利率,行长植田和男明确表示将继续上调政策利率、不设固定时间表。展望报告方面,2026财年核心—核心CPI由7月的+2.5%小幅下调至+2.4%,2027财年由+2.6%上调至+2.7%、2028财年上调至+2.3%;缩表与资产处置提速——自明年1月起每年出售ETF约8600亿日元、按此节奏完成所持ETF出售约需43年(此前预计约112年),J-REIT维持每年约50亿日元。
同日其他央行事件方面,欧洲央行10月29日维持三大关键利率不变(存款机制利率2.50%、主要再融资利率2.65%、边际贷款利率2.90%),为2026年6月与9月两次加息后首次按兵不动,并警示能源价格上涨可能推高通胀;行长拉加德宣布将于2027年2月7日卸任、较原定任期提前近九个月,继任者遴选程序立即启动。影响方向上,日央行“确认达标但不急于加息、同时加速处置ETF”的组合实质是为12月或明年初再度加息铺路,全球长久期资产面临“美日双紧”的外部约束,对日元套息交易与全球流动性构成潜在收紧信号;对国内而言,外需与日元走势的联动、以及中日利差变化值得跟踪。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究
最新资讯


