


格上每日收评—2026年11月03日
每日收评
2026-11-03
2.01k人浏览
摘要:今日市场三大指数集体收跌。美伊谈判取得积极进展、国际油价单日创近三个月最大跌幅;稳市工具加码落地
格上每日收评—2026年11月03日
00:00
00:00
×1

今日市场
今日市场三大指数集体收跌,隔夜费城半导体指数重挫叠加算力硬件深调,A股缩量下行、权重与消费逆势走强,呈现“指数普跌、高低切换”的格局。沪深两市成交额1.70万亿元,较前一交易日缩量约0.08万亿元。总体上,个股跌多涨少,全市场2104只个股上涨。盘面上,31个申万一级行业中有16个行业上涨,其中农林牧渔,食品饮料,非银金融行业领涨,通信,电子,综合行业领跌。消息面上,美伊谈判取得积极进展、国际油价单日创近三个月最大跌幅;稳市工具加码落地。
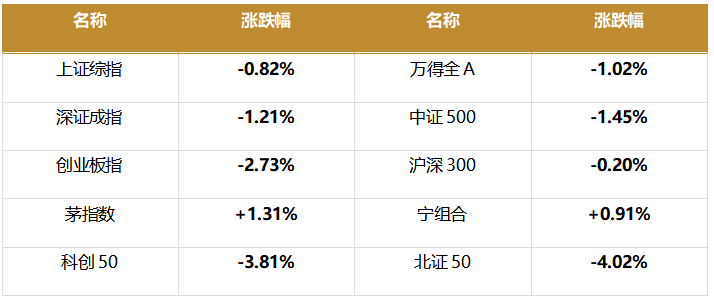
截至收盘,今日上证指数收于3608.10点,下跌0.82%,成交额为0.81万亿元;深证成指收于10876.99点,下跌1.21%,成交额为0.89万亿元;创业板指收于2391.65点,下跌2.73%。今日全市场上涨个股数量为2104只,下跌个股数为3308只。
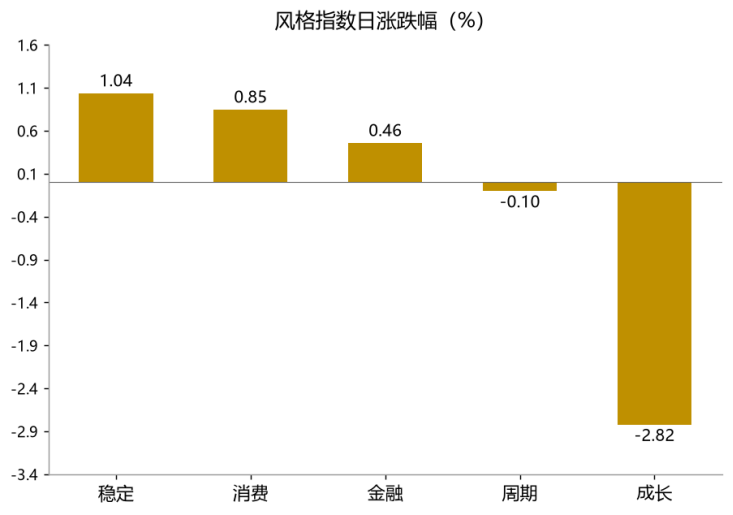
从风格指数上来看,今日各风格表现分化明显,其中稳定风格的个股涨幅最大,成长风格的个股表现最弱。近期风格转换较为明显。
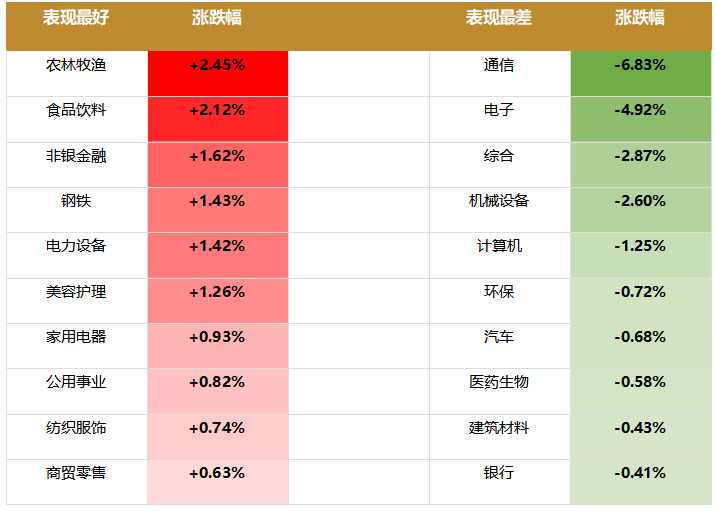
盘面上,31个申万一级行业中16个行业上涨、15个行业下跌,其中农林牧渔,食品饮料,非银金融行业领涨,涨幅分别为2.45%,2.12%,1.62%。通信,电子,综合行业领跌,跌幅分别为-6.83%,-4.92%,-2.87%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.37%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。

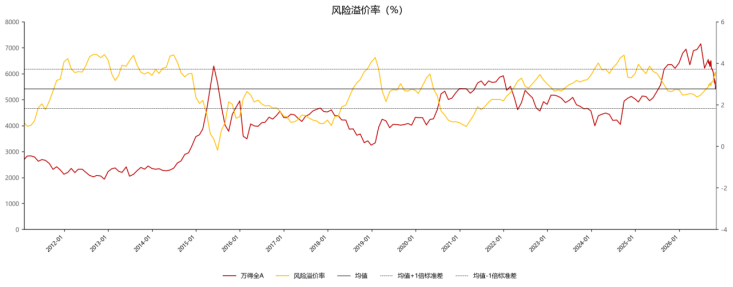
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:美伊谈判取得积极进展,国际油价及国债收益率下行
据卡塔尔媒体及伊朗外长阿拉格齐确认,伊朗已同意与卡塔尔恢复谈判,美伊重新寻求外交解决;卡塔尔调解人员11月2日深夜赴德黑兰就美伊协议草案版本会谈,黎巴嫩《新电视台》称“程序性障碍已获解决”,伊方表示问题仍复杂;美国总统特朗普11月2日表示对是否重启对伊战事“并不急于”作出决定。
同日美股冲高回落、三大指数分化:道琼斯工业平均指数收报51983.98点、上涨0.41%,标普500指数收报7541.40点、下跌0.51%,纳斯达克综合指数收报25164.32点、下跌1.07%;费城半导体指数下跌3.37%,英特尔下跌8.80%(预测季度收入低于预期、称今年现金流不会转正),AMD下跌7.52%,西部数据、希捷跌超7%;迈威尔宣布约1150亿美元全股票收购Lumentum、股价下跌12.7%;苹果第四财季营收1145亿美元、同比增长12%,大中华区增长21%低于预期,盘后一度下跌1%;纳斯达克中国金龙指数上涨2.25%。美债10年期收益率约4.9125%、下行1.6个基点,30年期约5.2815%、下行2.7个基点。
另据美国高级官员透露,美俄乌三方会谈将于11月10日至11日在阿联酋阿布扎比举行。
新闻二:稳市工具加码落地
中国人民银行会同金融监管总局、中国证监会11月3日开展第三次证券、基金、保险公司互换便利(SFISF)操作,期限1年、可视情展期;目前31家证券、基金公司申报需求,申请额度超1000亿元、超过前两批合计,参与机构在此前20家基础上扩围,并适当降低互换费率、优化质押与操作模式。
此前11月2日,央行会同金融监管总局、证监会先后召开互换便利、股票回购增持再贷款两场座谈会:互换便利余额1050亿元;股票回购增持贷款签约金额约4400亿元、累计发放超2800亿元;再贷款政策由阶段性安排转为长期制度性安排,再贷款利率由1.25%降至1%,金融机构市场化加点投放。
配套流动性方面,央行11月2日开展5410亿元隔夜逆回购操作(利率1.25%),为主要政策利率切换为隔夜逆回购操作利率后的连续操作。政策意图上,在资本市场波动加大、外部变量集中(美国中期选举、AI估值重定价)的时点,通过扩围、降费、制度化安排强化“政策底”信号,稳市场、稳预期。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究
最新资讯


