


研究周刊:三地市场不同程度下跌,中东地缘再度紧张影响油价
宏观每周观察
2026-09-14
2.01k人浏览
摘要:A股宽基指数普跌,仅创业板指逆势上涨1.08%。本周调整具有明显的结构性特征,而非全面性下跌,短期资金流动和情绪主导市场。港股跌幅居前,科技板块明显承压。中东地缘再度紧张,市场风险偏好下降,外部利率抬升对科技类高估值资产的压制作用更为直接。美股连续回落。无风险利率的快速抬升,叠加原油价格上行推升通胀预期,压制资产估值。 我国8月CPI、PPI同比涨幅双双扩大;8月进出口全面超预期。 美国8月通胀整体维持高位。
一、股票市场回顾
(一)中港美三地市场回顾2026/09/07-2026/09/13
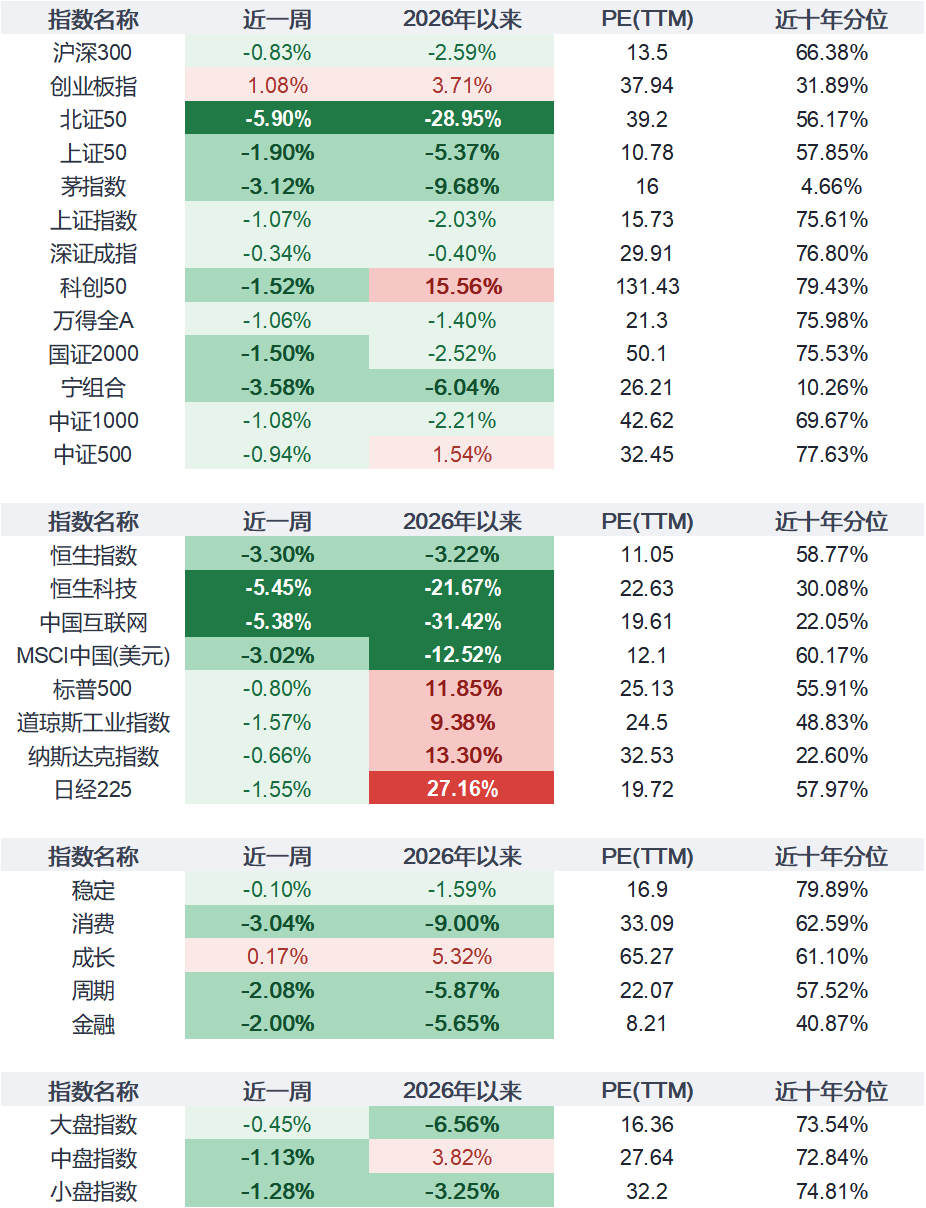
A股:宽基指数普跌,仅创业板指逆势上涨1.08%。本周调整具有明显的结构性特征,而非全面性下跌。目前市场整体成交比较低迷,且缺乏持续投资主线,行业轮动较快,且伴随较大波动,短期资金流动和情绪主导市场。
港股:跌幅居前,科技板块明显承压。恒生指数全周下跌3.30%,恒生科技指数下跌5.45%。中东地缘再度紧张,市场风险偏好下降,美国10年期国债收益率上行,港股作为离岸市场,其估值对全球无风险利率的敏感度高于A股,外部利率抬升对科技类高估值资产的压制作用更为直接。
美股:连续回落。标普500下跌0.80%,道琼斯工业指数下跌1.57%,纳斯达克指数下跌0.66%。首先,本周美国10年期国债收益率上行,无风险利率的快速抬升直接提高了权益资产的折现率要求,对估值依赖度较高的资产压制更为明显。其次,原油现货本周大幅上涨,推升通胀预期。

资料来源:Wind
数据截止至:2026.9.13
(二)A股市场风格和各行业表现解读
风格方面,成长风格的个股表现最好,当周上涨 0.17%;消费风格的个股落后,下跌 3.04%;稳定、金融、周期风格分别下跌 0.10%、2.00%、2.08%。大、中、小盘指数分别变化 -0.45%、-1.13%、-1.28%,大盘股相对抗跌,小盘股表现最弱。
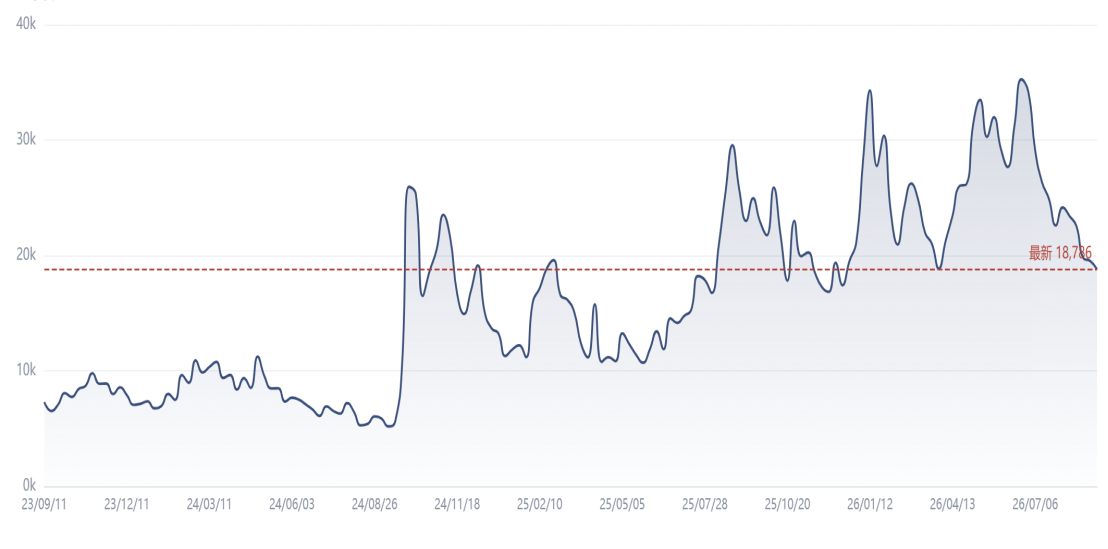
从成交量来看,市场量能持续降温。当周沪深两市日均成交额18762亿元,前值为19490亿元,减少728亿元。
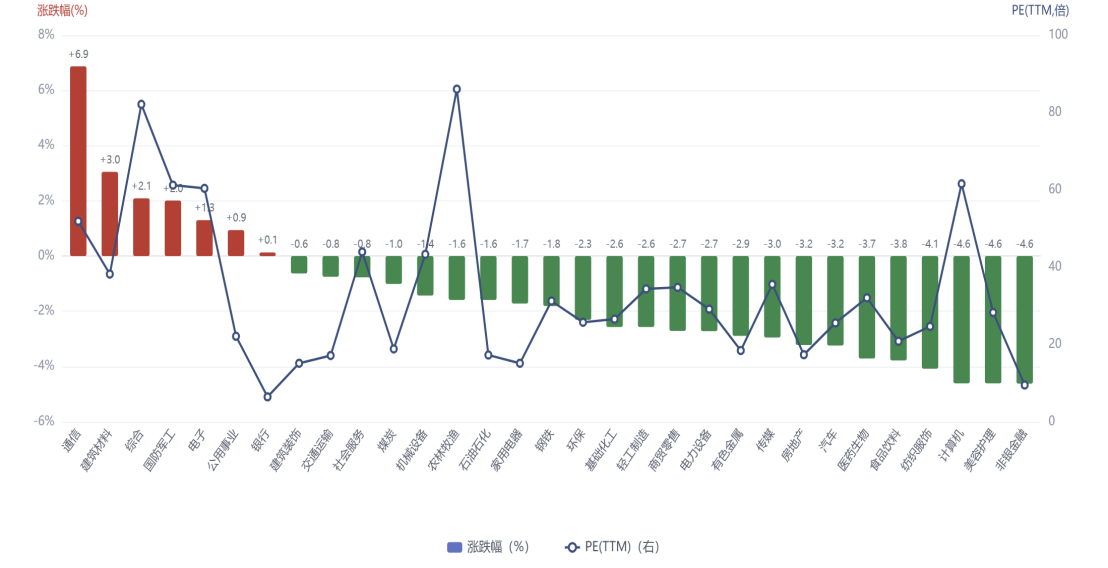
行业方面,上周 31 个申万一级行业中有 7 个行业上涨,其中 通信、建筑材料、综合行业涨幅最大,分别为 6.87%、3.05%、2.09%;非银金融、计算机、美容护理行业跌幅最大,分别下跌 4.62%、4.61%、4.61%。
资料来源:Wind
数据截止至:2026.9.13
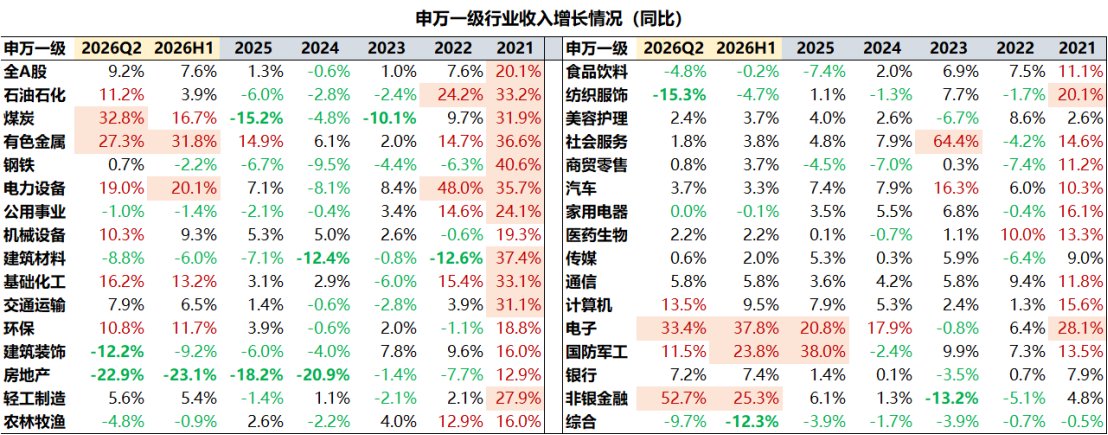
(三)2026年上半年行业景气度概况:科技、有色、能化、非银实现双位数增长
2026 年上半年,AI 产业持续赋能,带动电子板块实现高景气增长;有色金属板块业绩持续高增,贵金属、工业金属、能源金属及小金属同步走强。受美伊地缘冲突推升能源价格影响,煤炭、石油石化、化工板块显著受益。随着资本市场活跃度的提升,驱动证券、保险为代表的非银金融板块增速上行;AI及储能产业需求爆发,锂电池、电网设备引领电力设备行业保持较好增长。反观大消费板块受宏观环境压制表现进一步走弱,地产板块延续下行态势。
资料来源:Wind
数据截止至:2026.9.13
二、重要事件解读
(一)我国:8月CPI、PPI同比涨幅双双扩大
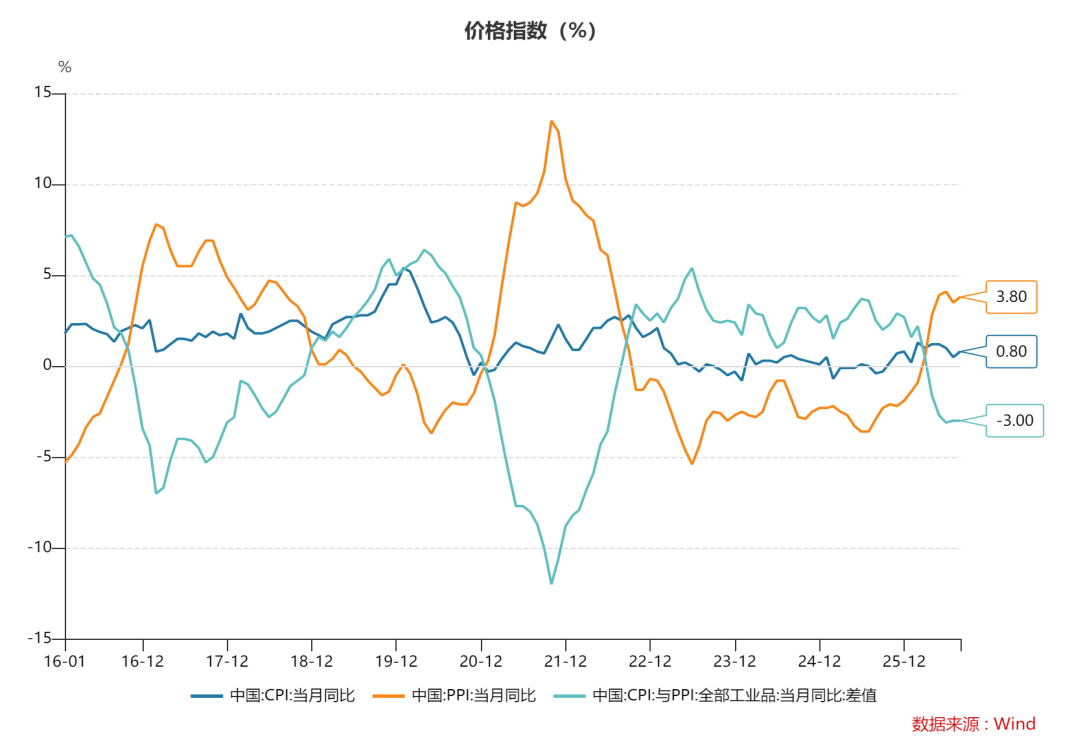
8月CPI当月同比0.8%,较7月扩大0.3个百分点;扣除食品和能源的核心CPI同比回升至1.0%。结构上,能源是CPI回升的最主要拉动项:8月能源价格同比涨幅由7月的0.6%扩大至4.1%,其中汽油价格同比上涨9.3%。AI与算力需求驱动的消费电子涨价成为新变量,黄金饰品同比33.6%,平板电脑、计算机、手机价格同比涨幅均在扩大。食品端延续分化,猪肉同比降幅收窄至-11.8%。
8月PPI当月同比3.8%,较7月扩大0.3个百分点。生产资料同比5.0%(采掘17.8%续创新高、原材料6.7%、加工3.1%),生活资料同比-0.5%但降幅连续四个月收窄(耐用消费品类已转正至1.2%),上下游利润分化格局延续。8月CPI-PPI剪刀差为-3.0个百分点,与7月持平,仍处高位,上游价格向下游传导不畅的格局未改。
总体而言,①物价温和回升为货币政策打开更充裕的时间窗口,短期内降息必要性下降,"适度宽松"基调下更可能以结构性工具为主;②输入性因素(油价、芯片)贡献了CPI改善的绝大部分,内需自发修复的广度不足,消费板块基本面弹性有限;③PPI回升利好上游资源与高端制造(电子、算力链)盈利,中下游成本传导仍受限,生产端强于生活端。

资料来源:Wind
数据截止至:2026.9.13
(二)我国:8月进出口全面超预期
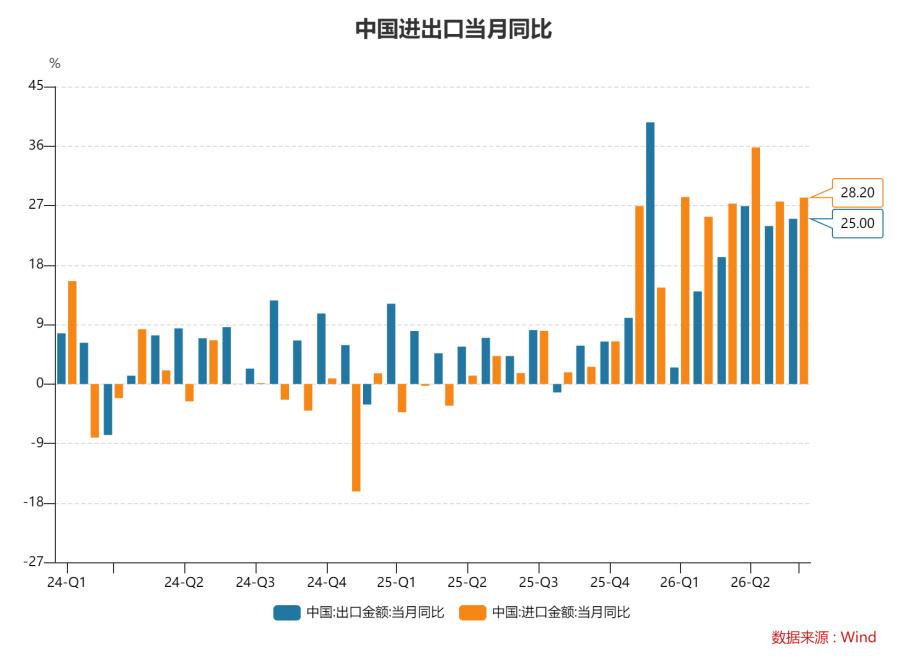
8月出口金额当月同比25.0%,较7月的23.9%进一步上行;8月进口金额当月同比28.2%,较7月的27.6%扩大。
结构上,出口高增的核心驱动来自AI产业链与集成电路。8月集成电路出口金额同比上升约130%,AI供应链成为拉动出口的主力;原油进口量环比增长6.2%,反映能源补库需求。出口同比连续三个月站上20%以上(6月26.9%、7月23.9%、8月25.0%),外需韧性显著强于内需。
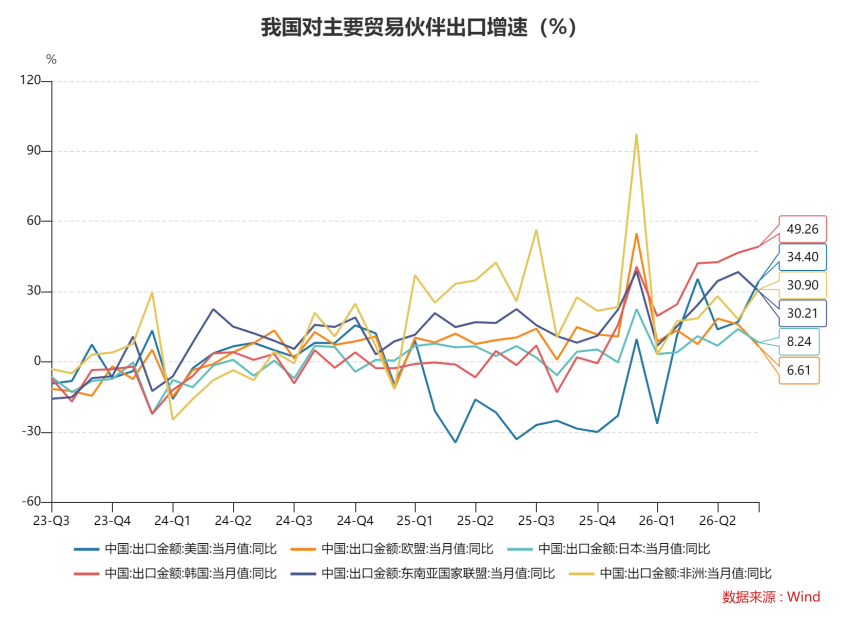
分地区看,亚洲地区仍是主要支撑,欧美地区呈现欧弱美强。8月对东盟出口同比增长30.2%,对欧盟出口同比增长6.6%。近期欧盟贸易防御措施持续加码,可能对部分商品出口形成边际约束。8月对美出口同比增长34.4%,较7月提高17.4个百分点。
资料来源:Wind
数据截止至:2026.9.13
(三)美国:通胀整体维持高位
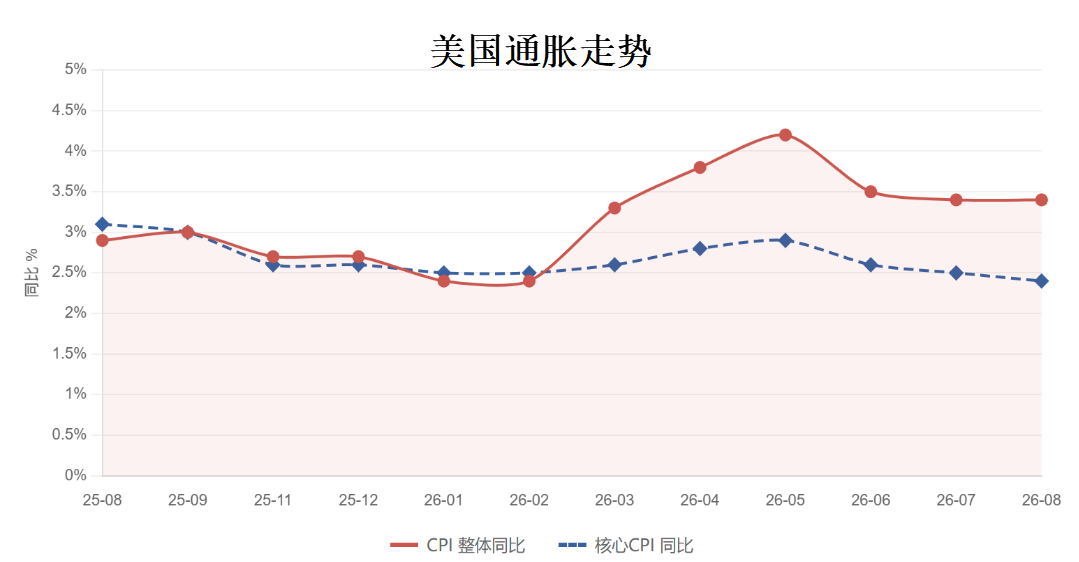
8月美国通胀同比持平,环比升温,整体维持高位。8月CPI同比维持3.4%,环比由0.1%升至0.4%;核心CPI同比由2.5%降至2.4%,环比由0.2%升至0.3%。
结构上,美伊冲突反复、霍尔木兹航运受限并波及沙特替代出口路线,推动汽油同比上涨27.4%;核心服务仍有黏性,而食品和核心商品贡献有限,因此本月通胀主要由能源和服务推动。
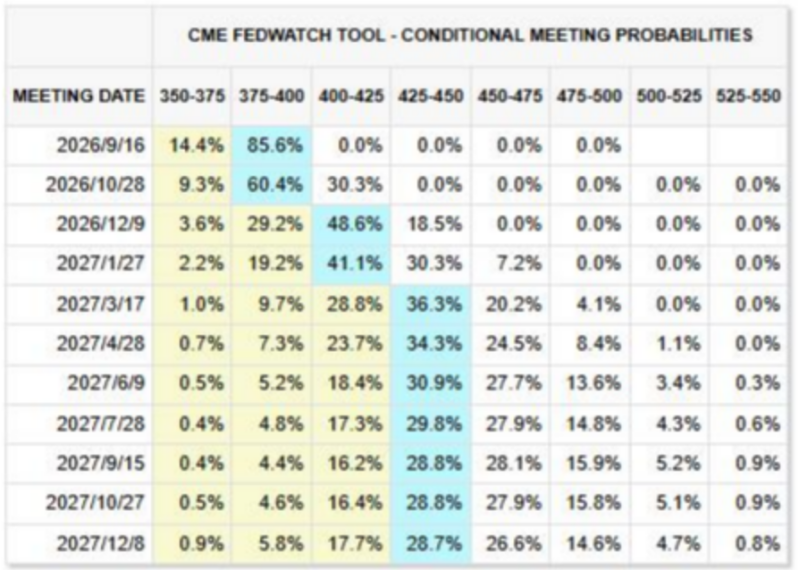
数据公布后,9月加息概率升至85.6%。非农数据与通胀数据目前均对加息起着支持作用。
资料来源:Wind
数据截止至:2026.9.13
(四)四季度全球最主要的宏观特征
AI产业趋势:量大模型收入增速放缓,市场对他们的增长空间有怀疑。目前整个科技产业都处于消化的阶段,如果未来没有新叙事,科技大概率震荡。需重点关注AI新叙事,尤其在新领域的应用,能否像coding一样有比较大的规模。
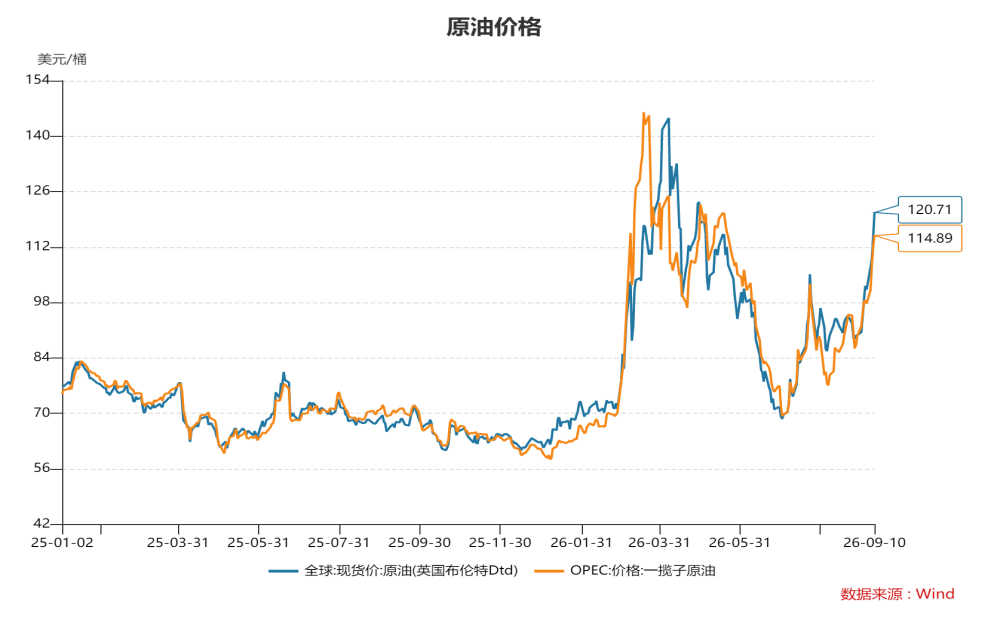
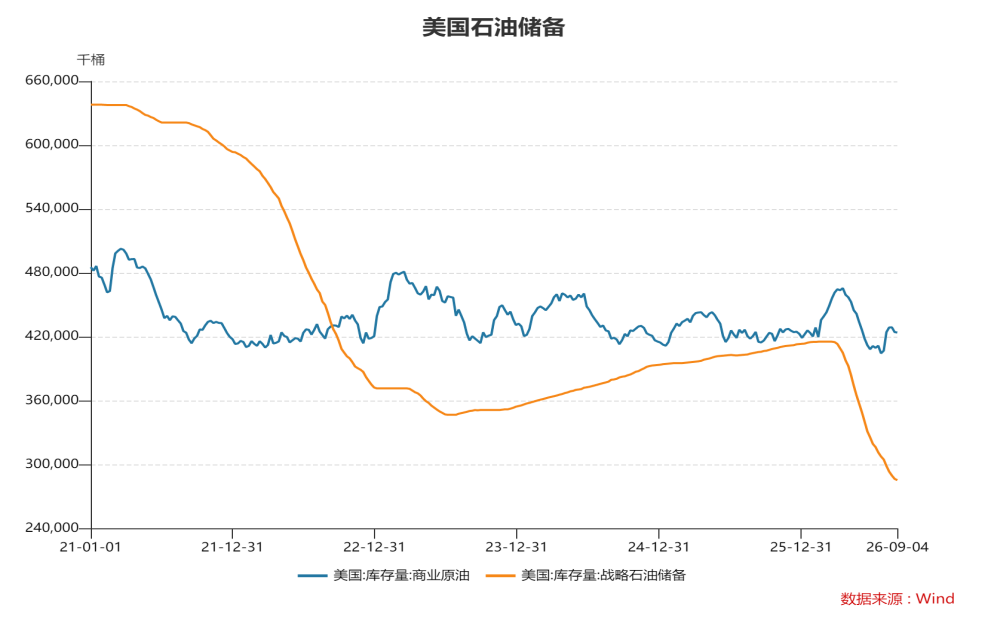
通胀易上难下:目前影响通胀的主要因素是油价,从基本面看,原油库存持续去化,处于历史较低水平;上游资本开支长期不足,中长期原油供给弹性较小。近期中国在买油,容易呈现原油易涨难跌的局面,油价底部不断抬高。全球能源产业链基本都是这个特征,可能会持续到年底,最终对通胀的影响是易上难下。
美债收益率维持高位:美债特别是长债收益率不断上行,主要三因素导致,一是AI大发展,AI大厂的企业在信用评级及利率优于美债,对美债造成压力;二是油价上行带来通胀预期的上行;三是各国债务水平都很高,市场担心国债的信用风险。

资料来源:Wind
数据截止至:2026.9.13
风险提示:本材料不作为任何法律文件,不构成任何投资建议,不能取代您独立的投资判断。基金有风险,投资需谨慎。
最新资讯


