


8月金融数据点评——信贷弱势转正社融大幅少增
宏观每月跟踪
2026-09-15
2.01k人浏览
摘要:核心观点: 1、8月信贷由负转正但修复力度偏弱,新增人民币贷款 600 亿元,同比少增 5,300 亿元,居民贷款连续第二个月负增、企业中长期贷款同比少增,票据融资仍是主要支撑; 2、8月新增社融 1.66 万亿元,同比少增 9,083 亿元,为 2024 年 6 月以来最大同比少增幅度,信贷和政府债券融资是主要拖累,企业债券与股票融资形成部分对冲; 3、8月末 M2 同比 7.5%,较上月末回落 0.2 个百分点;M1 同比 4.1%,较上月末回升 0.1 个百分点;M1-M2 剪刀差收窄至 3.4 个百分点。

8月金融数据点评——信贷弱势转正社融大幅少增
核心观点:
1、8月信贷由负转正但修复力度偏弱,新增人民币贷款 600 亿元,同比少增 5,300 亿元,居民贷款连续第二个月负增、企业中长期贷款同比少增,票据融资仍是主要支撑;
2、8月新增社融 1.66 万亿元,同比少增 9,083 亿元,为 2024 年 6 月以来最大同比少增幅度,信贷和政府债券融资是主要拖累,企业债券与股票融资形成部分对冲;
3、8月末 M2 同比 7.5%,较上月末回落 0.2 个百分点;M1 同比 4.1%,较上月末回升 0.1 个百分点;M1-M2 剪刀差收窄至 3.4 个百分点。
一、金融数据总览
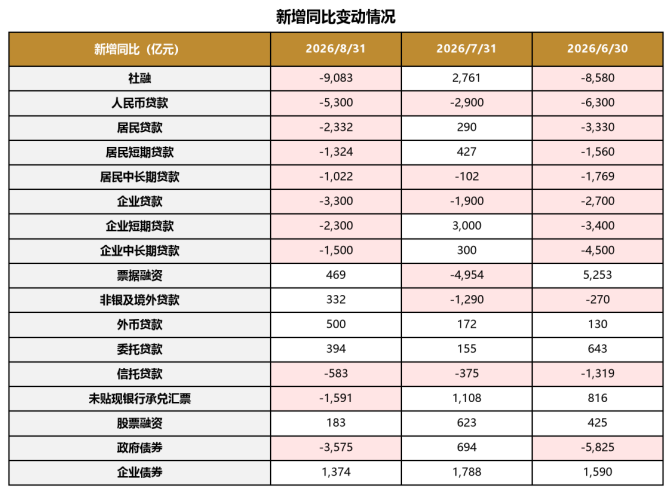
央行公布的数据显示,2026年8月新增人民币贷款 600 亿元,同比少增 5,300 亿元;8月新增社会融资规模 1.66 万亿元,同比少增 9,083 亿元;8月末广义货币 M2 同比增长 7.5%,增速较上月末回落 0.2 个百分点;狭义货币 M1 同比增长 4.1%,增速较上月末回升 0.1 个百分点。整体来看,8月信贷在 7 月罕见转负后回归正增长,但 600 亿元的增量仍明显弱于季节性水平,企业扩表意愿偏弱、居民主动加杠杆动力不足的格局尚未扭转;社融同比由多增转为大幅少增,信贷与政府债券融资双双走弱是主要拖累,而企业债券、股票融资延续扩张,融资结构加快向直接融资渠道倾斜。前八个月社会融资规模增量累计 23.91 万亿元,同比少增约 2.6 万亿元。


数据来源:Wind,格上基金研究整理
二、社融数据点评
8月新增人民币贷款 600 亿元,同比少增 5,300 亿元,月末人民币贷款余额 282.35 万亿元,同比增长 4.9%,较 7 月末回落 0.2 个百分点。前八个月人民币贷款累计新增 10.44 万亿元,同比少增 3.02 万亿元。8月为季中月,信贷读数由负转正主要源于季节性因素,但增量仅位于历史同期低位,反映实体融资需求的修复仍需政策进一步托举。

数据来源:Wind,格上基金研究整理
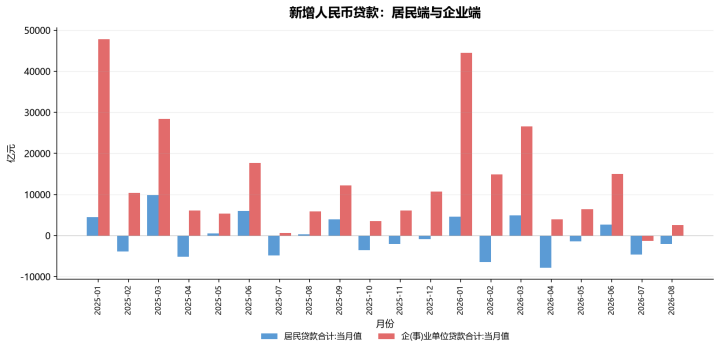
从居民贷款看,8月居民贷款净减少 2,029 亿元,连续第二个月负增长,同比多减 2,332 亿元。其中居民短期贷款减少 1,219 亿元,同比多减 1,324 亿元,消费复苏力度仍显不足;居民中长期贷款减少 822 亿元,同比多减 1,022 亿元,已连续 11 个月同比少增,与房地产销售延续低迷、按揭早偿压力较大相一致。前八个月居民贷款合计减少 1.03 万亿元,居民部门降杠杆特征延续。8月 28 日房地产新规全面推行现房销售、个人住房贷款最长期限延长至 40 年,短期有助于减轻购房者月供压力、改善二手房成交,但按揭投放周期可能随之拉长,居民融资需求预计仍将磨底。

数据来源:Wind,格上基金研究整理
企业贷款方面,8月企(事)业单位贷款增加 2,600 亿元,同比少增 3,300 亿元,为 2016 年以来同期最低水平。结构上,企业中长期贷款增加 3,200 亿元,环比多增 5,500 亿元,跨季后项目融资边际改善,但同比仍少增 1,500 亿元,制造业景气收缩、地产与建筑链条拖累以及企业发债置换贷款仍在压制中长期信贷;企业短期贷款减少 1,600 亿元,同比多减 2,300 亿元;票据融资增加 1,000 亿元,同比多增 469 亿元。在票据转贴现利率下限约束下,价格低位横盘与票据同比多增同时出现,反映一般贷款需求不足背景下银行"以票补贷"的诉求依然较强。

数据来源:Wind,格上基金研究整理
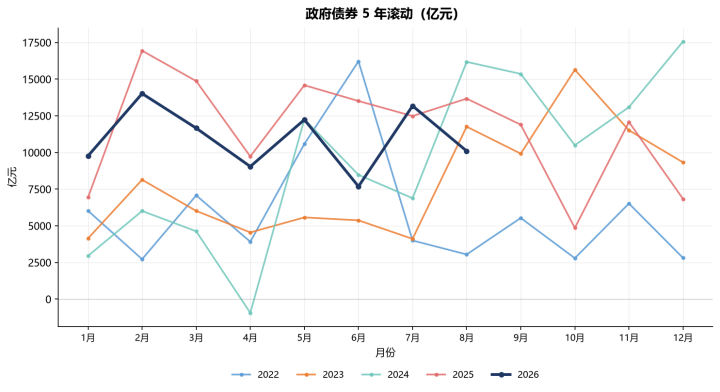
政府债券方面,8月社融口径政府债券融资新增 10,097 亿元,同比少增 3,575 亿元,前八个月政府债券合计新增 8.77 万亿元,同比少增 1.50 万亿元,政府债发行节奏较去年同期仍偏慢。从其他分项看,8月社融口径企业债券融资、股票融资分别新增 2,712 亿元、639 亿元,同比分别多增 1,374 亿元、183 亿元;前八个月企业端直接融资合计新增 3.26 万亿元,同比多增 1.43 万亿元,直接融资渠道扩张对社融的贡献度持续增强。此外,8月表外融资合计新增 378 亿元,同比少增 1,780 亿元,其中委托贷款同比多增 394 亿元、信托贷款同比多减 583 亿元、未贴现银行承兑汇票同比少增 1,591 亿元,9 月 1 日新型政策性金融工具已实现全国首笔投放,8月数据尚未体现这一轮工具的支持效果。往后看,伴随重大项目前期工作完成、专项债发行跟进,9-10 月地方债供给或维持相对高位,政策性金融工具的实物工作量转化有望对四季度社融形成支撑。
数据来源:Wind,格上基金研究整理
三、货币供应量数据点评
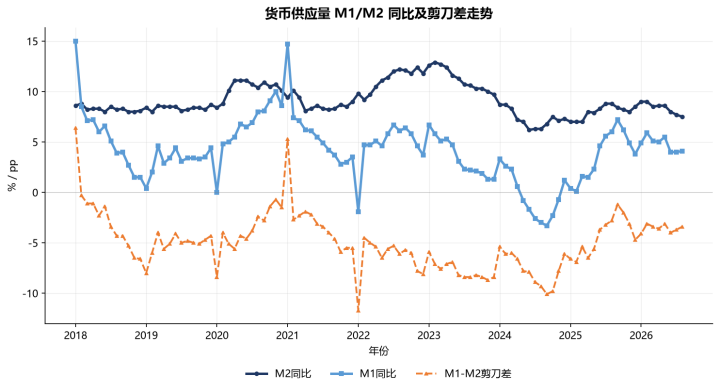
8月末 M2 同比增速 7.5%,较上月末回落 0.2 个百分点:一是上年同期基数抬高,2025年8月 M2 增速为 8.8%;二是信贷派生减弱、非银存款增量放缓。8月人民币存款新增 1.20 万亿元,同比少增 8,600 亿元,其中非银行业金融机构存款增加 5,600 亿元,同比少增 6,200 亿元,是存款少增的主要来源,主要反映 8 月资本市场波动加大以及去年同期基数偏高。当前 M2 增速仍高于存量社融增速 0.3 个百分点,货币金融对实体经济仍保持较强支持力度。
数据来源:Wind,格上基金研究整理
8月末 M1 同比增速 4.1%,较上月末回升 0.1 个百分点,出口保持强劲叠加人民币汇率走强,跨境资金回流对基础货币形成一定补充。8月末 M2 与 M1 的"剪刀差"为 3.4 个百分点,较 7 月末收窄 0.3 个百分点,且收窄更多来自 M2 减速而非 M1 加速,资金活化与实体扩表之间仍有距离。从存款结构看,8月居民户存款增加 400 亿元,同比少增 700 亿元,与非银存款增加并存,反映"存款搬家"趋势尚未结束,且更多流向理财、货基等低风险产品;财政存款增加 1,100 亿元,同比少增 800 亿元,主要源于政府债券净融资同比少增。
四、券商观点汇总
①中金公司认为,8月融资需求偏弱,社融存量同比放缓至 7.2%,今年以来社融同比已累计回落 1 个百分点,M2 同比也降至 7.5%。居民贷款连续第二个月负增,企业贷款同比少增,政府债融资进度偏慢,准财政工具的托底作用亦不明显。私人部门融资需求仍然偏弱,8月居民、企业净融资分别同比少增 2,332 亿元、3,300 亿元,呈现去杠杆特征。9月以来部分消费和投资高频指标出现边际改善,可能反映政策发力有所加速,后续仍有待观察;财政和准财政的发力进度,仍是接下来决定内需、通胀和居民预期能否持续修复的关键。
②华福证券认为,8月社融同比转为大幅少增,信贷的拖累继续加深。居民端,消费复苏乏力的背景下居民短贷继续承压,地产销售延续低迷、按揭早偿压力仍然较大;对公端,制造业景气仍在收缩区间,叠加企业发债置换贷款,加剧了信贷增长放缓。货币供应量方面,8月 M1 增速小幅反弹、M2 同比增速延续下行,出口强劲叠加人民币汇率走强使跨境回流对基础货币的补充有所增长,但信贷需求偏弱、债券收益率下行背景下银行资产扩张动力减弱,M2 增速整体继续回落。往后看,随着 8 月末房贷支持政策密集落地、9 月开始政策性金融工具加速投放,有望带动四季度委托贷款及对公中长期贷款边际改善,但提振居民收入和消费信心、畅通直接融资渠道才是修复需求的关键着力点,年内贷款及社融增速难见明显回升。
③华创证券认为,7 月季初低位之后,8月信贷由负转正、环比呈现季节性改善,但幅度较为有限。其中企业中长期贷款边际修复,同比仍少增;居民贷款仍维持回落态势;票据融资冲量规模较 7 月进一步下降,但仍提供支撑。社融同比少增主要受人民币贷款、政府债券和未贴现票据拖累,企业债券、股票融资及外币贷款形成一定对冲,融资结构仍由政府债与直接融资支撑。伴随重大项目前期准备工作完成后推进速度有望提速,9-10 月地方债供给或维持相对高位,同时新型政策性金融工具也在有序投放,存量政策陆续落地对实体信用的带动效果有望逐步显现。
④中国银河宏观认为,8月社融增速回落主要受信贷、政府债券融资和表外融资拖累,支撑项则主要来自企业直接融资和外币贷款。剔除政府融资的社融增速约 5.50%、有效社融增速约 4.75%,均较上月略降,显示私人部门融资动能有所走弱。居民中长期贷款已连续 11 个月同比少增,与房地产销售表现一致;企业短贷、中长贷同比均少增,间接融资市场依旧表现疲弱。政策层面更加强调逆周期调节,并明确提及货币政策工具的运用和调整,可以给予全面降息降准更多期待;PPI 见顶之后,央行降息空间将再度打开。
风险提示:
经济恢复节奏偏慢;市场预期难以改善;居民消费、购房需求不振;信贷社融数据持续走弱;相关政策效果不及预期。
最新资讯


