


格上每日收评—2026年10月13日
每日收评
2026-10-13
2.02k人浏览
摘要:今日市场三大指数涨跌互现、窄幅震荡,呈现“指数横盘、结构再切换”格局。财政部、税务总局10月12日发布公告,自2027年4月1日起将新能源汽车增值税出口退税率由13%下调至9%;IMF于10月13日发布《世界经济展望》,将2026年全球经济增长预期小幅上调至3.1%、同时将全球总体通胀预测上调至4.7%
格上每日收评—2026年10月13日
00:00
00:00
×1
今日市场
今日市场三大指数涨跌互现、窄幅震荡,呈现“指数横盘、结构再切换”格局。上证指数上涨0.10%报3800.86点,盘中最低下探3741.53点后收复3800点关口。盘面上,31个申万一级行业中17个行业上涨、13个行业下跌、1个行业持平,国防军工、通信、综合涨幅居前,电力设备、汽车、非银金融跌幅居前。消息面上,财政部、税务总局10月12日发布公告,自2027年4月1日起将新能源汽车增值税出口退税率由13%下调至9%,同日取消电子烟设备装置等产品增值税出口退税。国际方面,IMF于10月13日发布《世界经济展望》,将2026年全球经济增长预期小幅上调至3.1%、同时将全球总体通胀预测上调至4.7%。
截至收盘,今日上证指数收于3800.86点,上涨0.10%,成交额为0.78万亿元;深证成指收于12353.70点,下跌0.25%,成交额为0.90万亿元;创业板指收于2958.34点,下跌0.18%。今日全市场上涨个股数量为2904只,下跌个股数为2482只。

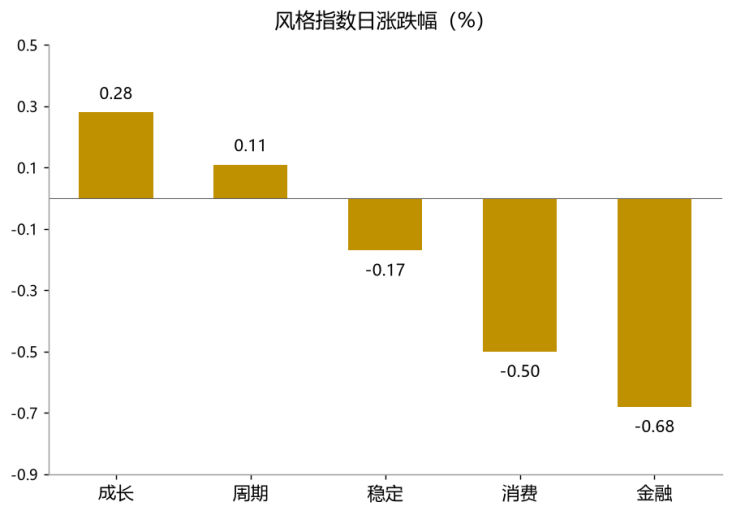
从风格指数上来看,成长风格领涨,涨幅为0.28%,主要受通信、电子等科技硬件链集体反弹带动,前一交易日的深度调整得到部分修复;周期风格上涨0.11%,石油石化、煤炭等资源方向受国际油价走高支撑小幅收红;稳定风格小幅下跌0.17%;消费风格下跌0.50%,内部结构明显分化,纺织服饰、社会服务、商贸零售逆势上涨,而食品饮料、家用电器、医药生物走弱;金融风格下跌0.68%,跌幅最大,银行、非银金融在上一交易日大幅走强后出现获利回吐。
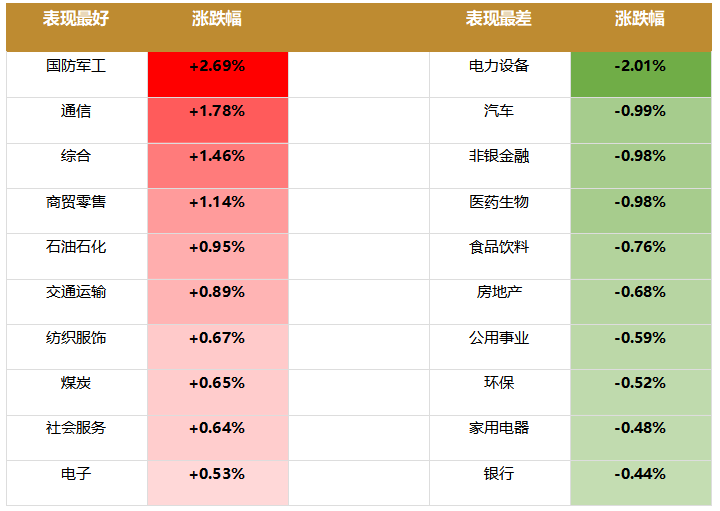
盘面上,31个申万一级行业中17个行业上涨、13个行业下跌、1个行业持平,其中国防军工,通信,综合行业领涨,涨幅分别为2.69%,1.78%,1.46%。电力设备,汽车,非银金融行业领跌,跌幅分别为-2.01%,-0.99%,-0.98%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.19%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
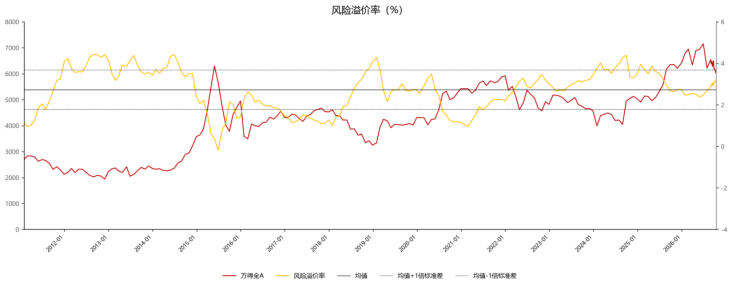
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:财政部、税务总局调整部分产品出口退税
财政部、税务总局10月12日发布2026年第29号公告,明确自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%,产品清单共67类、涵盖纯电动与插混等动力形式;同日起取消电子烟设备装置等产品的增值税出口退税;对上述产品中征收消费税的,出口消费税退(免)税政策不作调整;适用退税率以出口货物报关单注明的出口日期界定。
政策意图上,一是规范税收优惠、清理低效退税,以退税为杠杆推动汽车出口从“拼价格”转向“拼能力”、由产品出口转向产能与技术出海;二是下调而非取消新能源车退税并留出近六个月过渡期,避免政策硬着陆;三是有助于缓和与美欧的贸易摩擦、降低顺差与补贴争端压力。市场关注过渡期内或出现“抢出口”效应,但滚装船运力瓶颈可能制约实际强度。
同日,商务部就中欧混动汽车、电动汽车磋商共识答记者问,确认双方就混动汽车达成三项原则:尊重事实(欧盟自华进口混动汽车2024年为10.7万辆、2025年为30.2万辆,双方在2025年基础上达成“向上安排”,确保中国企业出口空间与稳定增长)、非歧视(中方所获配额不低于欧方其他任何进口来源地)、合规(符合WTO规则);中方保留在WTO框架下诉诸争端解决、要求贸易补偿等权利。电动汽车方面,1月已实现反补贴案“软着陆”,欧方将继续推进企业价格承诺及复审程序。影响方向上,中欧共识短期利好汽车出口链的情绪确定性(避免摩擦升级),新能源车出口企业利润率中期因退税退坡4个百分点而承压、倒逼产品结构升级,电子烟设备出口企业则面临直接利空。今日A股盘面上,汽车板块下跌0.99%、电力设备下跌2.01%,出口退税调整与新能源产业链盈利预期变化构成阶段性压制。
新闻二:IMF上调2026年全球增长预期至3.1%、同步上调全球总体通胀至4.7%
IMF于10月13日在曼谷年会期间发布《世界经济展望》,将2026年世界经济增长预期小幅上调至3.1%(较7月预测高0.1个百分点),较2025年的3.5%放缓,2027年回升至3.4%;其中发达经济体2026年为2.1%(上调0.4个百分点)、新兴市场和发展中经济体为3.7%(下调0.1个百分点),美国今明两年均为2.3%,欧元区分别为1.1%和1.2%。
报告判断世界经济“既非单纯放缓也非加速,而是增长按各国对战争能源冲击与AI需求的暴露程度重新分配”,全球增长集中度显著上升——仅32个经济体贡献全球增长的95%(4月口径为54个)。通胀方面,IMF将全球总体通胀率预测从2025年的4.1%上调至2026年的4.7%(较4月预测上调0.3个百分点)、2027年回落至4.1%,核心通胀要到2027年底(日本、英国)至2028年中(美国、欧洲)才回归2%目标。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究
最新资讯


