


从固定到浮动:公募基金新型浮动费率的制度设计与投资策略
公募基金研究
2026-10-14
2k人浏览
摘要:今日市场三大指数集体收跌、科技成长显著回调,呈现“指数普跌、防御占优”格局。国家统计局公布9月通胀数据,CPI与PPI涨幅双双扩大;国家新闻出版署印发《出版业发展“十五五”规划》。
格上每日收评—2026年10月14日
00:00
00:00
×1

今日市场
今日市场三大指数集体收跌、科技成长显著回调,呈现“指数普跌、防御占优”格局。沪深两市成交额1.41万亿元,较前一交易日缩量约0.26万亿元。总体上,个股跌多涨少,全市场978只个股上涨。盘面上,31个申万一级行业中有6个行业上涨,其中石油石化,煤炭,传媒行业领涨,通信,建筑材料,电力设备行业领跌。消息面上,国家统计局公布9月通胀数据,CPI与PPI涨幅双双扩大;国家新闻出版署印发《出版业发展“十五五”规划》。
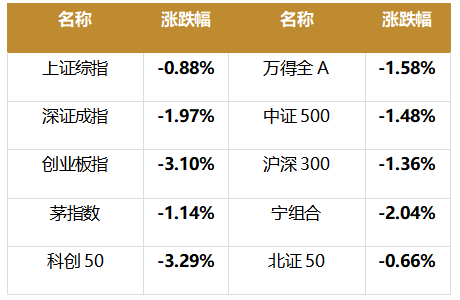
截至收盘,今日上证指数收于3767.23点,下跌0.88%,成交额为0.66万亿元;深证成指收于12110.59点,下跌1.97%,成交额为0.75万亿元;创业板指收于2866.76点,下跌3.10%。今日全市场上涨个股数量为978只,下跌个股数为4490只。
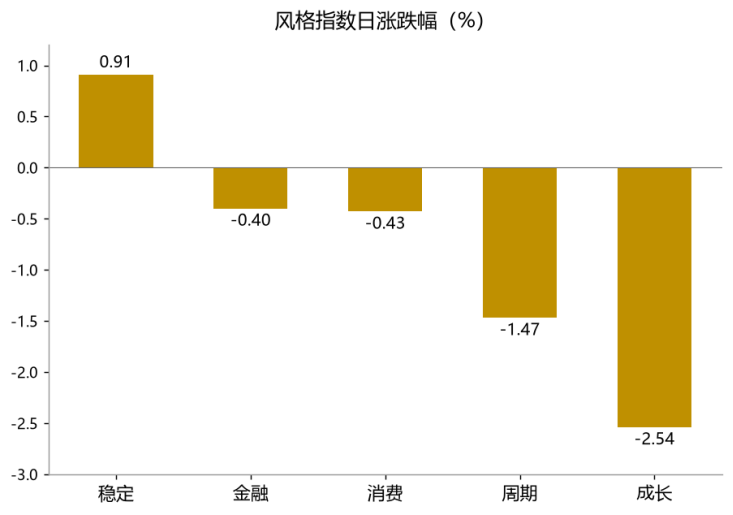
从风格指数上来看,今日各风格表现分化明显,其中稳定风格的个股涨幅最大,成长风格的个股表现最弱。近期风格转换较为明显。
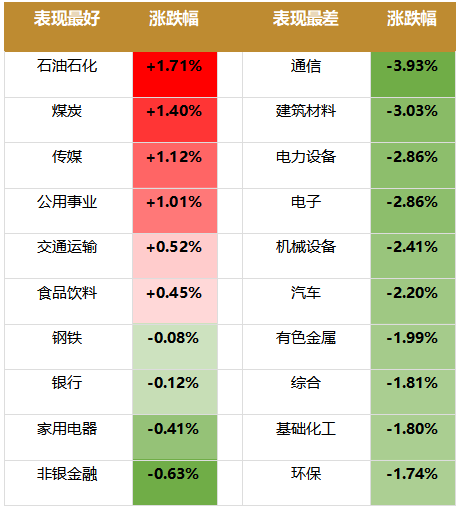
盘面上,31个申万一级行业中6个行业上涨、25个行业下跌,其中石油石化,煤炭,传媒行业领涨,涨幅分别为1.71%,1.40%,1.12%。通信,建筑材料,电力设备行业领跌,跌幅分别为-3.93%,-3.03%,-2.86%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.20%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
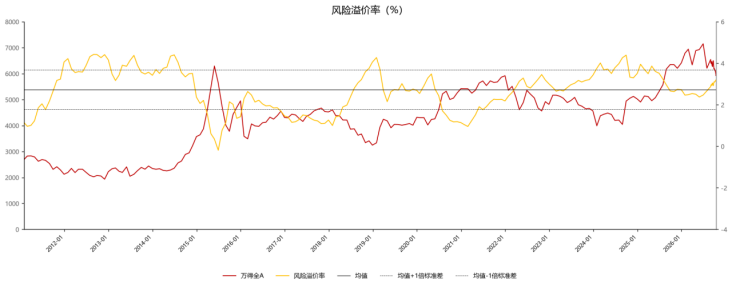
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:9月物价数据出炉——CPI同比上涨0.9%、PPI同比上涨5.0%,涨幅双双扩大
国家统计局10月14日公布数据显示,9月全国居民消费价格指数(CPI)同比上涨0.9%,涨幅较8月的0.8%扩大0.1个百分点;全国工业生产者出厂价格指数(PPI)同比上涨5.0%,涨幅较8月的3.8%明显走扩1.2个百分点,双双扩大。
结构上看,国际油价高位运行与芯片等电子元器件涨价成为推动物价上行的核心因素:PPI涨幅的扩大主要来自石油和天然气开采、石油煤炭及其他燃料加工、化学原料及化学制品等上游能源化工行业,以及计算机通信和其他电子设备制造业受存储芯片与先进制程涨价的成本传导;CPI方面能源相关分项与出行服务价格构成主要拉动,而食品价格总体平稳、核心CPI回升幅度有限,反映内需端价格压力仍相对温和。政策含义上,“PPI强、CPI弱”的组合意味着上游成本抬升尚未有效传导至终端消费,中下游企业利润空间面临挤压,同时也降低了短期内全面性通胀风险,为货币政策保留适度宽松空间。
新闻二:国家新闻出版署正式印发《出版业发展“十五五”规划》
10月14日,国家新闻出版署正式印发《出版业发展“十五五”规划》,网络游戏首次被系统性纳入国家级出版业五年规划框架,意味着游戏产业的政策定位从版号管理对象转变为出版业重要组成部分,其内容属性、文化属性与产业属性获得确认,行业政策预期趋于稳定。政策暖风与产业基本面形成共振:2026年三季度国内游戏市场实现高单位数增长、出海维持双位数增速,叠加AI技术在游戏研发与内容生产环节的渗透加速,成为板块估值修复的重要催化。今日A股盘面上,传媒板块上涨1.12%、位居全行业第三,游戏与出版方向表现活跃,与上述政策定调直接相关;而上游能源化工涨价虽利好石油石化、煤炭板块,却对中下游制造与新能源产业链形成成本压制,电力设备下跌2.86%、建筑材料下跌3.03%。后续需关注9月物价数据对四季度货币政策节奏的影响、上游涨价向中下游的传导幅度以及文化产业“十五五”配套政策的落地情况。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究
最新资讯


