


格上每日收评—2026年11月05日
每日收评
2026-11-05
2.08k人浏览
摘要:今日市场三大指数集体收涨。美国中期选举落地;《国务院关于金融工作情况的报告》全文公布
格上每日收评—2026年11月05日
00:00
00:00
×1
今日市场
今日市场三大指数集体收涨,美国中期选举落地首日全球资产重新定价,A股放量续涨、资金自传统能源与红利防御大规模切换至新能源与成长,呈现“指数温和、结构剧烈”的格局。沪深两市成交额2.12万亿元,较前一交易日放量约0.08万亿元。总体上,个股涨多跌少,全市场4868只个股上涨。盘面上,31个申万一级行业中有27个行业上涨,其中电力设备,传媒,房地产行业领涨,煤炭,石油石化,通信行业领跌。消息面上,美国中期选举落地;《国务院关于金融工作情况的报告》全文公布。
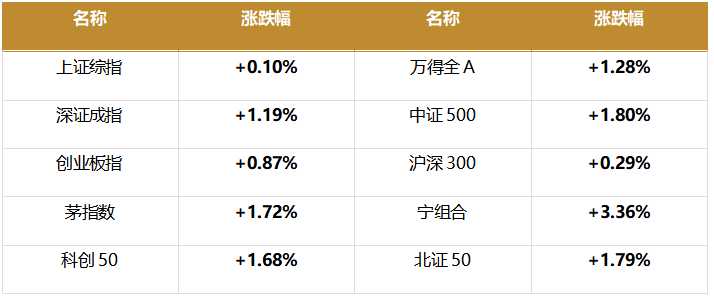
截至收盘,今日上证指数收于3689.91点,上涨0.10%,成交额为0.98万亿元;深证成指收于11471.09点,上涨1.19%,成交额为1.14万亿元;创业板指收于2566.80点,上涨0.87%。今日全市场上涨个股数量为4868只,下跌个股数为623只。
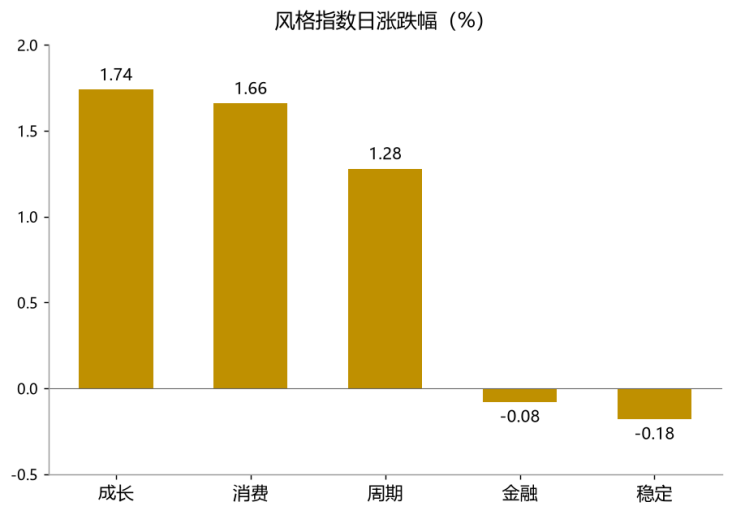
从风格指数上来看,今日各风格表现分化明显,其中成长风格的个股涨幅最大,稳定风格的个股表现最弱。近期风格转换较为明显。
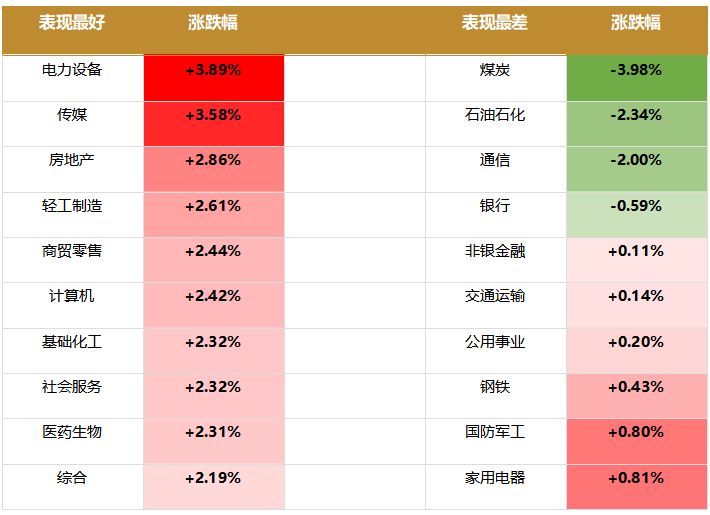
盘面上,31个申万一级行业中27个行业上涨、4个行业下跌,其中电力设备,传媒,房地产行业领涨,涨幅分别为3.89%,3.58%,2.86%。煤炭,石油石化,通信行业领跌,跌幅分别为-3.98%,-2.34%,-2.00%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.31%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。

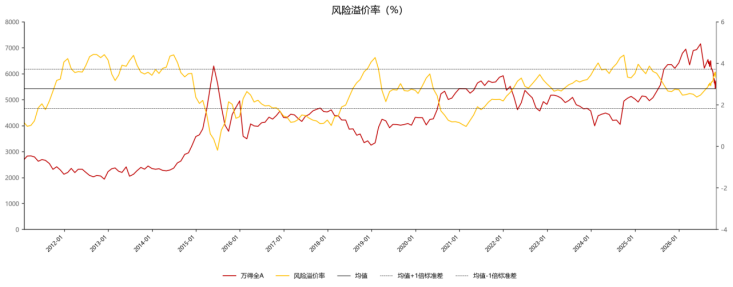
(注:风险溢价率数据更新至当日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:中期选举落地首日全球资产大重定价
海外重大事件方面,美东时间11月4日,中期选举结果落地后的首个交易日全球资产出现集中重定价。原油方面,NYMEX 12月合约收跌7.97美元报88.12美元/桶、跌幅8.29%,盘中最低触及87美元附近,创三个月低点;ICE布伦特1月合约收跌8.98美元报94.62美元/桶,按前收103.60重算跌幅8.67%。此前11月3日油价已因美伊谈判乐观预期单日跌逾7%,两日累计回吐约15%。
股市方面,道琼斯指数大涨1569.4点收于53356.12点、涨幅3.03%,标普500上涨1.58%收于7688.62点,纳斯达克指数上涨1.44%收于25736.51点;结构上呈“政治风险剥离”式调仓——微软涨6.7%、亚马逊涨6.1%,AMD财报超预期(数据中心营收近乎翻倍)大涨约7%,太阳能与清洁能源股大涨(景顺太阳能ETF涨近6%),国防股下跌;但AI基建链逆势重挫,费城半导体指数下跌3.1%,存储板块希捷跌超8%、美光与闪迪跌约7%,CoreWeave跌超9%。贵金属与汇率方面,现货黄金上涨3.29%收于4059.92美元/盎司,为8月中以来最大单日涨幅,今日亚市延续涨势一度突破4130美元;美元指数美东时间一度下跌0.59%至101.25,为9月30日以来新低,美债10年期收益率下行约7个基点至4.89%附近。
地缘表态上,特朗普表示“伊朗战争将在我想要的时候结束”,并承认选举失利在很大程度上由伊朗冲突所致,同时宣布停止每年给以色列的40亿美元援助;伊朗方面要求美国明确回应7项条件,否则不开放霍尔木兹海峡。数据与利率预期上,9月JOLTS职位空缺大增33.3万个至752.3万个,远超预期的710万个;CME“美联储观察”显示12月加息25个基点概率约81.5%。影响方向上,中期选举的资产定价主线在落地首日集中兑现——油价出清“战争溢价”、美股解除政治不确定性折价、美元与美债收益率回落利好新兴市场流动性,今日A股与港股放量上涨、光伏设备板块涨停潮(美国《通胀削减法案》绿色补贴延续预期)即为直接映射。但需注意三点:其一,JOLTS超预期与约81%的12月加息概率表明美联储紧缩路径并未改变;其二,伊朗7项条件未获回应,中东局势反复仍可能加剧油价波动;其三,AI基建链与主流指数走势背离,AI监管趋严担忧成为新的定价变量。周五(11月6日)美国10月非农就业报告为下一个关键数据节点。
新闻二:《国务院关于金融工作情况的报告》全文公布
国内政策方面,全国人大网11月5日发布《国务院关于金融工作情况的报告》全文。该报告由中国人民银行行长潘功胜受国务院委托,于11月3日向十四届全国人大常委会第二十五次会议第二次全体会议作报告,是2022年以来全国人大常委会第五次听取和审议国务院金融工作情况报告。货币政策执行回顾(2025年10月以来)方面,实施适度宽松的货币政策,综合运用逆回购、MLF、买卖国债等工具保持流动性充裕,2026年1月、9月两次出台一揽子结构性货币政策措施;9月末社会融资规模存量同比增长7.1%、M2同比增长7.2%;9月新发放企业贷款加权平均利率2.96%、新发放个人住房贷款利率3.05%、5年期AAA级企业债收益率1.7%,主要利率均处于历史低位。
汇率与外汇市场方面,坚持市场在汇率形成中的决定性作用,运用宏观审慎管理工具维护外汇市场平稳运行;2025年10月至2026年9月人民币对美元升值约5.8%,外汇市场更加成熟、出口对汇率波动的敏感性下降。下一步五项工作考虑中,第五项明确提出实施好支持资本市场的货币政策工具,支持中央汇金公司发挥类平准基金作用,拓宽中长期资金来源、渠道和入市方式,巩固完善资本市场稳市机制,维护股票、债券、外汇等市场平稳运行,守住不发生系统性金融风险底线。政策意图上,“继续实施好”替代加码式表述,显示宽松重心由增量扩张转向存量效能释放与政策框架评估完善;资本市场在五项部署中单列一条、并首次在报告中明确“支持汇金类平准基金作用”,标志稳市机制由应急工具向常设基础设施转型,与11月2日三部门稳市座谈会、11月3日第三次互换便利操作与回购增持再贷款利率降至1%、11月15日起外汇存款准备金率上调,共同形成“股、债、汇”系统性预期管理组合。影响方向上,对A股构成中期制度性利好,11月4日至5日连续两个交易日放量上行、成交额重回2万亿元上方与之呼应;对债市中性偏暖,利率维持历史低位、流动性充裕取向不变;汇率方面“基本稳定”表述与外汇存准率上调同向,单边升值预期将进一步收敛。后续关注再贷款实际投放节奏、互换便利第四次操作窗口以及“十五五”规划建议中的金融表述。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究
最新资讯


