


研究周刊:科创50逆势突围,美国通胀推升加息预期。
宏观每周观察
2026-11-16
2k人浏览
摘要:A股冲高回落,科创50逆势上涨2.11%,创业板指跌1.59%;港股深度回调,恒生科技大跌6.50%;美股强势反弹,纳指涨2.27%。 国内方面,10月CPI同比上涨0.7%,核心CPI回落,食品与金饰是拖累,消费电子受AI需求拉动成为结构性亮点;PPI同比上涨5.7%,能源主导上涨但向下游传导乏力。10月出口同比大增35.2%,科技产业链支撑显著,其中集成电路出口暴涨137.1%,对韩国出口飙升92.4%,AI产业链跨境配套需求旺盛。 海外方面,美国10月CPI及核心CPI均超预期,核心通胀粘性仍强。数据公布后,2年期美债收益率飙升约17bp至4.73%,10年期逼近5%。市场定价12月加息已成定局,其中加息25bp概率达88.5%,加息50bp概率11.5%。
一、股票市场回顾
(一)中港美三地市场回顾2026/11/9-2026/11/13
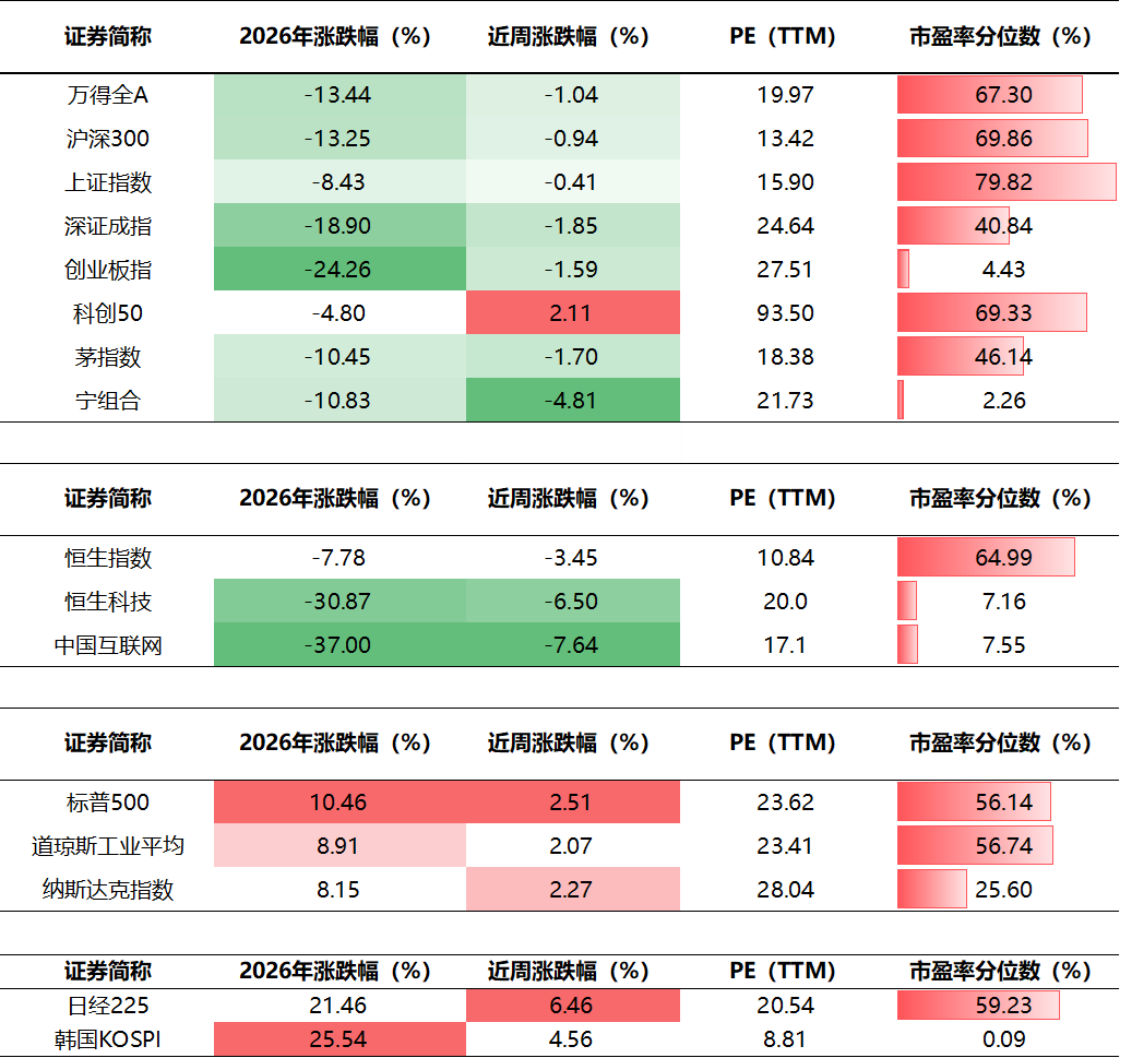
A股:冲高回落。上周上证指数跌0.41%,创业板指跌1.59%,科创50逆势上涨2.11%。市场风险偏好尚未全面恢复,同时科技板块内部分化,市场资金向国产算力替代与半导体设备方向集中。
港股:深度回调。上周恒生指数跌3.45%,恒生科技跌6.50%,中国互联网跌7.64%。主要受美联储加息预期升温,叠加市场对互联网企业财报及AI投入盈利兑现担忧影响。
美股:强势反弹。上周标普500涨2.51%,纳斯达克涨2.27%,道琼斯涨2.07%。科技股在前期大幅回调后迎来技术性修复。
资料来源:Wind,格上研究整理
数据截至:2026.11.13
(二)A股市场风格和各行业表现解读
资料来源:Wind,格上研究整理
数据截至:2026.11.13
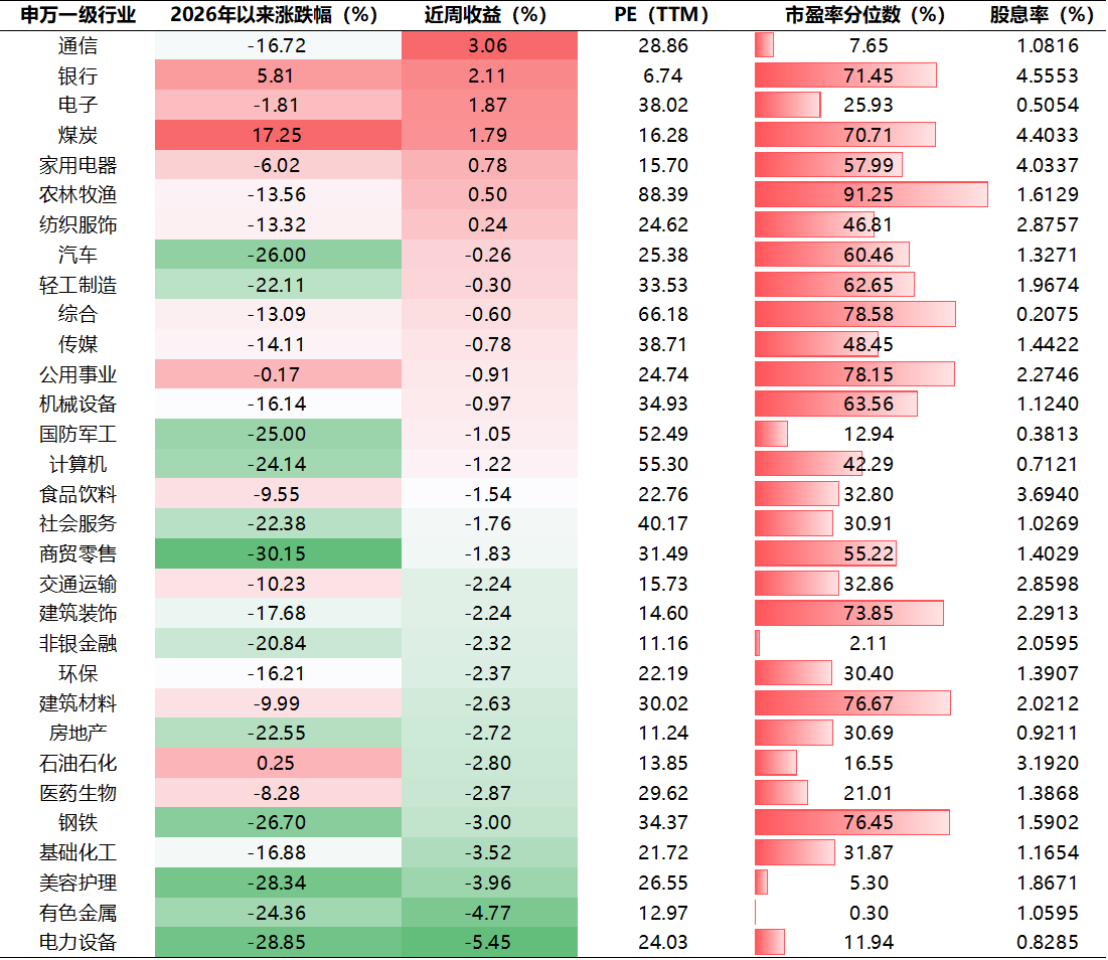
上周涨幅靠前的行业有通信、银行、电子、煤炭等;跌幅靠前的行业有电力设备、有色金属、美容护理、基础化工等。
本周A股市场风格
资料来源:Wind,格上研究整理
数据截至:2026.11.13
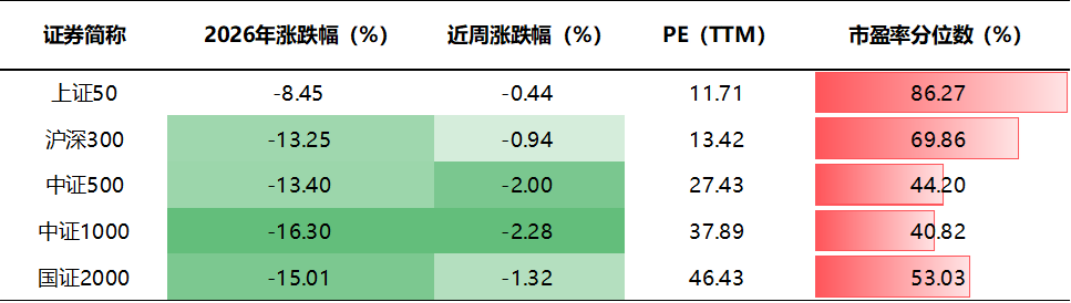
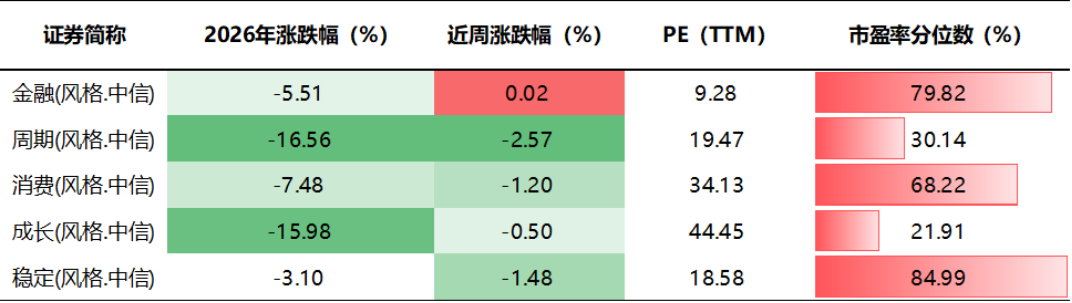
上周中小盘股和周期风格跌幅居前,中证500跌2%,中证1000跌2.28%,国证2000下跌1.32%,周期风格跌2.57%,仅金融风格微涨0.02%。
二、重要事件解读
(一)国内:10月CPI&PPI数据解读
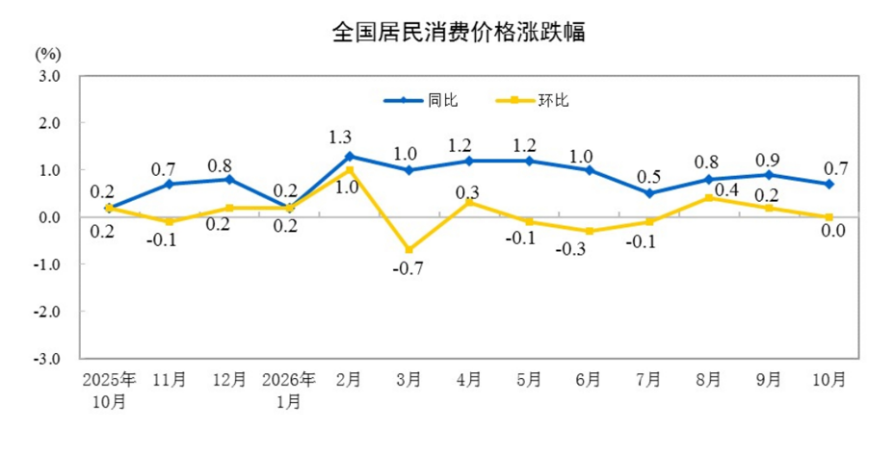
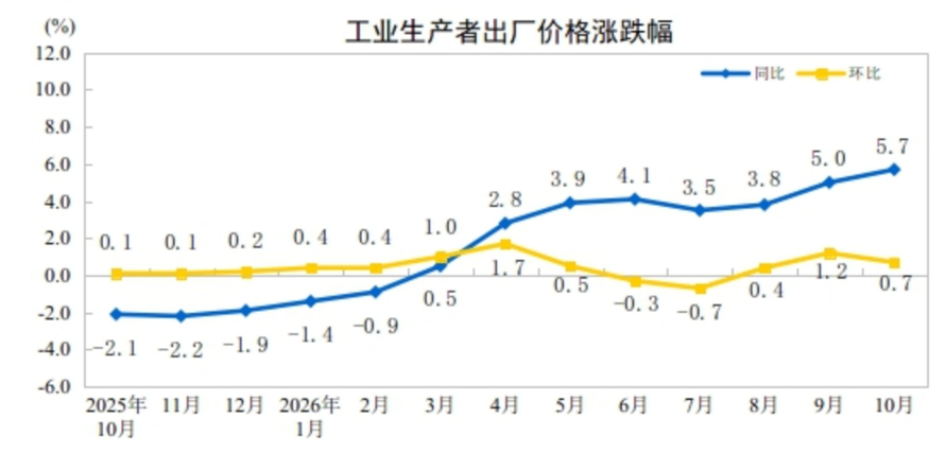
10月CPI同比0.7%,前值0.9%,环比持平,前值0.2%;核心CPI同比0.8%,前值1.0%。PPI同比5.7%,前值5.0%,环比0.7%,前值1.2%。
CPI:食品和金饰是拖累,消费电子是结构性亮点。食品同比-2.9%、降幅扩大1.2个百分点,其中鲜菜−16.9%、猪肉−8.6%、鲜果−3.8%;金饰同比4.5%,较前值22.5%回落18个百分点,环比-5.9%。能源为最大支撑项,汽油价格同比22.4%,涨幅扩大5.8个百分点,影响CPI同比上涨约0.63个百分点。另外,数据存储设备、平板电脑、计算机和移动电话价格分别上涨45.4%、29.3%、23.0%和16.7%,合计影响CPI同比上涨约0.26个百分点。
PPI:能源主导上涨,但上游向下游终端传导乏力。上游煤炭、油气开采及燃料加工同比涨幅全面扩大,煤炭开采和洗选业同比36.6%,石油和天然气开采业、石油煤炭及其他燃料加工业、化学原料和化学制品制造业分别上涨35.0%、29.9%和16.4%。而下游消费制造整体价格仍下行,酒、饮料和精制茶同比-5.2%,医药制造-3.2%,电力、热力生产和供应业-3.8%,汽车制造业-1.8%。
资料来源:国家统计局
数据截至:2026.10
(二)国内:10月出口数据解读
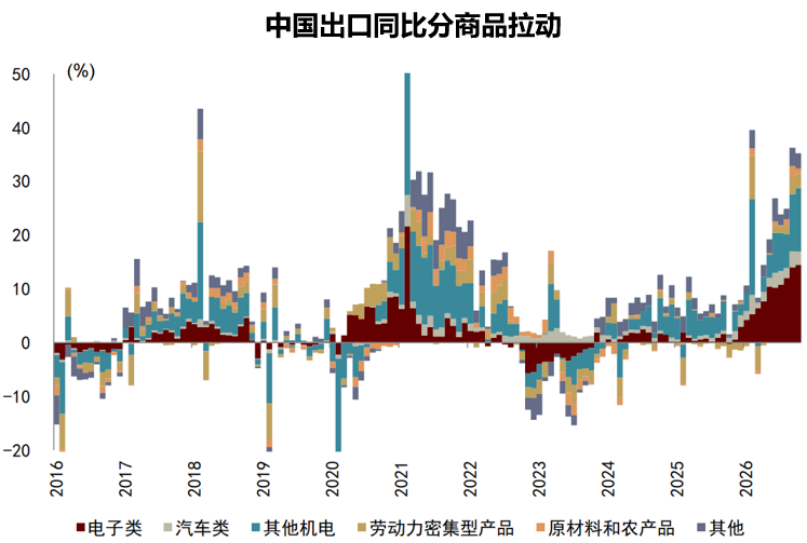
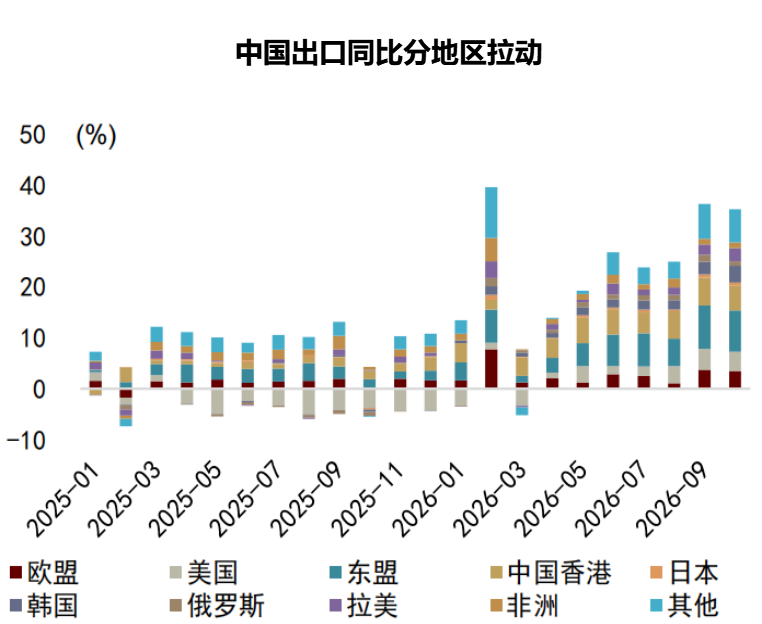
10月我国进出口总值7,193.8亿美元,同比37.9%,其中出口4,123.3亿美元,同比35.2%,进口3,070.5亿美元,同比41.6%。
科技产业链支撑下出口延续高位增长。分产品看,10月机电产品出口同比增长46.1%,占出口总额的67.4%,拉动整体出口增速28.7个百分点;高新技术产品出口增长66.6%,拉动出口增长18.1个百分点。其中,集成电路出口大增137.1%,拉动出口增长约7.5个百分点,自动数据处理设备及其零部件出口增长114.8%,成为突出的增量来源。
韩国成为10月较为突出的增量来源。分国别看,10月我国对东盟出口同比增长46.3%,占比升至18.9%,拉动整体出口增速约8.1个百分点,仍是最大拉动项。对韩国出口增速由9月的68.2%进一步跃升至92.4%,拉动出口增长约3.3个百分点,是10月最突出的加速项,同期韩国自身出口同比增长93.7%,中韩同步高增,反映AI产业链的跨境配套需求旺盛。对美欧出口仍具韧性,对美国、欧盟出口分别增长32.9%和24.3%,合计拉动整体出口增长约7.3个百分点。与此同时,新兴市场的支撑作用进一步增强,对拉美出口增长32.1%。
资料来源:Wind
数据截至:2026.10
(二)海外:美国10月CPI数据解读
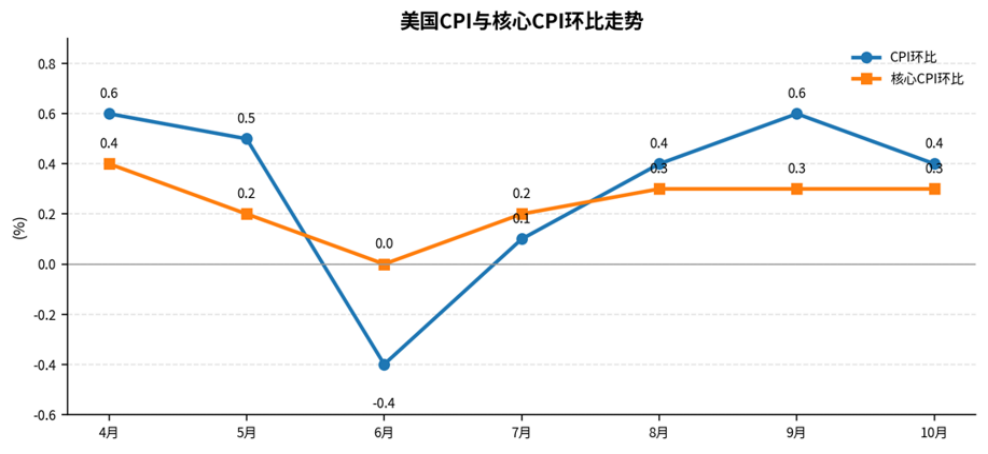
美国10月CPI环比上涨0.4%,预期0.3%,前值0.6%;核心CPI环比上涨0.3%,预期0.2%,前值0.3%。
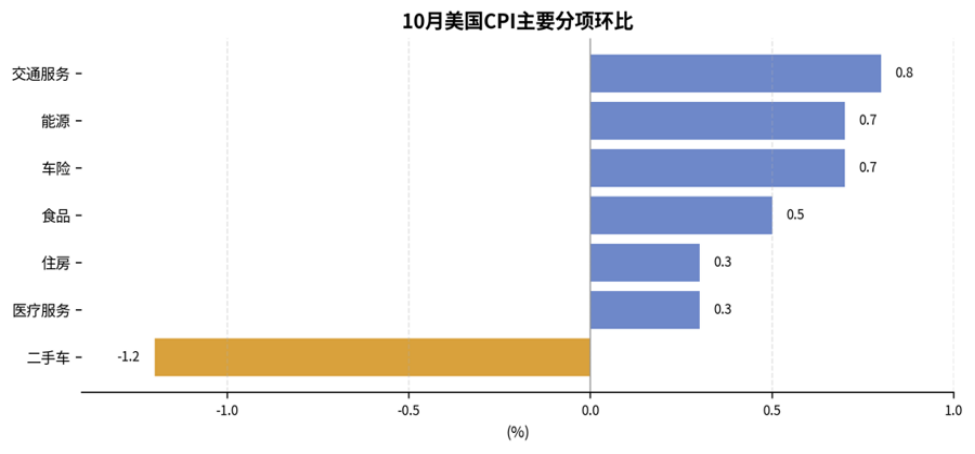
总体通胀放缓,主要由于能源边际贡献减弱。能源环比由9月5.2%大幅回落至10月0.7%,主要受汽油价格涨幅大幅收窄带动,汽油由9.1%回落至1.0%,燃油由15.3%回落至2.0%;但食品由0.0%升至0.5%,短期扰动仍在。
核心通胀粘性仍然较强,价格上行压力主要向服务端集中。核心CPI连续三个月环比0.3%,服务端,住房0.3%、交通服务0.8%、医疗服务0.3%、车险0.7%、娱乐服务0.9%、仅教育与通信服务环比持平;商品端,仅二手汽车与卡车-1.2%,不足以抵消服务端压力。
影响:
CPI高于市场预期,12月加息预期升温。11月10日数据公布后,2年期美债收益率上行约17bp至4.73%,10年期上行约10bp至4.98%。目前市场定价12月至少加息一次,加息25个基点的概率88.5%,加息50个基点的概率11.5%。
资料来源:Wind
数据截至:2026.10
风险提示:本材料不作为任何法律文件,不构成任何投资建议,不能取代您独立的投资判断。基金有风险,投资需谨慎。
最新资讯


