


格上每日收评—2026年11月19日
每日收评
2026-11-19
2.01k人浏览
摘要:今日市场三大指数集体收跌。2026年APEC深圳峰会收官,中方宣布五项举措,同日中美元首举行年内第三次会晤;美联储公布10月议息会议纪要偏鹰
格上每日收评—2026年11月19日
00:00
00:00
×1
今日市场
今日市场三大指数集体收跌,算力芯片与传媒板块高位回调,资金转向防御方向,呈现“指数走弱、结构分化”的格局。沪深两市成交额1.31万亿元,较前一交易日缩量约0.06万亿元。总体上,个股跌多涨少,全市场648只个股上涨。盘面上,31个申万一级行业中有3个行业上涨,其中家用电器,食品饮料,非银金融行业领涨,传媒,计算机,社会服务行业领跌。消息面上,2026年APEC深圳峰会收官,领导人非正式会议一致通过年度宣言并就亚太共同体建设提出“深圳展望”,中方宣布五项举措,同日中美元首举行年内第三次会晤;美联储公布10月议息会议纪要偏鹰,绝大多数官员认为通胀前景存在上行风险、几乎所有官员认为仍需进一步加息。
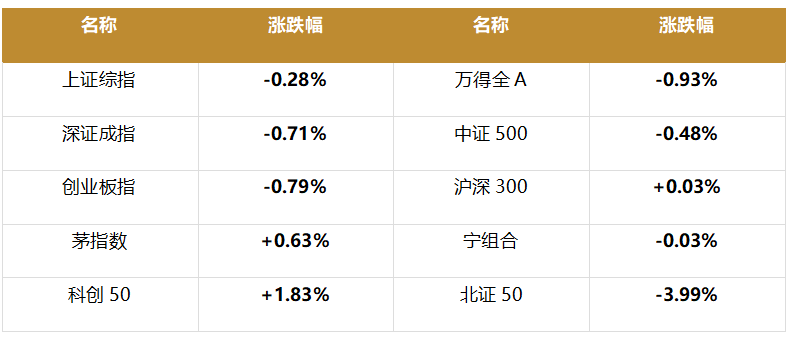
截至收盘,今日上证指数收于3577.62点,下跌0.28%,成交额为0.64万亿元;深证成指收于10583.20点,下跌0.71%,成交额为0.67万亿元;创业板指收于2293.34点,下跌0.79%。今日全市场上涨个股数量为648只,下跌个股数为4874只。
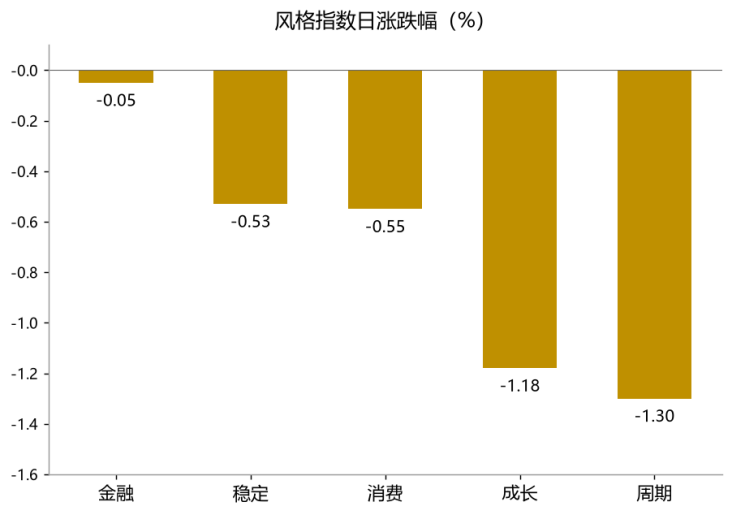
从风格指数上来看,今日各风格指数普遍回落,其中金融风格的个股表现相对抗跌,周期风格的个股跌幅最大。近期风格转换较为明显。
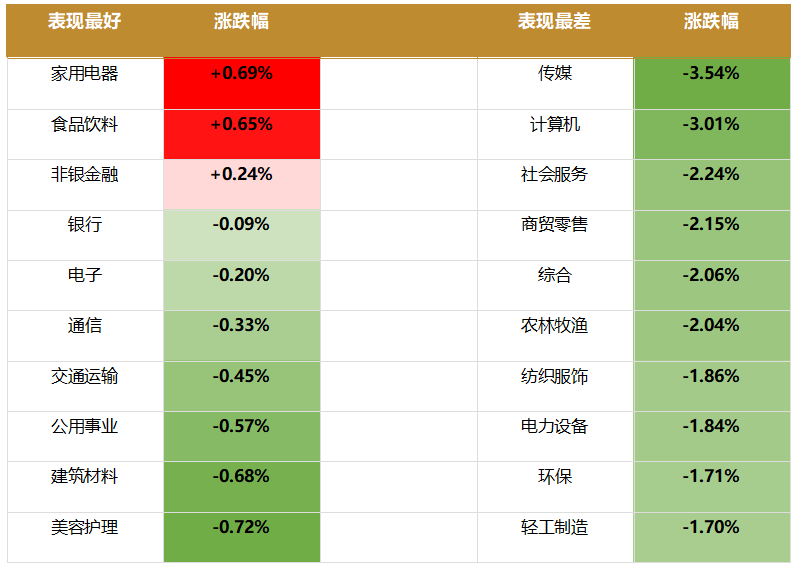
盘面上,31个申万一级行业中3个行业上涨、28个行业下跌,其中家用电器,食品饮料,非银金融行业领涨,涨幅分别为0.69%,0.65%,0.24%。传媒,计算机,社会服务行业领跌,跌幅分别为-3.54%,-3.01%,-2.24%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.51%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
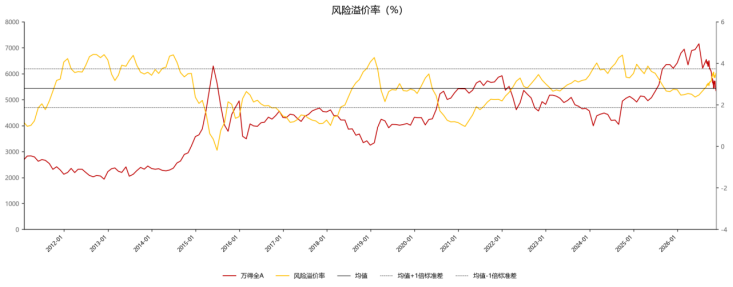
(注:风险溢价率数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:APEC深圳峰会收官,宣言与“深圳展望”获通过
2026年APEC领导人非正式会议于11月19日在深圳国际交流中心举行,国家主席习近平主持会议并发表题为《建设亚太共同体,续写“亚太奇迹”新篇章》的讲话。会议一致通过2026年APEC领导人宣言,就亚太共同体建设提出“深圳展望”,以及贸易、联通、创新领域3项成果文件;会议同时完成东道主交接,2027年东道主为越南。中方现场宣布五项举措,包括提供2000万美元资助开展APEC务实合作、在深圳设立亚太共同体研究中心、在数字技术、数据跨境流动、清洁能源、中小企业发展等领域设立合作机构。
中美元首会晤于同日下午在深圳麒麟山庄举行,为两国元首年内第三次双边会晤(5月北京、9月华盛顿、11月深圳),会谈约1小时。
据白宫随行媒体与在现场采访的媒体转述,双方成立的贸易理事会首份提案即为各自对300亿美元商品削减关税,并讨论了霍尔木兹海峡通航安全、芬太尼、俄乌冲突等议题;当日中俄美三国元首还举行了历史上首次面对面会晤,议题为维护世界和平、促进大国关系战略稳定,截至发稿三方会晤尚未发布联合成果文件。中方通稿要点以新华社发布为准。
本次峰会以主场多边外交把开放、创新、合作三大优先领域固化为制度性成果,利好APEC区域合作与自贸区主题(跨境电商、智慧海关、跨境支付)、粤港澳大湾区与深圳本地概念,以及“人工智能+”与数据跨境流动相关制度创新;贸易理事会“300亿对300亿”对等降税安排对中美经贸是延续性、可预期性利好而非新增量。
新闻二:美联储10月纪要偏鹰,部分官员称12月或加息50bp
美联储美东11月18日公布10月28—29日议息会议纪要:绝大多数与会者认为通胀前景存在上行风险;几乎所有与会者认为未来几个月可能需要进一步加息,以确保通胀及时回到2%目标;几位官员指出,若后续通胀数据不利,12月会议可能需要考虑加息超过25个基点。纪要同时关注人工智能:数据中心建设推高科技设备与熟练工人需求,部分官员担心价格压力向其他行业扩散;多数与会者注意到AI相关债务增长迅速,美联储工作人员提示表外租赁承诺与AI企业之间的循环融资可能在投资回报不及预期时放大损失。
同日官员密集表态:理事沃勒称若不释放明年1月加息的信号,则应在12月加息50个基点,并称非常担心通胀朝错误方向发展;巴尔表示通胀“过高”,若经济符合预期支持进一步加息;戴利主张审慎渐进,卡什卡利称美联储显然未在通胀职责上达标。隔夜市场剧烈反应:美东11月18日美元指数收103.7939、上涨0.22%,盘中升至2025年4月以来最高;WTI结算价83.26美元/桶,下跌3.20%;美债10年期收益率5.07%、下行3bp,30年期5.41%、下行5bp;现货黄金下跌3.24%报3724.71美元/盎司、现货白银下跌4.92%(媒体口径),均创2025年9月以来新低;美股道指下跌1.11%报50198.17点、标普500下跌0.23%报7323.63点连续第五个交易日下跌、纳指上涨0.42%报24429.88点,英伟达下跌2.89%创16个月新低。
影响方向上,加息路径整体上移,“12月加息25bp”已基本定价,“12月50bp”从尾部风险被搬到台面,构成对高估值成长股与黄金、白银等无息资产的双重分母端压制。美元走强直接传导至人民币,11月19日人民币兑美元中间价报6.7128、较上日调贬10个基点,为连续调升后的首次回摆。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究
最新资讯


