


格上每日收评—2026年10月09日
每日收评
2026-10-09
2.03k人浏览
摘要:今日市场三大指数探底回升、集体小幅收涨,节后第二个交易日呈现“深V”走势。OpenAI披露截至9月底年化营收低于预期。中国人民银行发布《关于人民币汇率的政策立场》
格上每日收评—2026年10月09日
00:00
00:00
×1

今日市场
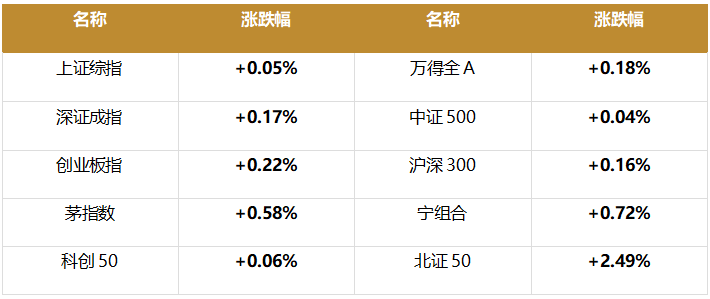
今日市场三大指数探底回升、集体小幅收涨,节后第二个交易日呈现“深V”走势。上证指数上涨0.05%报3813.79点,深证成指上涨0.17%报12641.86点,创业板指上涨0.22%报3043.33点;科创50上涨0.06%报1457.27点,万得全A上涨0.18%报6107.00点,茅指数上涨0.58%,宁组合上涨0.72%,北证50逆势走强大涨2.49%报1037.31点。盘面上,31个申万一级行业中23个行业上涨、8个行业下跌,传媒、计算机、商贸零售涨幅居前,国防军工、电子、银行跌幅居前。消息面上,OpenAI向投资者披露截至9月底年化营收约500亿美元、低于市场此前广泛引用的约700亿美元预期,中国人民银行发布《关于人民币汇率的政策立场》。
截至收盘,今日上证指数收于3813.79点,上涨0.05%,成交额为0.89万亿元;深证成指收于12641.86点,上涨0.17%,成交额为1.01万亿元;创业板指收于3043.33点,上涨0.22%。今日全市场上涨个股数量为3294只,下跌个股数为2140只。
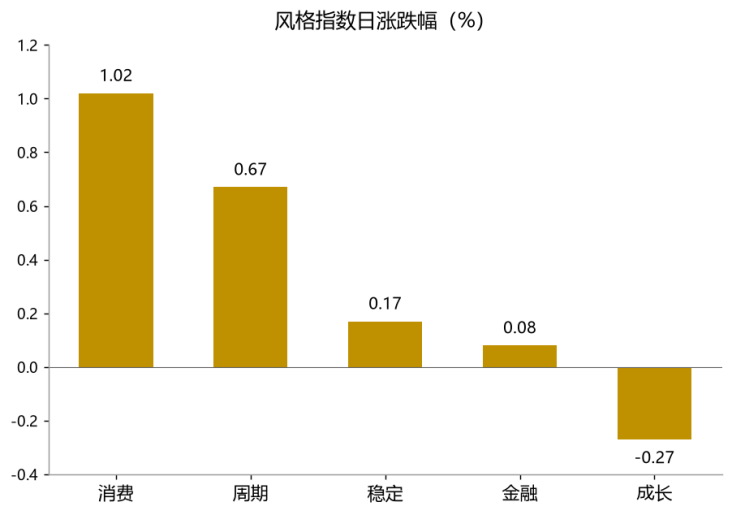
从风格指数上来看,今日五大风格指数涨跌互现、整体波动幅度收窄。消费风格领涨,涨幅为1.02%;周期风格上涨0.67%,主要受有色金属、煤炭等资源股带动;稳定风格上涨0.17%;金融风格上涨0.08%,涨幅最小;成长风格下跌0.27%,唯一收跌。整体看,市场呈现“消费领涨、成长承压、风格收敛”的温和修复格局,分化较前几日明显收敛,赚钱效应由早盘恐慌修复至结构性机会重现。结构上,消费风格在AI应用端传媒爆发、非银金融、煤炭等价值与红利方向带动下明显走强,商贸零售、美容护理等可选与新兴消费同步活跃;周期风格内部分化,有色金属受国际金属价格与避险需求支撑大涨2.17%、煤炭上涨1.57%,而机械设备(-0.98%)、建筑材料(-0.88%)等中游制造与地产链承压;金融风格受央行加量续作买断式逆回购、注资特别国债发行、券商午后拉升提振小幅收涨,但银行板块受“由硬切软”资金挤压回落1.07%形成主要拖累;成长风格在AI硬件链调整、费城半导体指数隔夜大跌3.39%冲击下小幅承压,但传媒、计算机等AI应用端逆势走强形成结构性对冲;稳定风格在公用事业、交通运输等防御方向微涨支撑下小幅收红。建议关注“AI由硬切软”主线下的应用端传媒、数字内容、AI短剧与算力国产化机会,同时留意资源与红利防御方向、中东局势与油价传导、三季报业绩披露期、美国9月CPI与10月美联储议息会议等关键时间节点。
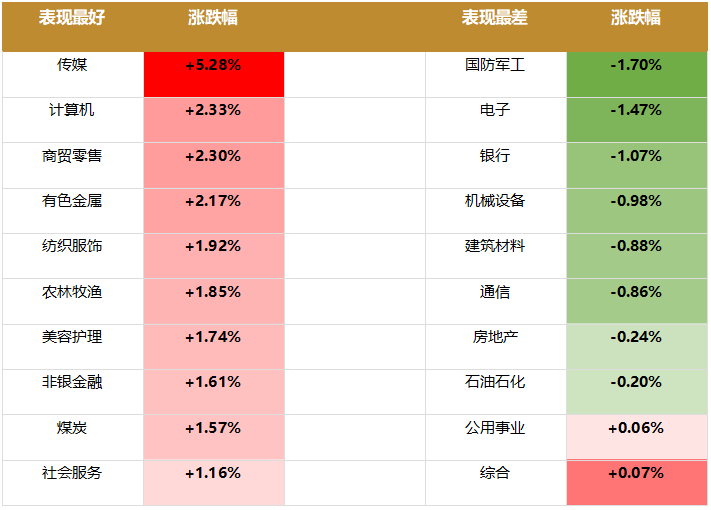
盘面上,31个申万一级行业中23个行业上涨、8个行业下跌,其中传媒,计算机,商贸零售行业领涨,涨幅分别为5.28%,2.33%,2.30%。国防军工,电子,银行行业领跌,跌幅分别为-1.70%,-1.47%,-1.07%。
从风险溢价指数来看,风险溢价率在历史上处于均值+1倍标准差之上时,A股往往处于底部区域。目前风险溢价率为3.14%,高于均值,低于一倍标准差。风险溢价指数近期维持高位,虽后期市场仍有扰动,但下行空间相对可控,建议投资者择机分批布局。
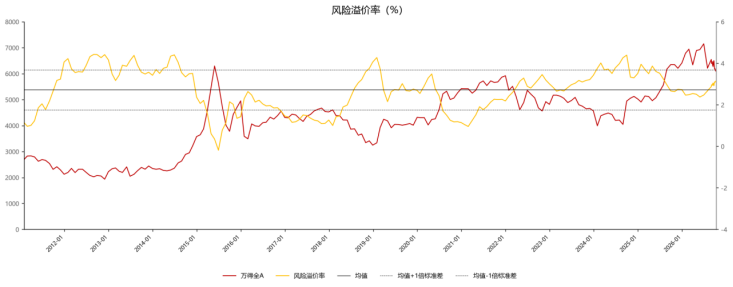
(注:数据更新至前一交易日,风险溢价率越大,表明配置股票的性价比越高;反之,则配置债券的性价比越高)
热点新闻
新闻一:OpenAI披露年化营收约500亿美元、低于市场700亿美元预期
OpenAI近日向投资者披露,截至9月底公司年化营收规模约500亿美元,较此前市场广泛引用的约700亿美元低约200亿美元(差异主要涉及统计口径),消息隔夜重创AI与半导体板块:美股三大指数10月8日(美东周三)收盘涨跌不一,道指涨0.10%报51231.64点,纳指跌1.25%报27193.34点(两连阴),标普500跌0.47%报7765.36点;费城半导体指数大跌3.39%,甲骨文跌5.6%(创7月16日以来最大单日跌幅)、英特尔跌5.34%、闪迪跌4.90%、博通跌4.35%、美光科技跌4.79%、SK海力士跌4.35%、英伟达跌2.94%;能源股逆市走强(西方石油涨3.56%、雪佛龙涨3.14%)。市场担忧若AI应用公司实际营收低于预期,其扩充算力、采购芯片和建设数据中心的能力与意愿将受影响。
新闻二:央行发布《关于人民币汇率的政策立场》
中国人民银行10月8日发布《中国人民银行关于人民币汇率的政策立场》。
文件强调:中国实施以市场供求为基础、参考一篮子货币进行调节的有管理的浮动汇率制度,坚持让市场在汇率形成中发挥决定性作用;中国贸易发展根源于产业国际竞争力的提升,中国没有必要、也无意通过汇率贬值获取贸易竞争优势,从不搞竞争性货币贬值;央行不预设汇率目标水平,不干预汇率长期趋势,保持汇率弹性和双向浮动;国际上有关汇率均衡水平的评估方法尚不成熟,将个别评估结论作为人民币汇率低估的“官方依据”,是对评估结果的曲解和误用。文件发布时点恰逢假期后人民币中间价连续企稳回升(10月9日中间价6.7330、较前一日调升37个基点,10月8日在岸人民币16:30收盘6.7014、涨39个基点),被视为针对外部“汇率低估”论调的正面回应。
注资特别国债方面,财政部10月8日发行2026年中央金融机构注资特别国债(一期),为5年期固定利率附息债,实际发行面值金额1500亿元,中标票面利率1.37%(“26注资特别国债01”加权中标收益率1.37%、边际1.41%,全场倍数2.25、边际倍数2.81),自10月9日起计息、按年付息。财政部此前已明确将发行3000亿元特别国债支持中央金融企业补充资本,实际注资扩围至工商银行、农业银行、中国进出口银行、中国人保、中国人寿集团、中国太平、中国再保、中国出口信用保险公司等8家机构,总额3600亿元(其中财政部出资3000亿元)——这是继2025年发行5000亿元特别国债注资4家国有大行之后,国家再次通过特别国债为中央金融企业补充核心一级资本,是近年来我国金融体系规模最大的一次集中资本补充行动。
流动性方面,央行10月8日开展12000亿元3个月期(89天)买断式逆回购(10月到期量10000亿元,加量续作、净投放2000亿元),并按一级交易商需求开展6060亿元隔夜逆回购;当日另有12145亿元逆回购到期(国庆长假集中到期)与700亿元国库现金定存到期,全口径净回笼约4085亿元。
市场有风险,投资需谨慎。本内容表述仅供参考,不构成对任何人的投资建议。
格上研究
最新资讯


