


资金面与股市资金流向日评20261009
宏观加油站
2026-10-09
2.01k人浏览
摘要:核心观点:① 央行公开市场投放18060亿元、到期22145亿元,单日净回笼4085亿元,其中3个月期买断式逆回购投放12000亿元;R001、R007分别上行0.88bp、3.24bp至1.3892%、1.4119%;② A股主要指数显著回调,上证指数跌0.79%、创业板指跌3.15%、科创50跌4.82%,沪深两市成交16836亿元、较前一交易日增加2443亿元,全市场主力资金净流出480.30亿元;③ 31个申万一级行业中12个获净流入、电力设备(16.89亿元)居首,电子净流出231.60亿元居前;两融余额25660.29亿元、较上一交易日增加42.14亿元。

(数据截至2026年10月8日收盘)
核心观点:① 央行公开市场投放18060亿元、到期22145亿元,单日净回笼4085亿元,其中3个月期买断式逆回购投放12000亿元;R001、R007分别上行0.88bp、3.24bp至1.3892%、1.4119%;② A股主要指数显著回调,上证指数跌0.79%、创业板指跌3.15%、科创50跌4.82%,沪深两市成交16836亿元、较前一交易日增加2443亿元,全市场主力资金净流出480.30亿元;③ 31个申万一级行业中12个获净流入、电力设备(16.89亿元)居首,电子净流出231.60亿元居前;两融余额25660.29亿元、较上一交易日增加42.14亿元。
一、银行间资金面
(一)公开市场操作:单日净回笼4085亿元
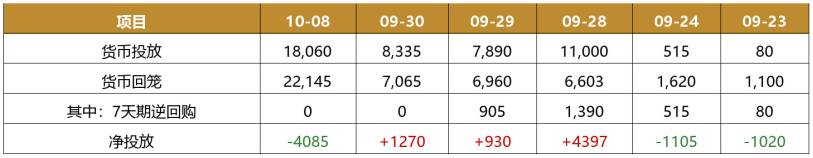
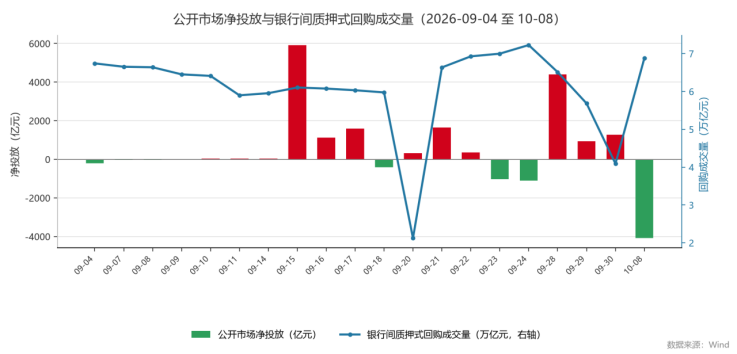
10月8日,央行公开市场投放18060亿元,其中3个月期买断式逆回购投放12000亿元、隔夜逆回购投放6060亿元,7天期逆回购未开展;当日有22145亿元到期,单日净回笼4085亿元。9月23日以来的六个交易日累计净投放387亿元。
表1 近6个交易日公开市场操作情况(亿元)

数据来源:Wind,格上基金研究整理(国庆假期10月1日至7日休市,10月8日为节后首个交易日)
数据来源:Wind,格上基金研究整理
量的层面,10月8日银行间质押式回购成交68819亿元,较9月30日增加27903亿元;受跨季与节后资金需求回升带动,成交明显放量。
(二)资金价格:资金面总体均衡 回购利率小幅上行
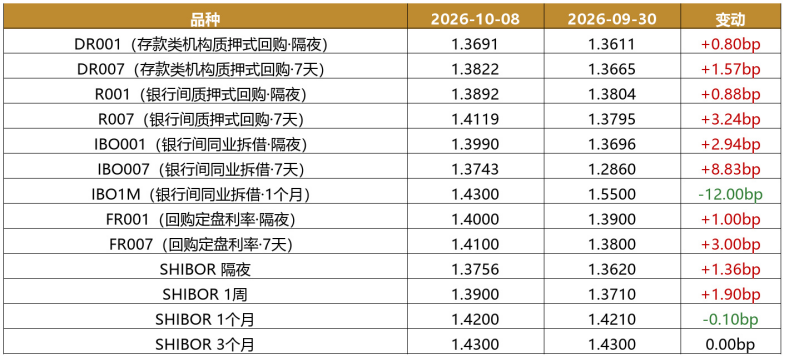
10月8日资金面总体均衡,回购利率小幅上行,R001、R007分别上行0.88bp、3.24bp至1.3892%、1.4119%,DR001、DR007分别上行0.80bp、1.57bp至1.3691%、1.3822%。
拆借与定盘利率多数上行,IBO001、FR007分别上行2.94bp、3.00bp;1个月期拆借(IBO1M)回落12.00bp至1.4300%,SHIBOR各期限变动在2bp以内。
表2 主要资金利率及变动(%)

数据来源:Wind,格上基金研究整理(2026-09-30 为银行间市场上一交易日)
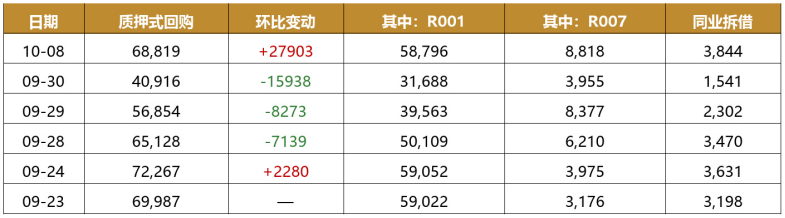
量的层面,10月8日银行间质押式回购成交68819亿元、较9月30日增加27903亿元;其中隔夜(R001)成交58796亿元、7天(R007)成交8818亿元。同业拆借成交3844亿元、增加2303亿元,拆借与质押式回购合计成交7.27万亿元。
表3 近6个交易日银行间回购与拆借成交量(亿元)

数据来源:Wind,格上基金研究整理(10月1日至7日国庆假期休市,10月8日为节后首个交易日)
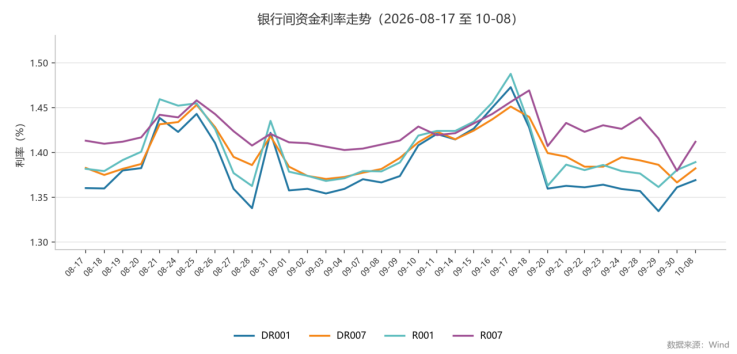
数据来源:Wind,格上基金研究整理
(三)存单与债券:票据利率大幅回落
10月8日1年期国有大行同业存单发行利率无新发行,最新为9月30日的1.4700%。10年期国债收益率上行0.77bp至1.6899%,1年期上行0.85bp至1.2282%,10Y-1Y期限利差46.17bp、收窄0.08bp。3个月期国股银票转贴利率下行20bp至0.50%,半年期下行8bp至0.50%,票据利率回落至历史低位。
表4 存单、国债与票据利率及变动
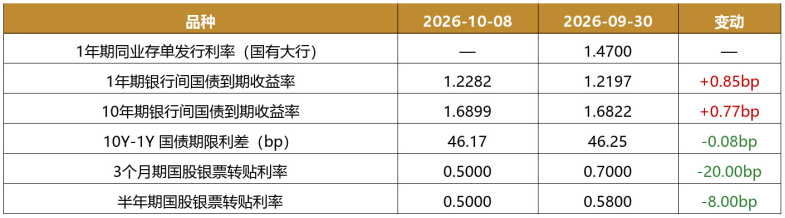

数据来源:Wind,格上基金研究整理(2026-09-30 为银行间市场上一交易日;1年期同业存单10月8日无新发行,最新为9月30日的1.4700%)
二、股市资金流向
(一)市场概览:指数显著回调 全天成交1.68万亿元
10月8日A股主要指数显著回调。上证指数收于3811.90点、跌0.79%,深证成指跌2.07%,创业板指跌3.15%,科创50跌4.82%,中证全指跌1.56%。沪深两市全天成交16836亿元,较前一交易日增加2443亿元、成交有所放量。
表5 主要指数表现(2026-10-08)
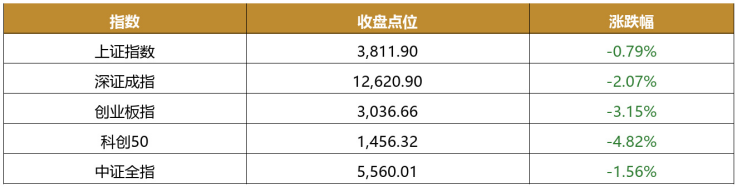

数据来源:东方财富,格上基金研究整理
(二)主力资金:全市场净流出480.30亿元
10月8日沪深A股主力资金净流出480.30亿元。以上证指数与深证成指口径观察分单结构,超大单与大单合计(主力资金)分别净流出180.33亿元、215.02亿元;中单分别净流入64.42亿元、37.76亿元,小单分别净流入115.90亿元、177.20亿元,散户资金延续逆势承接。
表6 主力资金分单流向(亿元)
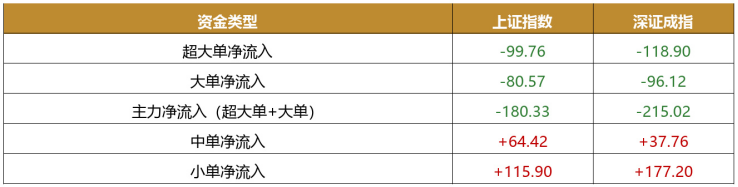

数据来源:东方财富,格上基金研究整理(分单为上证指数与深证成指口径)
(三)行业资金流向:12个行业获净流入 电子流出231.60亿元
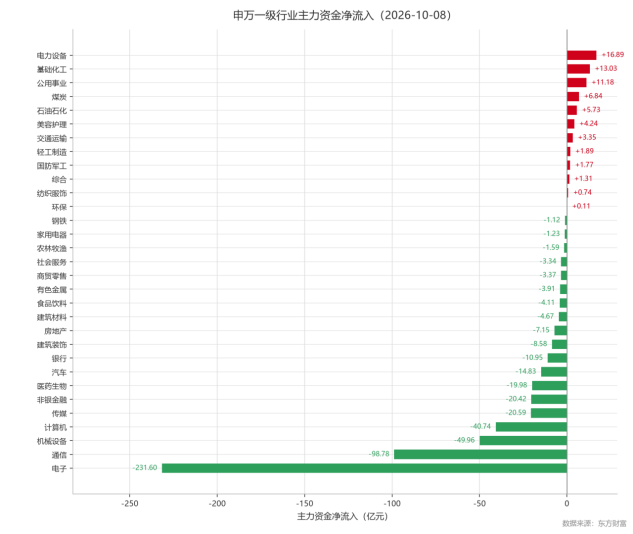
10月8日31个申万一级行业中12个行业获主力资金净流入,行业合计净流出479.84亿元。电力设备以16.89亿元净流入居首,基础化工、公用事业分别净流入13.03亿元、11.18亿元。净流出方面,电子净流出231.60亿元居首,通信、机械设备分别净流出98.78亿元、49.96亿元。
表7 申万一级行业主力资金净流入前7位与净流出前5位(亿元)


数据来源:东方财富,格上基金研究整理
数据来源:东方财富,格上基金研究整理
(四)杠杆与增量资金:两融余额小幅回升 陆股通成交放大
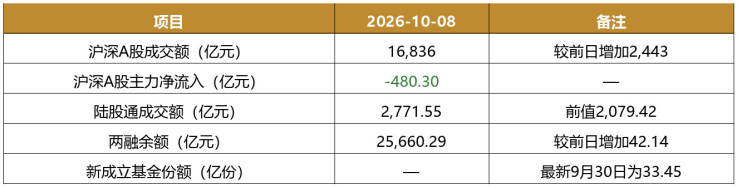
截至10月8日,沪深两市融资融券余额25660.29亿元,较9月30日增加42.14亿元(沪市13173.75亿元、深市12486.54亿元)。北向资金全天成交2771.55亿元、较前一交易日增加692.13亿元。新成立基金份额10月8日尚未更新,最新为9月30日的33.45亿份(其中偏股型30.45亿份)。
表8 杠杆资金与增量资金概览

数据来源:Wind、东方财富,格上基金研究整理(两融余额为10月8日值;新成立基金份额10月8日数据尚未更新,表中填「—」)
三、外币资金
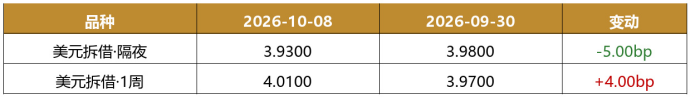
10月8日境内美元拆借加权成交利率隔夜报3.93%、1周期报4.01%,1周期较前一交易日上行4bp;较同期限人民币资金价格(R001、R007)分别高出约254bp、260bp,美元融出成本仍明显偏高。
表9 境内银行间美元拆借加权成交利率(%)

数据来源:Wind,格上基金研究整理(隔夜美元拆借9月30日未发布,前值取9月29日的3.98%)
数据来源:Wind、东方财富,格上基金研究整理
⚠️ 内容仅供参考,不构成投资建议
最新资讯


