


上周机构调研:三季报密集披露 光通信测试获青睐
公募基金研究
2026-10-26
2k人浏览
摘要:A股缩量调整,周五V型反弹。结构上小盘与低位制造占优。港股科技板块承压。南向资金全周净流出明显扩大,是全球科技股回调的区域映射。美股指数分化,科技股大幅回撤。AI叙事的定价方式改变,Meta三季报后,市场对“AI资本开支”的定价从收入驱动切换到融资驱动。 我国GDP运行仍在合理区间,工业高技术产业增速亮眼,消费较弱。 金融街论坛开幕,央行打出一揽子政策“组合拳”。
一、股票市场回顾
中港美三地市场回顾(2026/10/19-2026/10/23)

数据来源:wind
数据截止至:2026.10.23
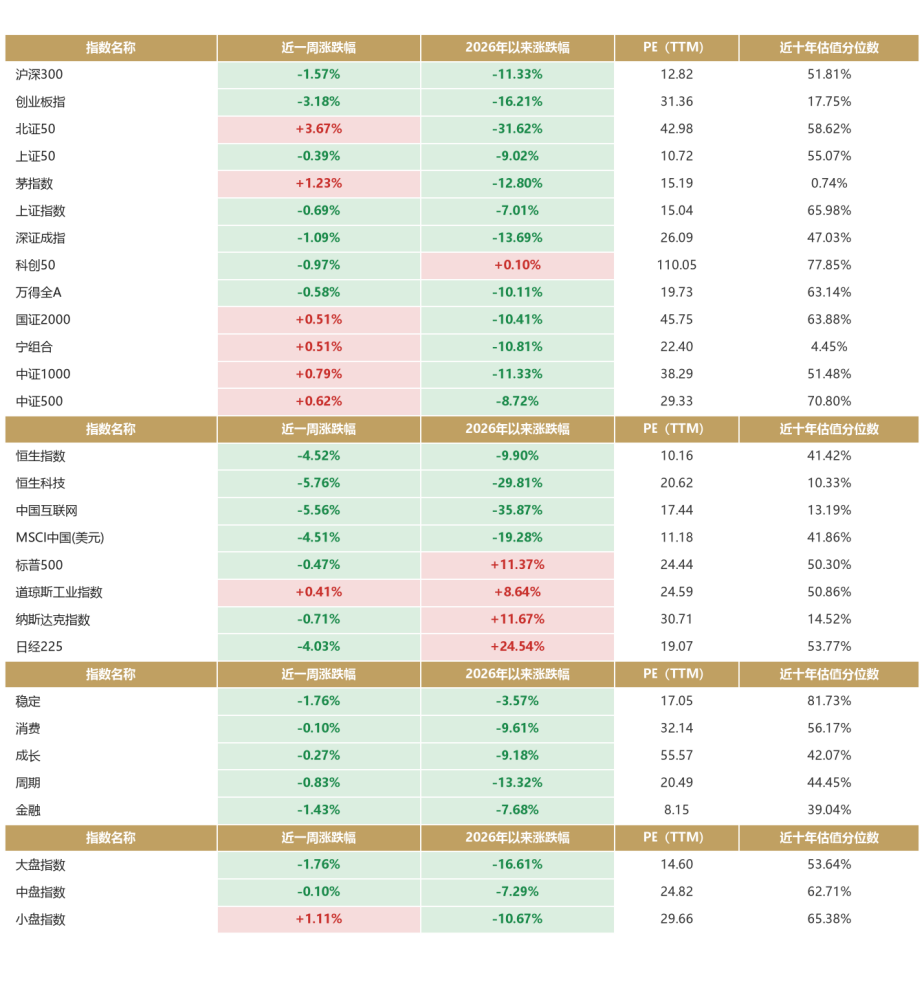
A股:缩量调整,周五V型反弹。上证指数全周下跌0.69%收于3690.48点,深证成指跌1.09%,沪深300跌1.57%,创业板指跌3.18%。周三、周四连续调整后,周五早盘一度下探3574.27点(较前收盘跌2.29%),随后放量拉回。结构上小盘与低位制造占优,北证50全周涨3.67%,中证1000、国证2000分别涨0.79%、0.51%。
港股:跌幅居前,科技板块承压。恒生指数全周下跌4.52%收于23093.37点,恒生科技跌5.76%,中国互联网指数跌5.56%,MSCI中国(美元)跌4.51%。10月22日恒指单日跌3.03%、恒生科技跌5.04%,南向资金全周净卖出145亿元(上周57亿元),净流出明显扩大,是全球科技股回调的区域映射。
美股:指数分化,科技股大幅回撤。道琼斯全周涨0.41%、标普500跌0.47%、纳斯达克跌0.71%;其中10月22日单日纳指重挫2.60%、费城半导体指数暴跌6.72%,为6月23日以来最大单日跌幅。AI叙事的定价方式变了Meta 三季报后,市场对“AI 资本开支”的定价从收入驱动切换到融资驱动。
(二)A股市场风格和各行业表现解读
数据来源:wind
数据截止至:2026.10.23
风格方面,消费风格的个股表现最好,当周仅下跌0.10%;成长、周期、金融、稳定分别下跌0.27%、0.83%、1.43%、1.76%。大、中、小盘指数分别变化-1.76%、-0.10%、+1.11%,小盘股明显占优,大盘股表现最弱。
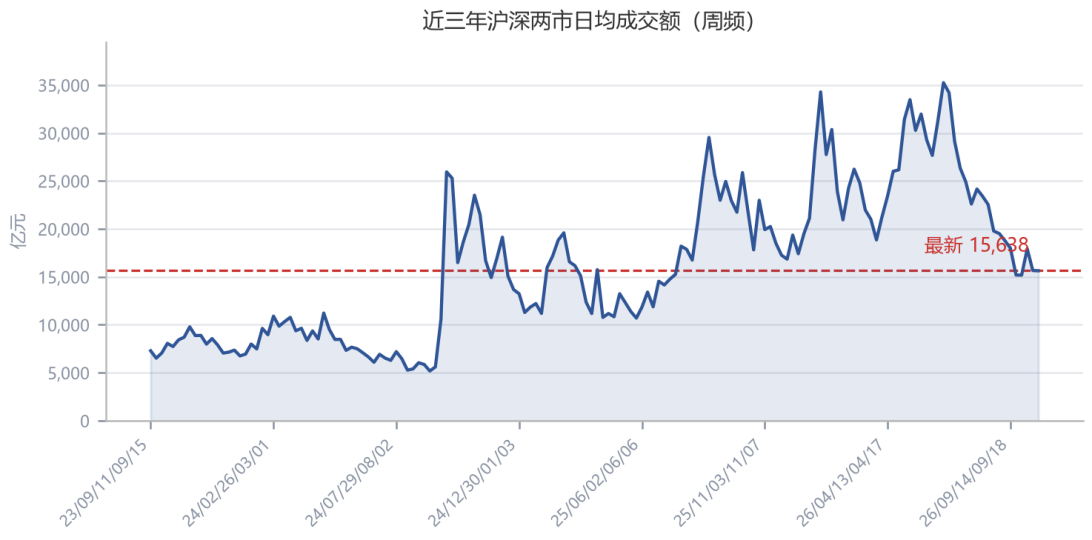
从成交量来看,市场量能低位徘徊。当周沪深两市日均成交额15638亿元,前值为15659亿元,减少21亿元;10月23日单日放量至19590亿元,为本周最高。
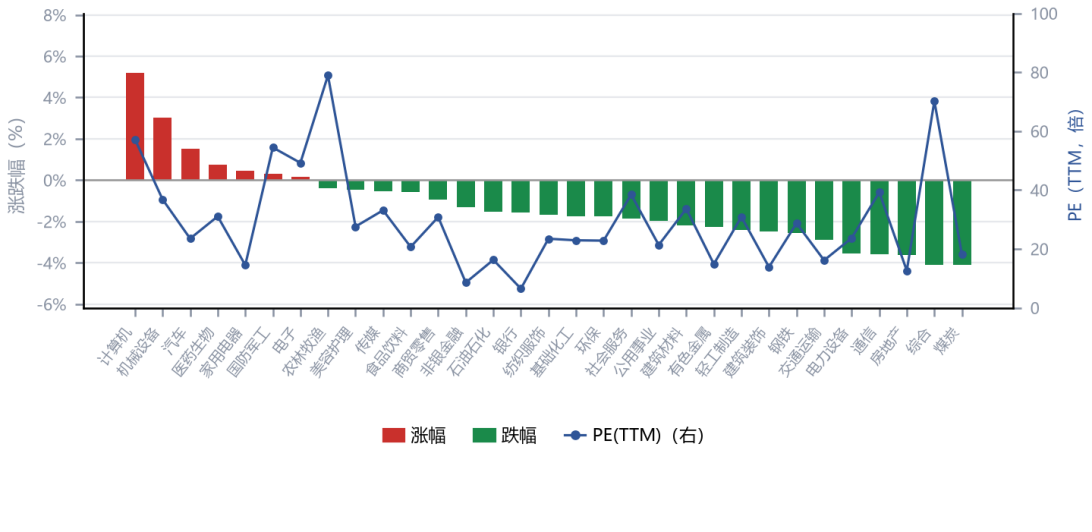
行业方面,本周31个申万一级行业中有7个行业上涨,其中计算机、机械设备、汽车行业涨幅最大,分别为5.21%、3.01%、1.51%;综合、煤炭、房地产行业跌幅最大,分别下跌4.12%、4.12%、3.61%。
二、重要事件解读
(一)我国:GDP运行仍在合理区间

数据来源:wind
数据截止至:2026.10.23
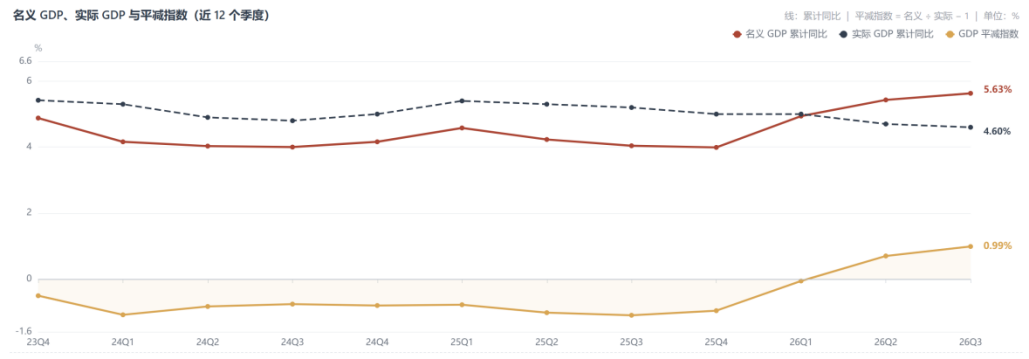
2026年前三季度我国GDP运行仍在合理区间运行。前三季度我国GDP累计同比增长4.6%,当季同比增长4.5%(二季度为4.3%),较二季度小幅回升。总体看,三季度经济仍然呈现边际改善的状态,处于温和修复阶段。
实际经济指标改善的同时,名义经济指标同时向好。三季度名义GDP增速高于实际GDP增速,价格因素对于经济名义规模的支撑在三季度继续增强。GDP平减指数自二季度已经回正这种趋势在三季度持续。但是,价格由负转正的基础仍然不牢固,需求并未全面复苏,价格修复还未从生产端顺利传导至消费端。
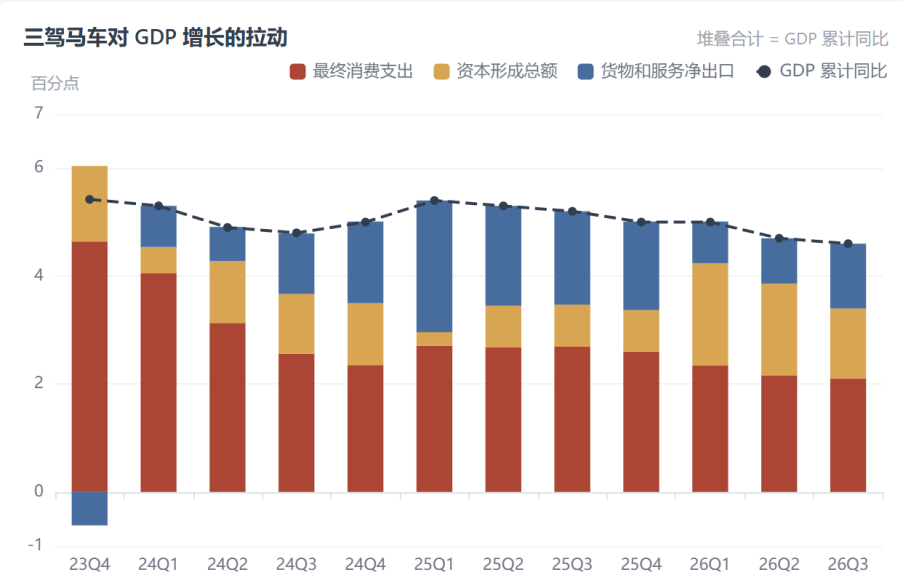
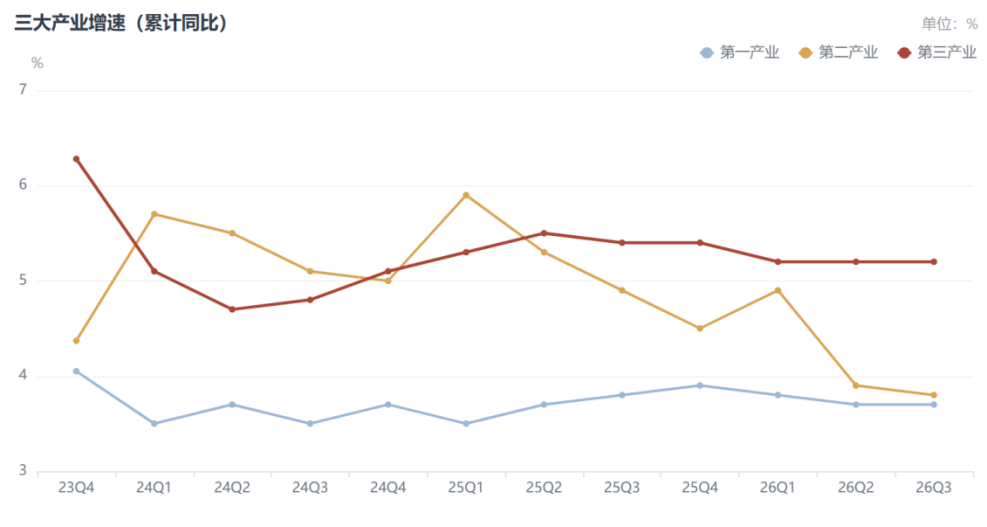
从产业结构来看,需求端:净出口是经济增长的重要引擎。资本形成总额贡献率由 36.1% 降至 28.3%(拉动 1.70pp → 1.30pp),投资动能走弱;货物和服务净出口贡献率由 17.9% 升至 26.1%(拉动 0.84pp → 1.20pp),连续两个季度回升,成为边际上最强的支撑项;最终消费支出贡献率 45.65% 仍是第一大来源,但拉动由 2.16pp 微降至 2.10pp,内需修复力度偏温和。生产端:第三产业增速维持在5.2%,继续明显高于第一和第二产业,是总量增长的重要支撑。
(二)我国:工业:高技术业增速亮眼
数据来源:wind
数据截止至:2026.10.23
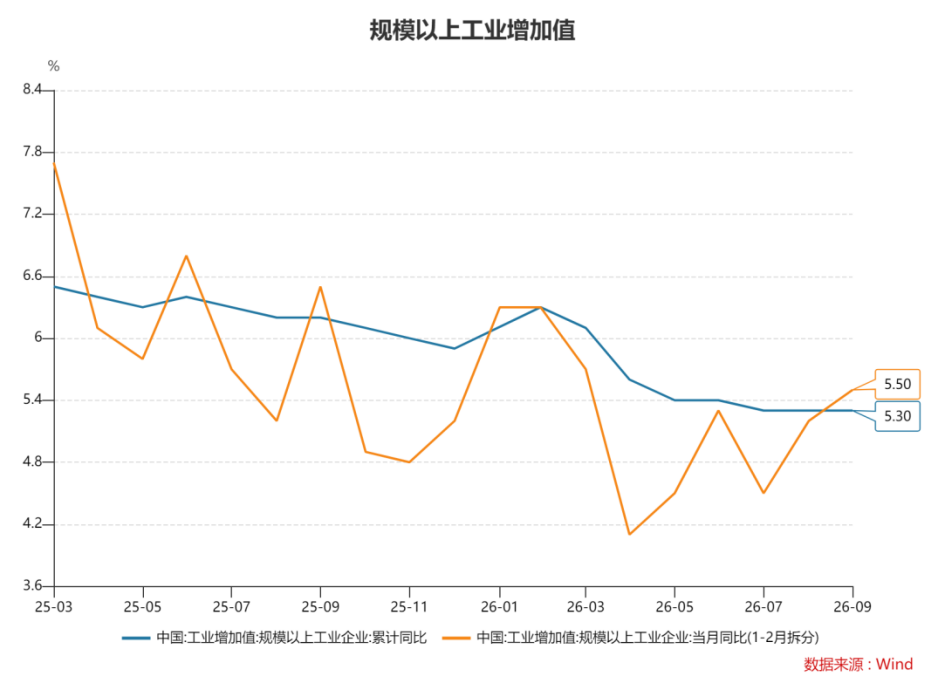
工业生产增速。1-9月累计增速为5.3%,与前值持平;9月当月同比5.50%,前值5.20%,其中高技术产业增加值15.30%,累计增长14.30%。
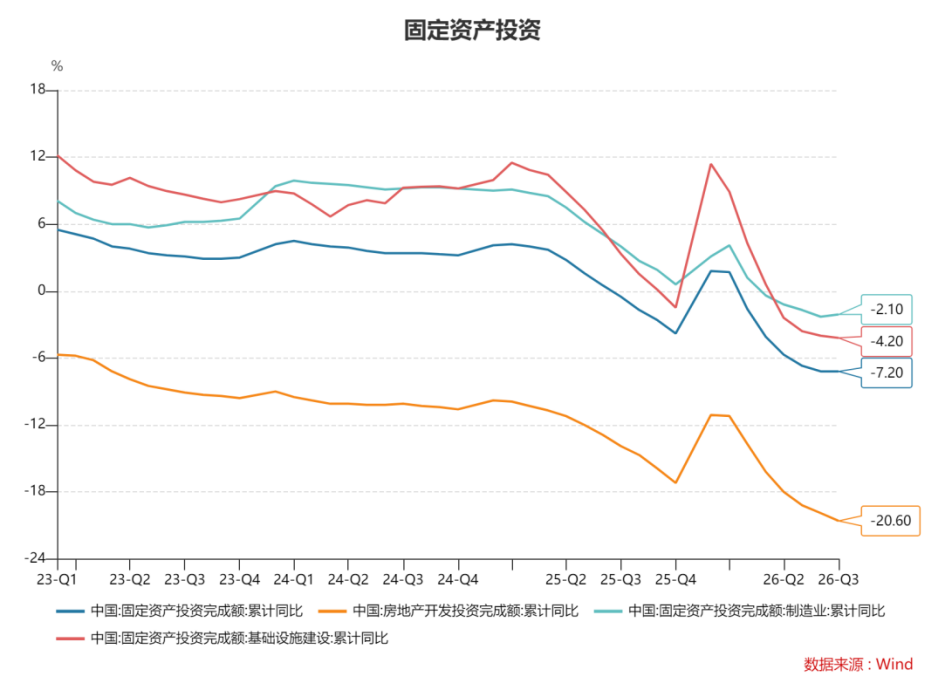
固定资产投资增速止跌走平。1-9月固定资产投资同比下降7.2%,1-8月为-7.2%,累计降幅与1-8月持平。制造业和基建的降幅均小幅收窄,房地产开发投资的降幅仍在扩大。1-9月房地产开发投资同比下降20.6%,1-8月为-19.9%;1-9月基础设施投资同比下降4.2%,1-8月为-5.4%;1-9月制造业投资同比下降2.1%,1-8月为-2.3%,降幅小幅收窄但仍好于整体固投水平。高技术产业投资方面,1-9月同比增长4.9%,1-8月为5.2%,累计增速回落0.3个百分点。
(三)我国:消费较弱

数据来源:wind
数据截止至:2026.10.23
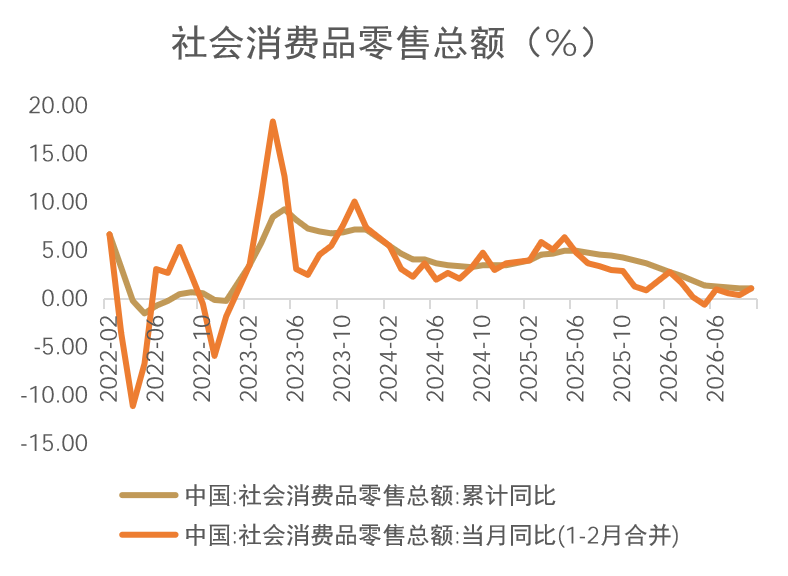
消费低迷。1-9月社零累计同比+1.13%,与1-8 月持平;9 月当月回升至+1.10%。结构上商品零售弱于餐饮、限额以上持续负增长,累计增速仍靠服务与县乡消费支撑。
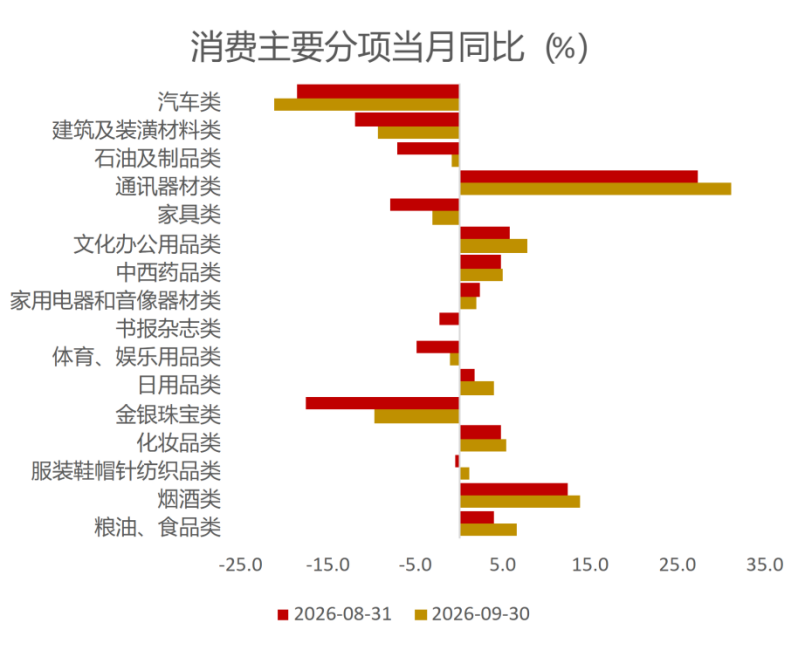
分项来看,汽车类零售同比-21.2%,前值-18.5%,为2022年5月以来最大降幅,汽车类零售大幅负增长仍是最大拖累。由于汽车类在限额以上零售中权重高,其走弱直接压低整体。大宗消费依然承压,反映出汽车和后地产消费拖累明显。
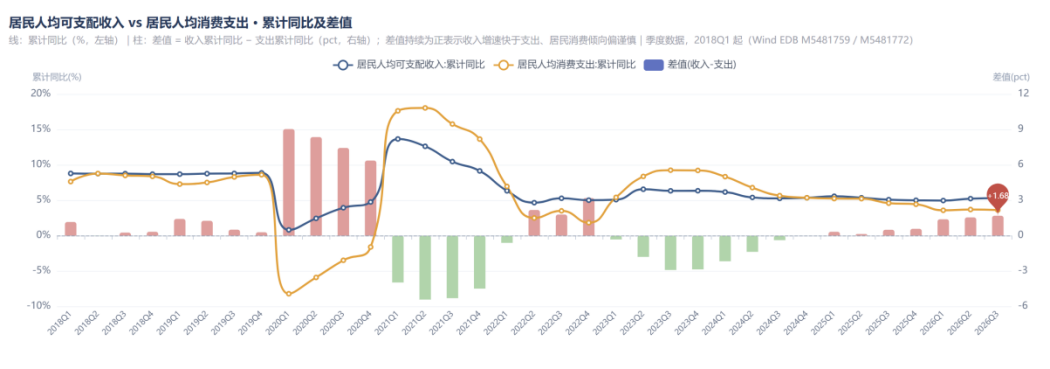
居民收入与支出剪刀差扩大。2026Q3居民人均可支配收入累计同比小幅回升至5.29%,前值5.22%;人均消费支出累计同比回落至3.61%,前值3.68%;收入与支出差值由1.54%走阔至1.68%。收入端改善未同步转化为消费支出,居民消费倾向仍偏谨慎,与社零弱增长相互印证。
(四)我国:金融街论坛开幕,央行打出一揽子政策“组合拳”
2026年10月19日,2026 金融街论坛年会开幕:
央行:设立应对非银机构大额赎回的流动性支持工具(会同金融监管总局、证监会),目的是建立债券市场稳定机制,构成人民银行宏观审慎管理的一项新工具。该工具在资管机构面临群体性流动性风险、债券市场出现“赎回—抛售”负向循环的特定情景下启用;适用机构包括银行理财子公司、公募基金管理人,以及对应的银行母行、证券母公司;与央行开展操作须满足宏观审慎要求、提供高等级抵押品,防止定价扭曲、形成“兜底幻觉”,维护市场纪律;操作要素将在公开市场业务公告中明确。
扩大常备借贷便利(SLF)适用机构范围,纳入境内外资法人银行,实现对境内存款类金融机构全覆盖。
利率调控框架转型:明确银行间隔夜回购利率(DR001)实际上已成为货币政策调控的目标利率,将研究择机把公开市场主要操作品种期限从7天切换为隔夜;同时逐步退出存贷款基准利率,以市场化利率指标替代,推动贷款定价基准多元化。
开放与互联互通:推动银行间与交易所债券市场互联互通落地;试点允许8家中资与外资人民币境外清算行在境内银行间外汇市场开展自营交易;出台金融支持北京(京津冀)国际科创中心指导意见。
证监会:同意首批 18 只主动 ETF 注册(对应约 360 亿元潜在增量资金);推出四项举措——筹建基金业运行监测中心、发布人工智能在证券期货业安全合规应用的意见、完善违规减持处罚规则、制定证券市场先行赔付指导意见;择机发布修订后的上市公司证券发行注册管理办法。
风险提示:本材料不作为任何法律文件,不构成任何投资建议,不能取代您独立的投资判断。基金有风险,投资需谨慎。
最新资讯


