


《私募投资母基金管理规定(征求意见稿)》解读
私募加油站
2026-10-29
2k人浏览
摘要:时隔三年多,证监会近日发文,细化了之前开放的规则。2026年10月23日,证监会就《私募投资母基金管理规定(征求意见稿)》公开征求意见。这份规定一共二十三条,把母基金的认定标准、分散投资比例、投资层级豁免、管理人资质、运作要求和投资负面清单全部写出。这是母基金行业第一次有了专属的部门规章。
《私募投资母基金管理规定(征求意见稿)》解读
一、新规为什么现在出台
2023年7月,国务院公布《私募投资基金监督管理条例》。条例第二十五条留了一个较为开放的规则:私募基金的投资层级要遵守国务院金融管理部门的规定。但符合证监会规定条件、把主要基金财产投给其他私募基金的私募基金,可以不计入投资层级。这条规定给母基金开了一扇门。条例把细化条件的权力交给了证监会。
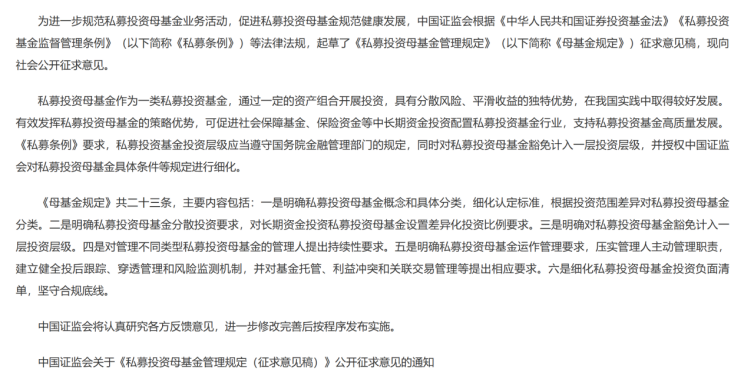
时隔三年多,证监会近日发文,细化了之前开放的规则。2026年10月23日,证监会就《私募投资母基金管理规定(征求意见稿)》公开征求意见。这份规定一共二十三条,把母基金的认定标准、分散投资比例、投资层级豁免、管理人资质、运作要求和投资负面清单全部写出。这是母基金行业第一次有了专属的部门规章。
《私募投资母基金管理规定(征求意见稿)》原文如下:

数据来源:证监会
从行业规模看,截至2025年末,全国私募基金管理规模约22.15万亿元。其中私募股权基金和创业投资基金合计约14.7万亿元,私募证券基金约5.8万亿元(数据来自中国证券投资基金业协会2025年二季度统计)。母基金分散投资、平滑收益的特征,天然适合社保基金、保险资金这类追求长期稳健回报的钱。监管层这次出规则,一个重要意图就是给长钱入场母基金扫清制度障碍。
二、80%红线:什么才算真正的母基金
新规最核心的一条,是重新定义了母基金。征求意见稿第二十二条说,“主要基金财产”指的是投资于相应标的的金额不低于基金资产净值80%的财产。具体分三类。私募证券投资母基金投私募证券基金份额不低于80%。私募股权投资母基金投创业投资基金、不动产私募投资基金、其他私募股权投资基金合计不低于80%;其中投创业投资基金不低于80%的,叫创业投资母基金。同时投证券和股权、但比例不符合前两类要求的,叫复合型母基金。
这条80%红线对行业影响较大。过去很多股权管理人做“直投加子基金”混合策略。一部分钱直接投项目,一部分钱投子基金。如果子基金投资比例达不到80%,这类产品就不能被认定为股权母基金,也就不能享受投资层级豁免。想要拿到母基金身份,直投部分最多只能占20%。这意味着混合策略的机构可能需要调整产品架构。要么把直投拆到另一只产品里,要么接受不能豁免层级的后果。
新规还要求母基金名称里必须带“母基金”三个字。公司型或合伙型母基金的经营范围也要写明“从事母基金投资活动”。这条规定堵住了过去一些产品打擦边球、名字里不带母基金却做母基金业务的做法。
三、四条分散度红线与长钱豁免
征求意见稿第四条给母基金划了四条分散投资的红线。第一,单只母基金投单只私募基金不超过资产净值的25%。第二,穿透后投到单一底层项目或标的不超过20%;母基金规模超过100亿元的,这条收紧到10%。第三,投同一实际控制人旗下管理人发的私募基金不超过30%。第四,同一个管理人旗下全部母基金加起来投同一只私募基金,不超过被投基金净值的30%;如果被投的是创业投资基金,放宽到50%。
这里有两个值得注意的细节。一是100亿元以上的母基金,穿透后单一项目从20%收紧到10%。这对聚焦单一赛道的股权母基金冲击不小。赛道型母基金的投资逻辑就是集中押注少数优质项目。现在被要求单一底层项目不超过10%到20%,等于强制分散。监管层的出发点是防止母基金名义上分散投资、实际上把鸡蛋放在一个篮子里。
二是第十七条给长期资金开了口子。社会保障基金、基本养老保险基金、年金基金、保险资金、合格境外投资者、国家级政府投资基金合计出资比例不低于80%的母基金,经全体投资者一致同意或基金合同约定的决策机制通过,可以豁免第四条的分散比例要求。这条规定的政策意图很清楚。监管层不想用统一的分散标准捆住长钱的手脚,而是把分散的决定权交还给长期投资者自己。数据显示,截至2025年末,养老金、保险资金等对公募基金、私募基金和私募资管产品合计出资占比约7.6%,比“十三五”末提高了2.5个百分点(数据源:中国证券投资基金业协会)。长钱入场是大趋势,新规相当于给这个趋势铺了一条快车道。
四、投资层级:豁免一层,但只能用一次
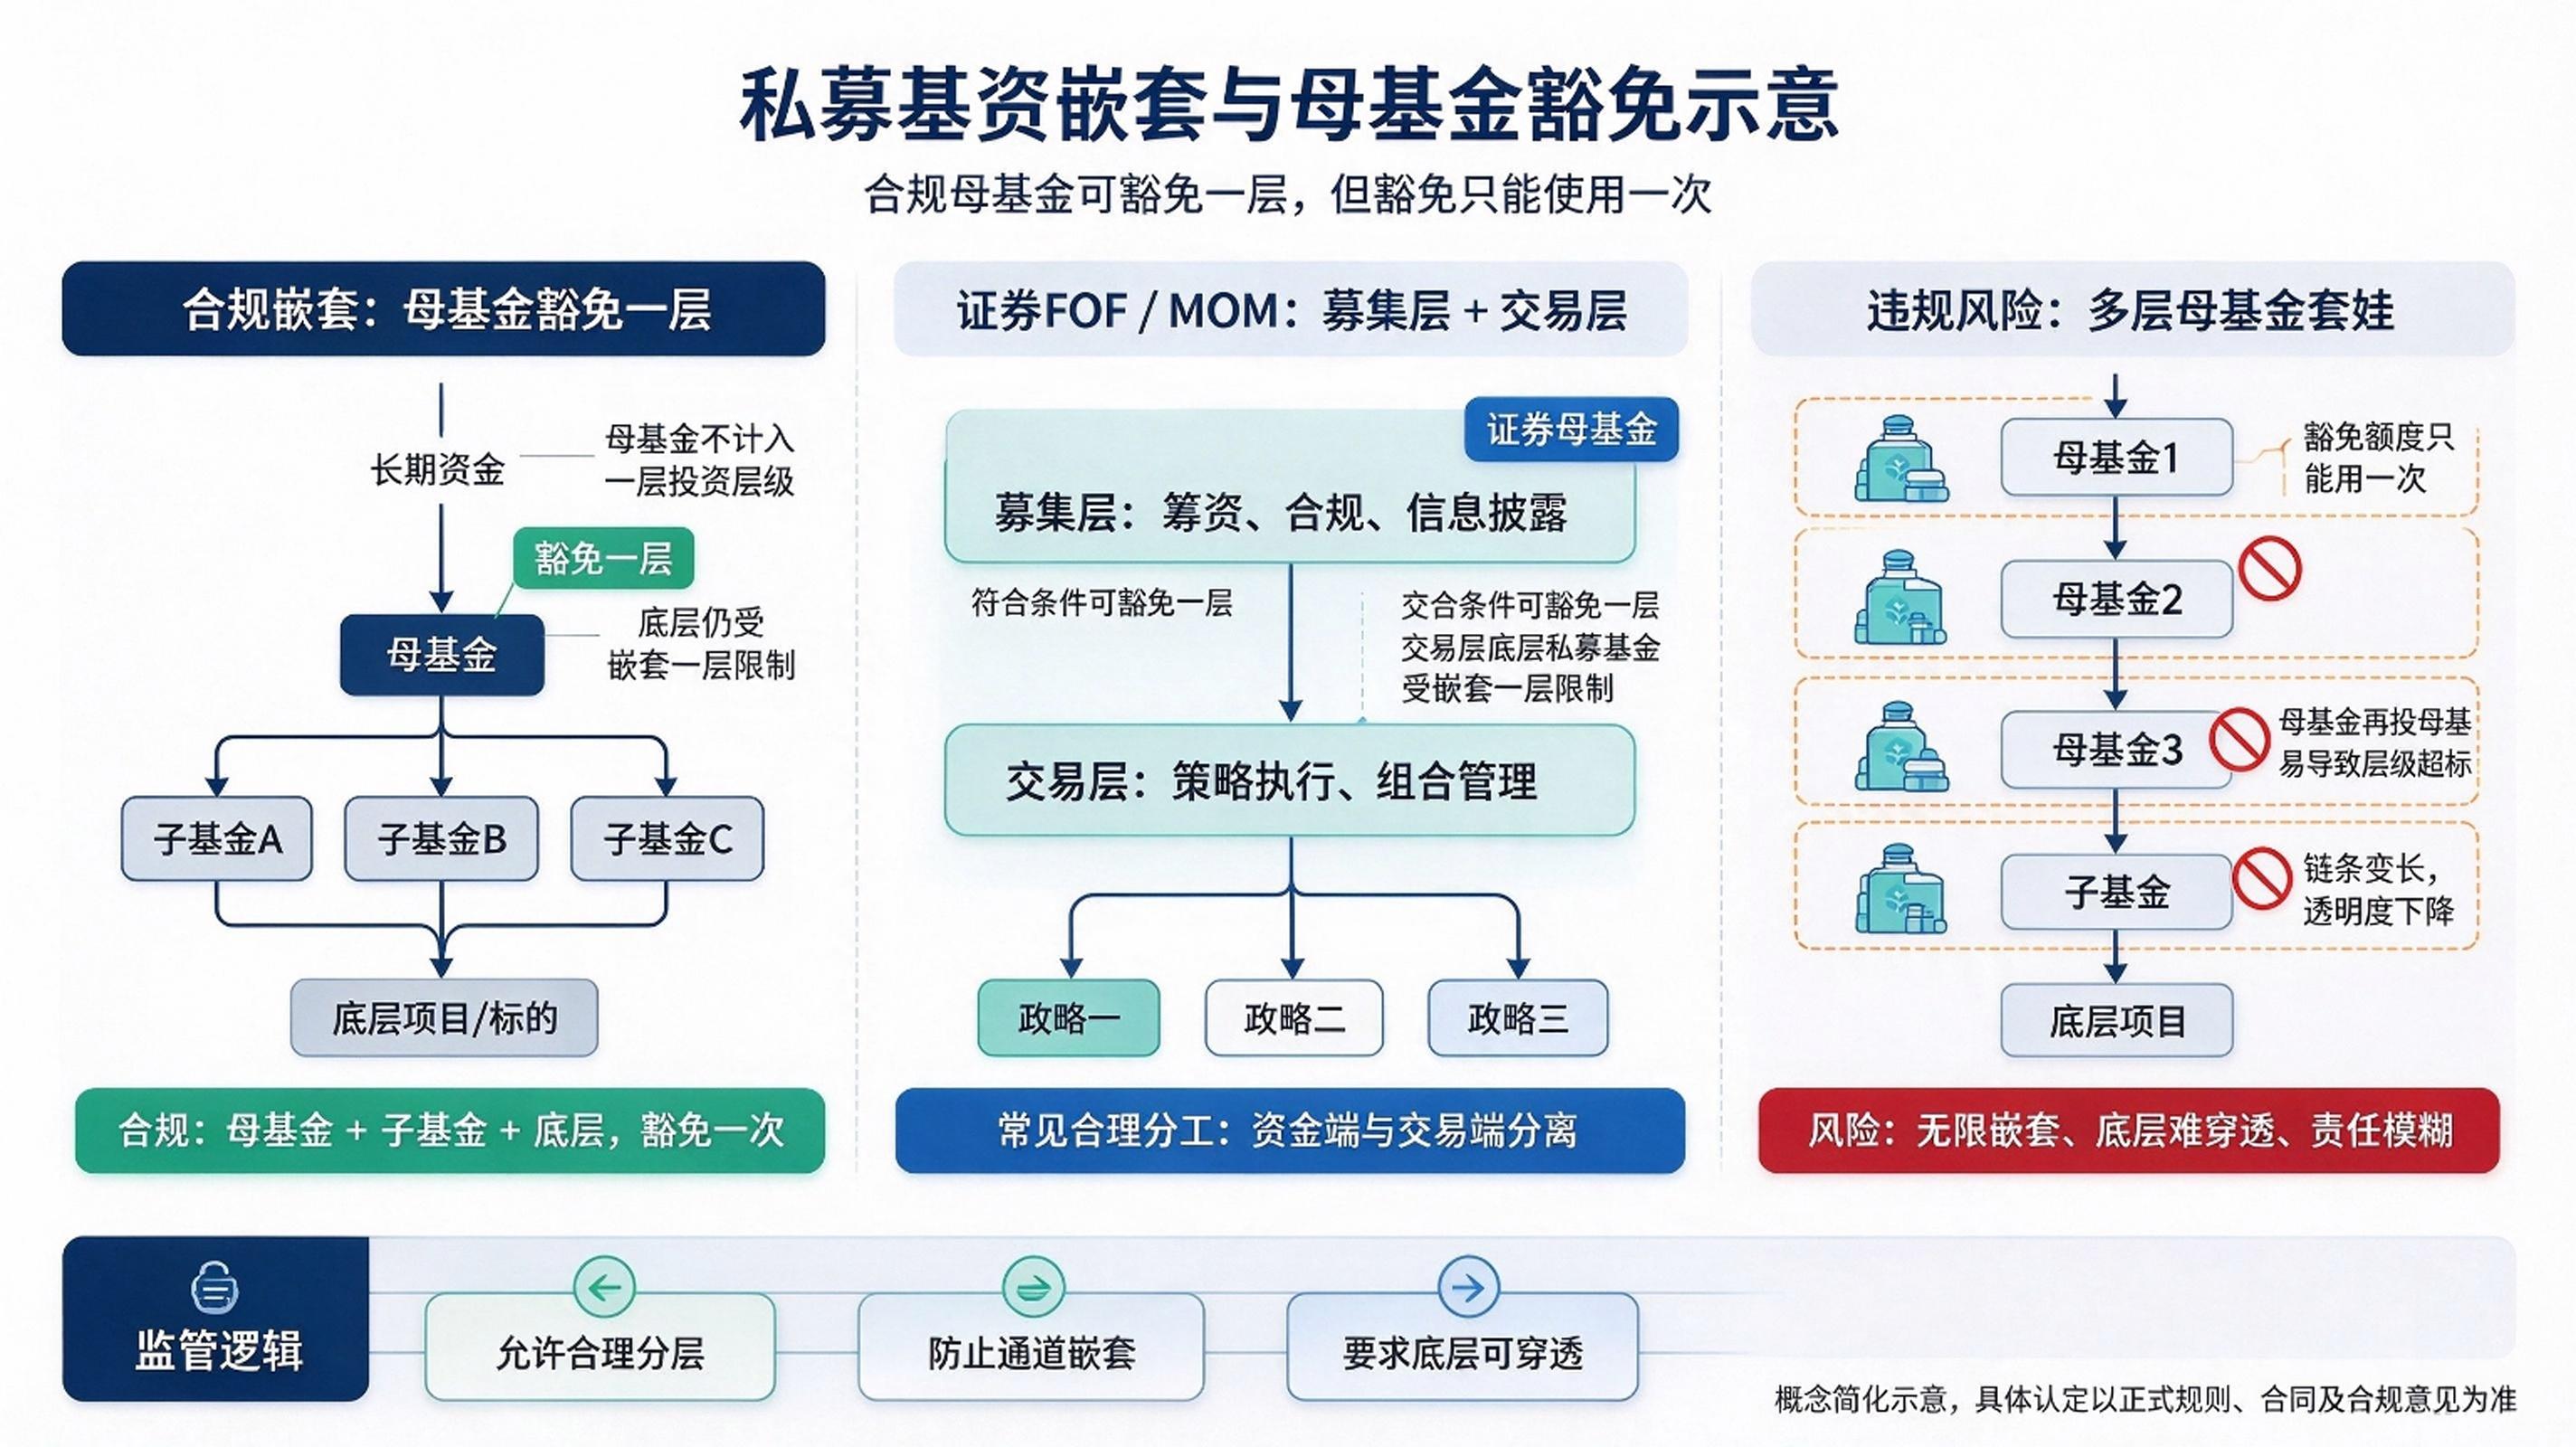
第五条规定,符合条件的母基金可以豁免计入一层投资层级。但证监会配套的起草说明里加了一个重要限制。母基金如果确有必要直接或间接投资其他母基金,或者接受其他母基金投资的,投资层级只能豁免一次。
这条规定的背景是私募基金嵌套层数的限制。按照现行规则,私募基金可以接受或再投资一层私募基金。但接受投资的私募基金不得再往下投私募产品。母基金豁免一层,意味着母基金本身不计入这层嵌套。但如果母基金套母基金,豁免额度只能用一次,不能层层嵌套。
这个限制对S基金影响值得关注。S基金专门收购存续私募基金的份额。如果S基金收购的标的基金本身已经有层级结构,那么单次豁免在架构设计中是否够用,需要具体测算。征求意见稿对此做了一些特殊安排。专门以收购存续份额为目的设立的母基金,经特别风险揭示并由全体投资者一致同意或合同约定的决策机制通过,可以豁免第四条第一款第四项的比例限制。同时,S基金还需要经符合规定的私募基金服务机构进行估值,并对底层项目分布和运营情况做穿透核查。这些条款说明监管层注意到了S基金的特殊性,但“豁免一次”的总体原则没有放松。从行业规模看,据执中发布的《中国私募股权二级市场白皮书》,2025年中国S市场完成交易1114笔,交易金额1179亿元,创历史新高。这个市场正在快速成长,新规对它的架构影响值得持续跟踪。
五、对证券FOF和MOM管理人的影响
做证券FOF和MOM的私募管理人是新规的直接适用对象。从条文看,证券母基金管理人需要持续符合协会登记要求。此外,至少要有一名具有5年以上社会保障基金、保险资金、母基金或证券基金期货投资经验的专职人员。这个门槛不算高,但过去很多小型证券FOF团队可能没有专门的长钱投资经验人员,需要补强。
关于行业关心的“募集层加交易层”两层结构问题。目前证券FOF实践中,一些产品采用募集层基金下面接交易层基金的架构。按照新规,符合条件的证券母基金可以豁免一层投资层级。如果募集层被认定为证券母基金,它投交易层这一层就被豁免。交易层下面再投底层私募基金,受嵌套一层的限制。
六、管理人资质和运作要求
新规对复合型母基金管理人要求最高。主要出资人或实际控制人需要有5年以上同时管理证券和股权资产的经验。近三年平均管理的证券母基金或创业投资母基金不低于10亿元,或者管理股权母基金不低于20亿元。还要有两名8年以上相关经验的专职人员,运营资金不低于2000万元。复合型母基金本身实缴募集资金不低于3000万元。这些数字把想做跨资产母基金的机构门槛抬得不低。
运作层面有几条硬要求。母基金管理人不能让渡投资决策权。管理人不能把遴选基金、确定标的、下达指令这些核心环节委托出去。母基金财产和被投基金财产都必须托管。母基金的投资人员不能同时兼任同一管理人旗下其他私募基金的投资人员。关联交易要专门披露并做特别风险揭示。年度财务报告必须经会计师事务所审计。这些规定压实了管理人的主动管理责任。
七、仍可能存在的问题
这份征求意见稿还有一些问题需要在正式稿中明确。第一,80%认定标准是按投资时算还是按持续运作算。如果市场波动导致某只母基金投资基金的比例临时跌破80%,是否触发母基金身份丧失。征求意见稿第四条提到非主观因素导致比例不达标的,可以在恢复交易后一个月内调整。但这主要针对分散比例,不是针对80%认定线。
第二,长钱豁免条款中“合计出资比例不低于80%”是按认缴还是实缴计算。征求意见稿没有写明。这个细节会直接影响产品设计。
第三,100亿元以上母基金的穿透分散要求收紧到10%,是否适用于已经存续的产品。新规没有明确过渡安排。存量母基金是否需要在某个期限前完成整改,需要看正式稿和配套规则。
八、总结
总体来看,这份征求意见稿是私募基金监管体系完善的重要一步。它把母基金从一个模糊的产品类别,变成了有明确身份、明确比例、明确资质要求的规范品类。对行业来说,短期是合规成本上升。长期看,母基金真正成为承接长钱、分散风险的制度化工具,对私募基金生态是一个建设性的变化。
最新资讯


