


【机构路演】大道寰球存续会——AI产业最新观点交流
机构路演
2026-11-02
3.02k人浏览
摘要:上证指数下跌2.48%,恒生指数上涨0.87%,标普500下跌0.57%。10月27日,9月工业企业利润数据发布,同比增长15.5%,但主要由上游涨价与AI电子拉动,内需修复仍待验证。10月30日,谷歌、英特尔财报不及预期引发美股科技股重挫,费城半导体指数单日下跌7.2%,AI高估值资产波动加大。10月31日,10月制造业PMI回升至50.1%,时隔半年重返扩张区间,政策效果初步显现;资金集中流向银行、煤炭等盈利确定性方向,中证红利指数全周上涨3.59%。
一、股票市场回顾
中港美三地市场回顾2026/10/26-2026/10/30
数据来源:wind
数据截止至:2026.10.30
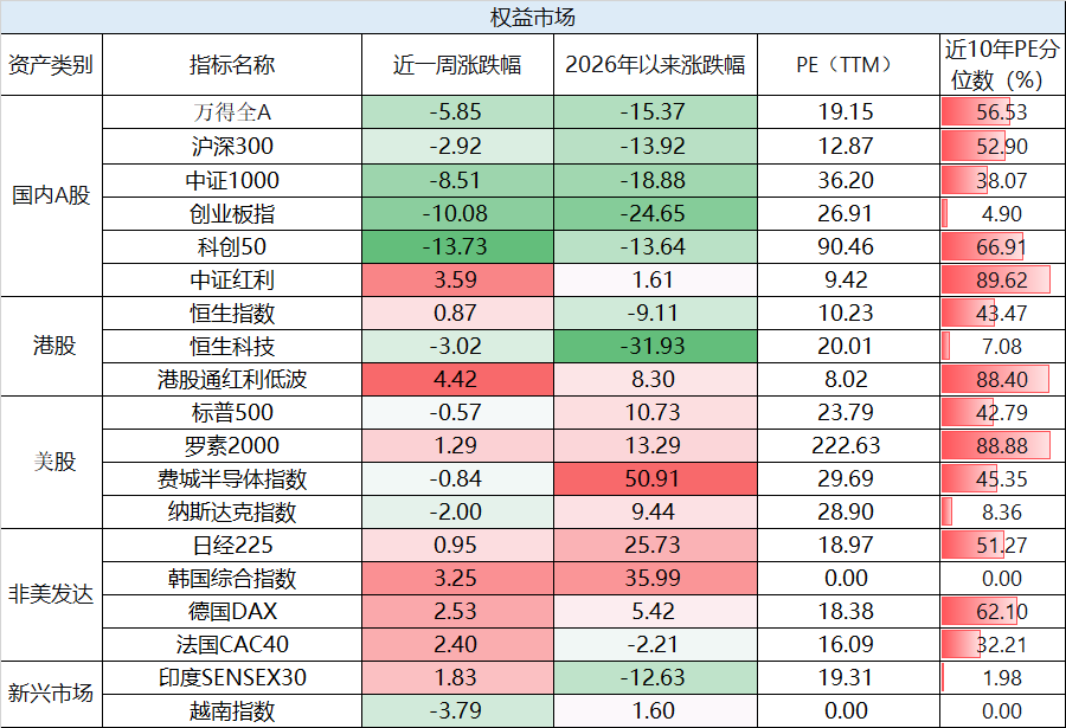
A股:成长重挫、红利领涨,周五放量大跌。万得全A全周下跌5.85%,上证指数下跌2.48%收于3599.02点,沪深300下跌2.92%,创业板指下跌10.08%,科创50下跌13.73%;中证红利指数逆势上涨3.59%。节奏上前四个交易日反复杀跌(10月28日曾反弹一日,创业板指上涨3.40%),周五(10月30日)再度放量下挫:上证指数下跌1.44%、创业板指下跌4.13%,全市场成交1.69万亿元、仅893只个股上涨;白酒、医药、海运、银行逆势上涨,CPO、半导体设备、影视院线领跌。
港股:先抑后扬,防御风格占优。恒生指数全周上涨0.87%(周五单日上涨1.54%),恒生科技指数下跌3.02%。资金持续流向高股息防御方向,港股通红利低波指数上涨4.42%,与A股红利风格走强互为印证。
美股:AI叙事裂痕扩散,科技股承压。全周道指下跌0.85%、标普500下跌0.57%、纳指下跌2.00%、费城半导体指数下跌0.84%——周中费半指数一度累计上涨逾8%,但10月29日Alphabet财报显示单季自由现金流为-90.7亿美元,财报后收跌13%、市值蒸发约4790亿美元;10月30日英特尔指引暴雷(单日下跌28.6%)与亚马逊过去12个月自由现金流-424亿美元引爆科技股抛售:纳指单日下跌2.86%(6月以来最大单日跌幅)、费半指数单日下跌7.2%,VIX恐慌指数升破23。资金转向防御,油价上涨、国际金价跌破4000美元。
A股市场风格和各行业表现解读
数据来源:wind
数据截止至:2026.10.30
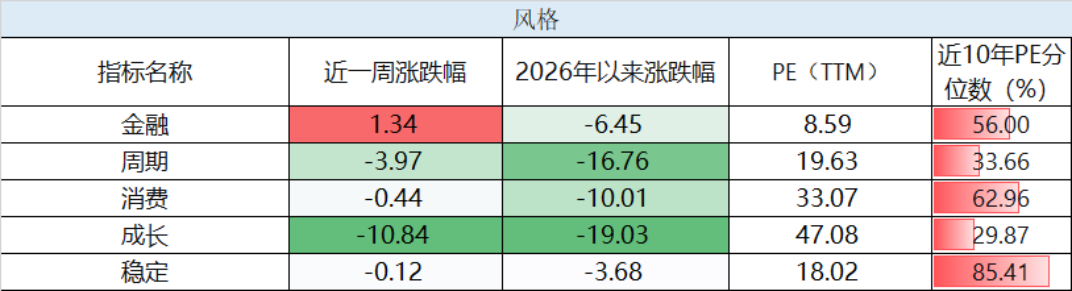
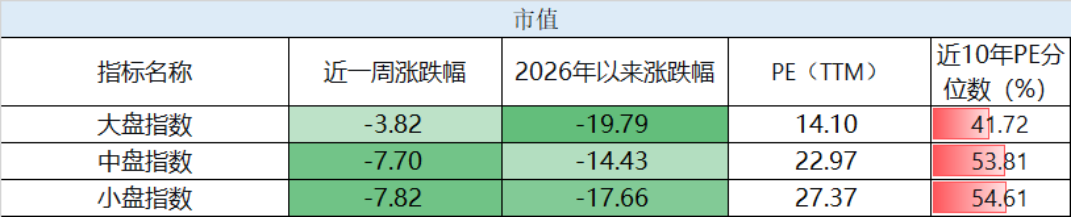
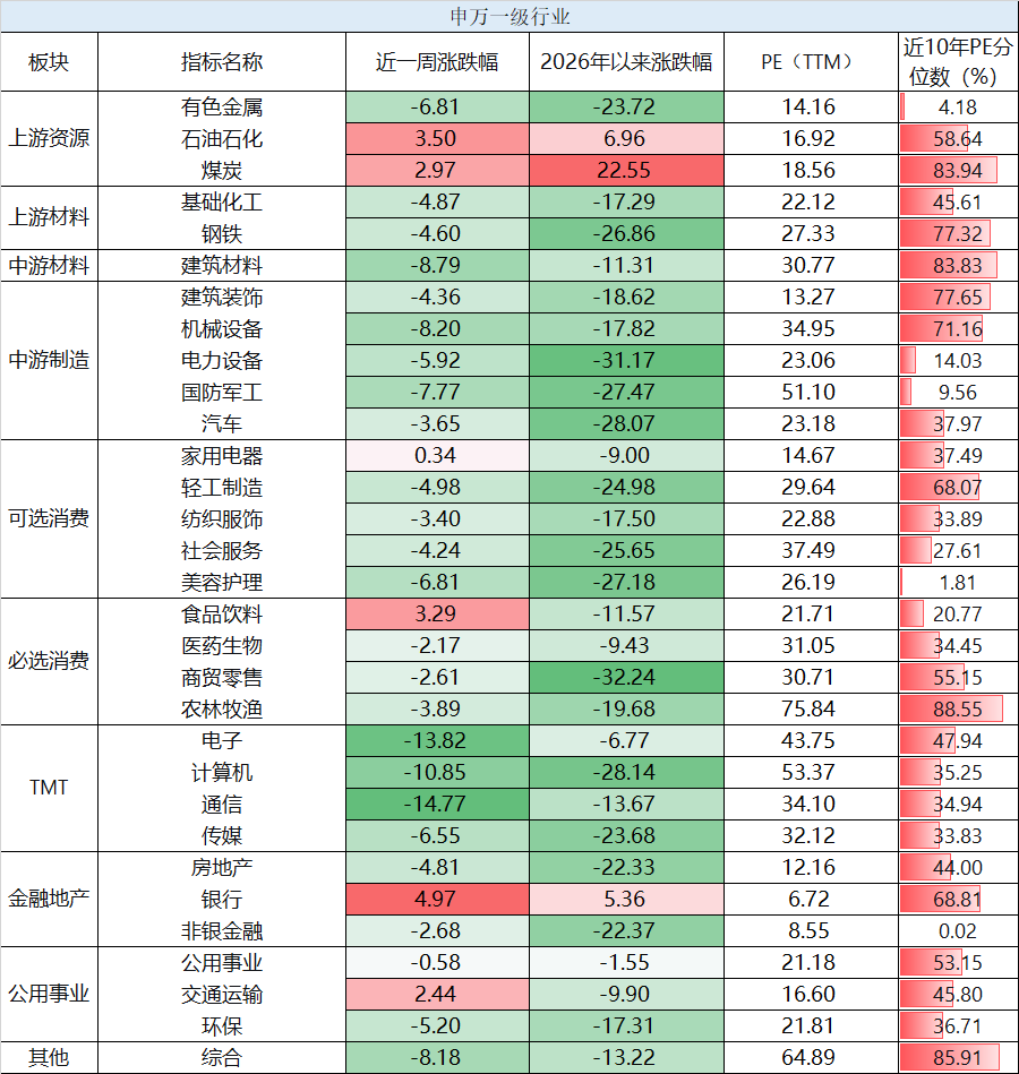
风格方面,上周成长风格遭遇重挫,大跌10.84%,而金融风格逆势收涨1.34%。市值方面,大中小盘指数分别下跌3.82%、7.70%、7.82%,中小盘明显弱于大盘——这说明在系统性调整中,资金正在坚决地向大盘价值端「缩圈」抱团。行业方面,31个申万一级行业仅6个上涨,且高度集中在防御与红利端:银行(+4.97%)、石油石化(+3.50%)、食品饮料(+3.29%);TMT板块全线重挫:通信(-14.77%)、电子(-13.82%)、计算机(-10.85%),与前期领涨形成鲜明反差。
本周市场赚钱效应不佳。周五(10月30日)全市场仅893只个股上涨、4602只下跌,白酒、医药、海运、银行逆势,CPO、半导体设备、影视院线领跌,前一阶段的热门成长赛道普遍大幅回撤,防御与红利方向成为资金的主要去处。
二、重要事件解读
(一)国内:9月工业利润增15.5%,结构依赖上游与AI电子
数据来源:国家统计局
截止时间:2026.10.30
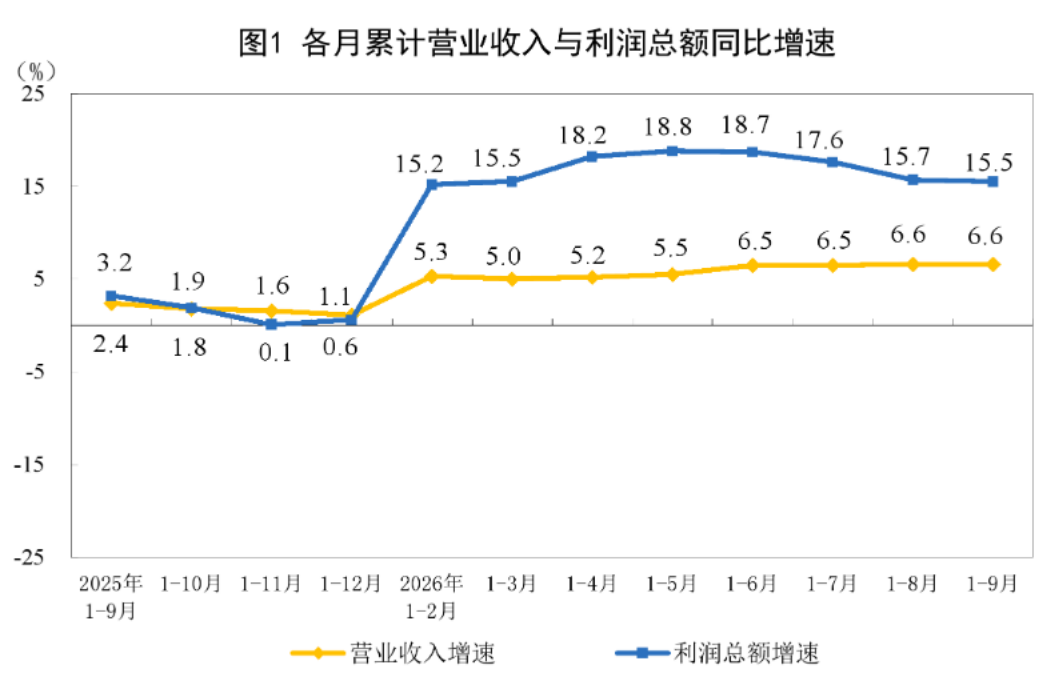
10月27日国家统计局公布,1-9月全国规模以上工业企业利润总额60337.4亿元、同比增长15.5%;营业收入106.21万亿元、增长6.6%;营业收入利润率5.68%、同比提高0.44个百分点。
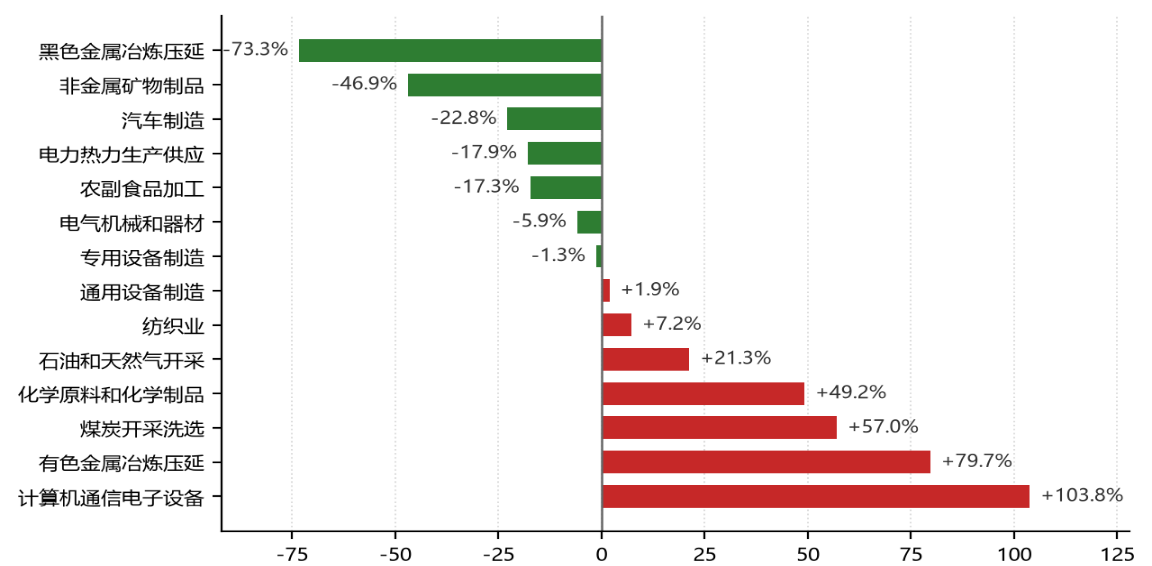
分行业看,这15.5%是「上游涨价+AI电子」两条线撑起来的:计算机通信和其他电子设备制造业利润同比增长103.8%、有色金属冶炼和压延加工业增长79.7%、煤炭开采和洗选业增长57.0%、化学原料和化学制品制造业增长49.2%;而黑色金属冶炼和压延加工业下降73.3%、非金属矿物制品业下降46.9%、汽车制造业下降22.8%、电气机械和器材制造业下降5.9%。结构极度依赖价格:采矿业、有色冶炼、化工均属上游价格弹性行业,而下游汽车、电气机械仍在负增长——上游成本压力正在向下游传导。
质量信号偏弱:9月末规模以上工业企业产成品存货增长11.6%、应收账款增长10.0%,两者均明显高于营业收入增速6.6%,指向需求偏弱、企业议价能力下降,利润改善更多来自成本端而非终端提价能力增强。展望上,四季度利润增速大概率仍将高于收入增速,但这一「剪刀差」本身难以持续。
(二)海外:美联储按兵不动,10:2投票暴露内部分歧
资料来源:美联储官网,格上研究整理
数据截止至:2026.10.30
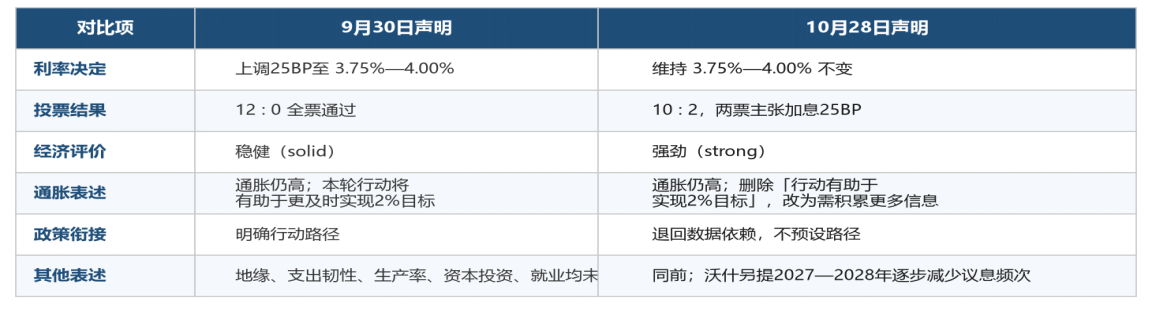
10月28日美联储FOMC以10:2的投票维持联邦基金利率目标区间在3.75%-4.00%不变(9月为12:0全票通过,且9月刚加息25BP至该区间)。两名反对者——理事Lisa D. Cook与克利夫兰联储主席Beth Hammack——主张本次上调25个基点。声明相对9月的调整集中在三处:经济活动评价由「稳健」上调为「强劲」;删去「政策行动有助于通胀回归2%」的表述,改为强调需积累更多信息以判定适当立场;地缘、支出韧性、生产率、资本投资及就业表述均未改变。美联储主席沃什称,9月加息以来部分企业和家庭的金融信贷条件收紧,但整体金融条件并未达到紧张程度;并明确2027到2028年将逐渐减少议息频次。
本次决议的关键在三点。第一,票型由12:0变为10:2,且两位反对者主张的是加息而非降息,是明确的鹰派分裂信号,12月加息概率被持续定价。第二,声明删除「政策行动有助于通胀回归2%」、改以「需要更多信息」,措辞从「路径确认」退回「数据依赖」。第三,沃什明确缩减议息频次,叠加经济评价上调为「强劲」,意味着中期利率中枢难以下移,成长股估值端压力仍在。同周日本央行亦按兵不动,首次判定「基础通胀已达到与2%目标相符的水平」,全球央行「紧缩未尽、静观数据」的基调一致。
(三)海外:AI叙事全面承压
10月29日至30日财报密集引爆抛售。Alphabet三季报不及预期,单季自由现金流为-90.7亿美元,这是该公司近四年来首次出现营收和利润双双不及预期的情况,财报公布后股价周三盘后应声大跌约10%。亚马逊营收盈利双降,过去12个月自由现金流为-424亿美元,并且仍维持2026年约2200亿美元的资本开支。英特尔四季度指引远低于预期,预计营收150亿至160亿美元,而彭博汇编的分析师平均预期为170亿美元,部分预测更超过180亿美元。黑石更提示Anthropic上市后其债务可能无法获得投资级评级。
A股映射层面,10月29日算力硬件集体崩跌,10月30日半导体方向再挫,半导体指数单日下跌约5.5%;申万电子本周下跌13.82%、通信下跌14.77%。值得注意的是,光模块「易中天」三季报净利润分别同比增长61.15%、173.74%和55.30%,业绩高增与股价重挫并存,印证本轮调整更多是估值消化而非景气证伪。
核心判断:利率约束与盈利验证双重压力下,高估值成长资产的波动被系统性放大。A股算力链(通信、电子)的重挫,既有海外情绪传导,也叠加了前期拥挤交易的估值消化。
风险提示:本材料不作为任何法律文件,不构成任何投资建议,不能取代您独立的投资判断。基金有风险,投资需谨慎。
最新资讯


