


总量减速、实体加速——2026年三季报A股业绩综述及展望
宏观加油站
2026-11-09
2k人浏览
摘要:利润端,2026年前三季度全体A股、全A非金融以及全A非金融石油石化归母净利润合计同比分别增长7.76%、16.56%、16.09%。分口径看方向相反:全A增速较2026年中报的15.94%回落8.18个百分点,而非金融、非金融石油石化则分别较中报的15.05%、14.59%回升1.51、1.50个百分点。与2025年同期(4.98%、1.00%、2.04%)相比,三者分别回升2.78、15.56、14.05个百分点。利润修复的方向没有改变,但三季度出现了“总量减速、实体加速”的分化。
总量减速、实体加速——2026年三季报A股业绩综述及展望
一、总量层面
1. 累计增速
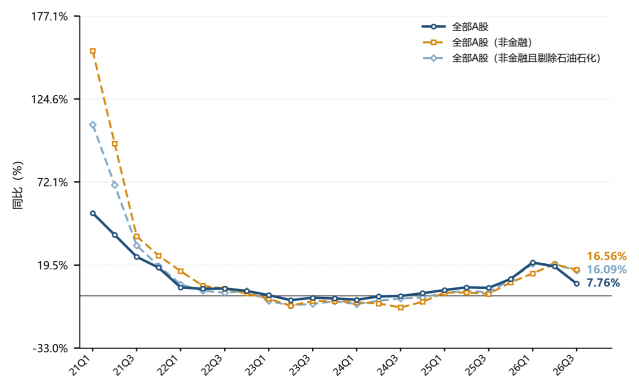
利润端,2026年前三季度全体A股、全A非金融以及全A非金融石油石化归母净利润合计同比分别增长7.76%、16.56%、16.09%。分口径看方向相反:全A增速较2026年中报的15.94%回落8.18个百分点,而非金融、非金融石油石化则分别较中报的15.05%、14.59%回升1.51、1.50个百分点。与2025年同期(4.98%、1.00%、2.04%)相比,三者分别回升2.78、15.56、14.05个百分点。利润修复的方向没有改变,但三季度出现了“总量减速、实体加速”的分化。
归母净利润累计同比(%)
资料来源:Wind,格上基金研究整理
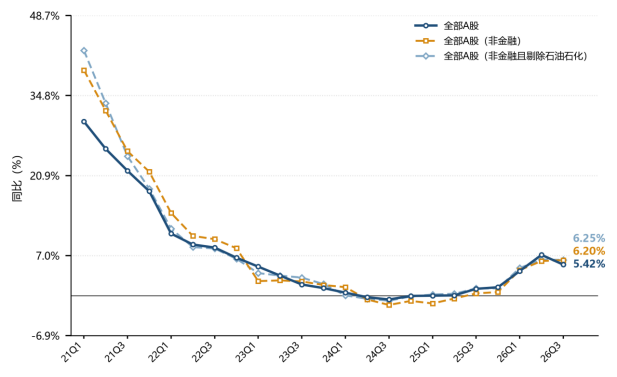
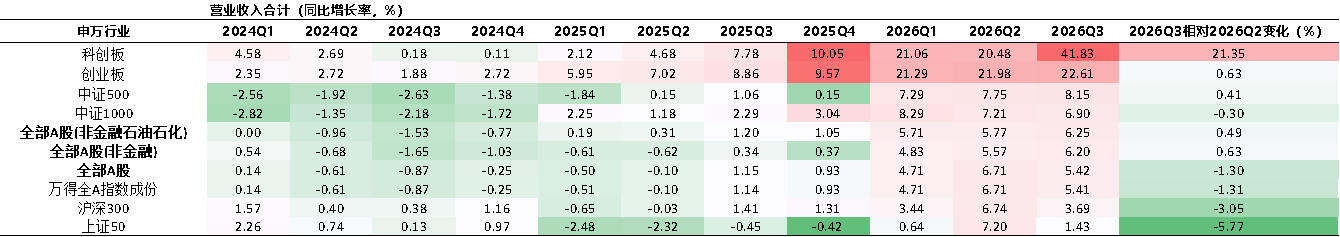
收入端,2026年前三季度全体A股、全A非金融以及全A非金融石油石化营业收入合计同比分别增长5.42%、6.20%、6.25%。全A增速较中报的6.71%回落1.29个百分点,而非金融及非金融石油石化较中报的5.57%、5.77%分别回升0.63、0.48个百分点;较2025年同期(1.14%、0.34%、1.20%)分别回升4.28、5.86、5.05个百分点。
收入端的信号比利润端稳定:全A营收增速虽因金融而小幅回落,但非金融及非金融石油石化营收增速环比仍在回升,说明“量”的扩张在三季度并未中断。
营业收入累计同比(%)
资料来源:Wind,格上基金研究整理
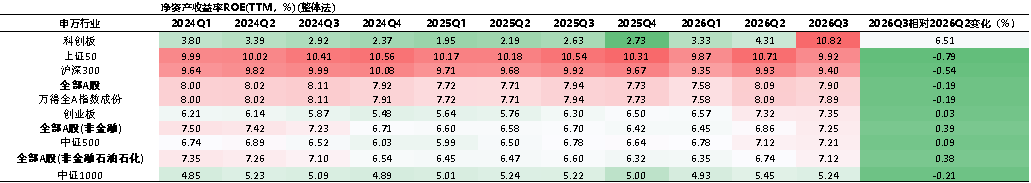
盈利能力方面,2026年三季度全部A股ROE(TTM,整体法)为7.90%,较中报的8.09%回落0.19个百分点,较上年同期的7.94%回落0.04个百分点;全部A股(非金融)为7.25%,较中报回升0.39个百分点,较上年同期回升0.55个百分点;全部A股(非金融石油石化)为7.50%,较中报回升0.38个百分点,较上年同期回升0.78个百分点。
全A口径的盈利能力回落,几乎全部来自金融;非金融板块的ROE自2025年四季度以来逐季抬升,并已回到上年同期之上,实体部门的盈利能力已从“底部抬升”进入“趋势抬升”。
资料来源:Wind,格上基金研究整理
2. 单季增速
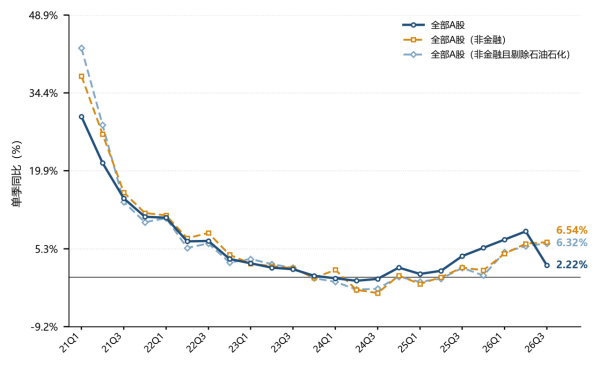
单季度看,2026年三季度全体A股营业收入同比增长2.22%,较二季度的8.56%回落6.34个百分点;全A非金融同比增长6.54%,较二季度回升0.30个百分点;全A非金融石油石化同比增长6.32%,较二季度回升0.52个百分点。收入端的单季表现同样平稳。
营业收入单季度同比(%)
资料来源:Wind,格上基金研究整理
利润端的背离更为剧烈:三季度单季全体A股归母净利润同比下降11.02%,较二季度的24.90%大幅回落35.92个百分点;但全A非金融单季仍增长10.24%,全A非金融石油石化增长9.08%,二者虽较二季度分别回落8.44、8.35个百分点,仍保持接近双位数的正增长。与上年同期相比,全A单季增速回落22.00个百分点,而非金融、非金融石油石化分别回升7.03、5.39个百分点;剔除金融后,实体盈利的同比动能在三季度是增强的,而不是减弱。
归母净利润单季度同比(%)
资料来源:Wind,格上基金研究整理
背离的主因是金融,尤其是非银金融。申万一级行业口径下,非银金融前三季度归母净利润5270.6亿元,同比下降15.85%,而中报时为同比增长68.65%,一个季度之内增速回落84.50个百分点,为31个一级行业中回落幅度最大的行业。其背后是上年同期的高基数:2025年三季度权益市场大幅上行,券商自营与保险投资收益集中释放,显著抬高了比较基数。银行业则保持稳健,前三季度归母净利润17467.9亿元,同比增长3.78%,较中报的2.96%小幅改善,营业收入同比增长7.80%。
将三者合并,金融地产大类(银行、非银金融、房地产)前三季度归母净利润同比下降0.80%,而中报为增长18.03%,一个季度回落18.83个百分点。正是这一由正转负,构成了全A单季利润转负的直接原因;而占全A利润近半壁江山的金融地产零增长,也是全A利润增速天花板难以抬升的结构性原因。
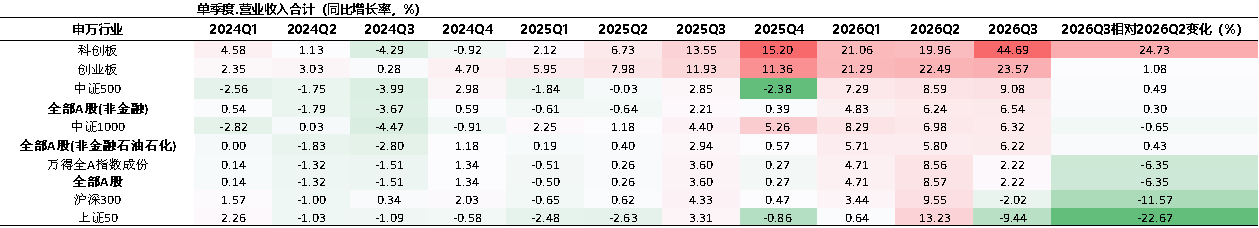
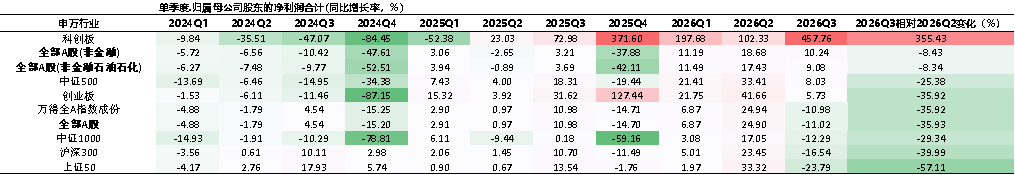
 资料来源:Wind,格上基金研究整理
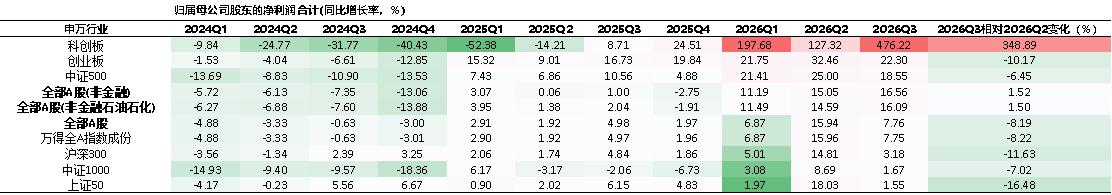
3. 板块与宽基:创业板领跑,科创板高增高度集中于单一龙头
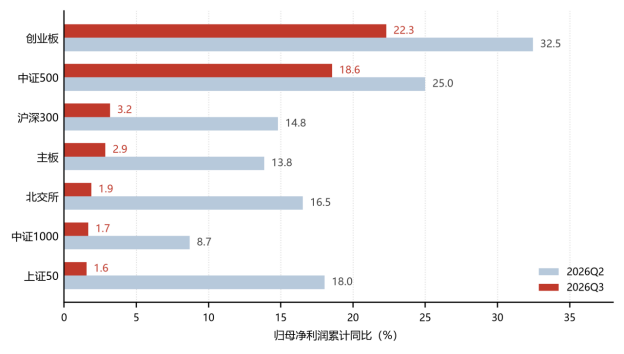
分上市板块看,2026年前三季度创业板归母净利润同比增长22.30%,在主板、创业板、北交所三个板块中居首;主板增长2.86%;科创板增长476.22%;北交所增长1.88%。与中报相比,主板、创业板、北交所分别回落10.99、10.16、14.65个百分点,科创板则由中报的127.32%抬升至476.22%,提升348.90个百分点。收入方面,前三季度主板、创业板、科创板、北交所营业收入合计分别为50.91万亿元、4.00万亿元、1.51万亿元、0.22万亿元,对应归母净利润45569.9亿元、3034.7亿元、2235.2亿元、163.0亿元。
科创板的超高增速非普遍改善。科创板2235.2亿元归母净利润中,长鑫科技一家即贡献1320.4亿元,占比59.1%,同时也是全部A股非金融石油石化口径下净利润最高的公司。这意味着科创板的超高增速在很大程度上是单一龙头支撑,而非板块整体的普遍性改善。
宽基指数方面,2026年前三季度上证50、沪深300、中证500、中证1000归母净利润同比分别增长1.55%、3.18%、18.55%、1.67%,较中报分别回落16.48、11.63、6.45、7.02个百分点。大盘蓝筹的利润增速回落幅度最大,与金融权重占比高、上年同期基数高直接相关;中证500仍保持双位数增长,且增速较上年同期(10.56%)进一步提升,中小盘的盈利弹性相对更好。
板块与宽基归母净利润同比(%):2026Q3 全面减速,仅科创板逆势上
资料来源:Wind,格上基金研究整理
二、行业大类层面
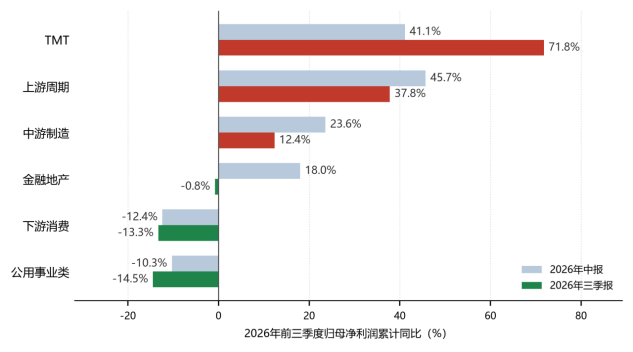
按申万一级行业归集为六大类看,2026年前三季度的核心变化可概括为:TMT加速、金融地产转负、上游高位回落、消费持续承压。
1、上游周期
上游周期(石油石化、煤炭、有色金属、基础化工、钢铁、建筑材料)盈利增速在各板块中仅次于TMT,但斜率放缓。前三季度归母净利润同比增长37.80%,较中报的45.70%回落7.90个百分点;营业收入同比增长10.81%,与中报的10.91%基本持平。内部分化显著:有色金属同比增长88.26%、石油石化增长32.94%、煤炭增长27.60%、基础化工增长27.24%,而钢铁同比下降76.47%、建筑材料下降51.56%。价格是决定性的——贵金属与工业金属价格上行、能源价格企稳支撑了前三者,而“反内卷”对钢铁、建材的供给约束尚未转化为报表利润。
2、中游制造
中游制造(电力设备、机械设备、国防军工):增速回落但绝对水平仍为正,且“增收不增利”的压力仍在。前三季度归母净利润同比增长12.35%,较中报的23.59%回落11.24个百分点;营业收入同比增长15.48%,较中报的16.73%仅回落1.26个百分点。其中电力设备增长16.14%(中报39.49%)、国防军工增长31.82%(中报52.61%)、机械设备增长3.54%(中报2.44%,是少数环比改善的行业)。营收增速持续高于利润增速,出口抢单与价格竞争并存。
3、下游消费
下游消费(汽车、家电、食品饮料、纺织服饰、轻工制造、商贸零售、社会服务、美容护理、农林牧渔、医药生物、综合):板块整体仍处负增区间,且是六大类中唯一“营收接近零增长”的大类。前三季度归母净利润同比下降13.28%(中报-12.39%);营业收入同比仅增长0.68%(中报1.64%)。结构上,医药生物增长12.16%、商贸零售增长53.04%是主要正贡献;汽车下降23.09%、农林牧渔由盈转亏(-179.8亿元,上年同期为+365.7亿元)、食品饮料下降6.76%、家用电器下降7.46%,是主要拖累。“以旧换新”等政策对销量的支撑,尚未传导至利润端的价格与毛利率。
4、TMT
TMT(电子、计算机、传媒、通信):唯一加速的大类,也是本轮盈利周期的主引擎。前三季度归母净利润同比增长71.80%,较中报的41.13%大幅提升30.66个百分点;营业收入同比增长22.51%,较中报提升4.67个百分点。其中电子归母净利润4116.7亿元,同比增长178.05%(中报102.66%),营业收入增长38.26%,是31个一级行业中利润增速最高、且唯一在四千亿级体量上实现翻倍以上增长的行业;计算机增长34.09%、通信增长8.11%、传媒下降4.72%。AI算力与应用需求叠加半导体周期上行,使TMT成为当前A股盈利弹性最集中的方向。
5、公用事业
公用事业类(公用事业、环保、交通运输、建筑装饰):整体走弱。前三季度归母净利润同比下降14.47%(中报-10.29%);营业收入同比下降3.16%。公用事业下降21.51%、建筑装饰下降29.95%是主要拖累,环保增长8.83%、交通运输增长2.11%。基建投资向企业利润的转化依然偏慢。
6、金融地产
金融地产(银行、非银金融、房地产):由正转负,是全A增速换挡的关键。前三季度归母净利润同比下降0.80%,较中报的18.03%大幅回落18.83个百分点;营业收入同比下降2.96%,较中报的9.13%回落12.09个百分点。房地产归母净利润为-533.3亿元,亏损较上年同期(-709.4亿元)收窄24.82%,但营业收入同比下降24.50%,量价仍在探底;非银金融受高基数影响下降15.85%;银行增长3.78%,是板块内唯一稳定的正贡献。
六大类行业归母净利润累计同比(%)
资料来源:Wind,格上基金研究整理
三、行业细分层面
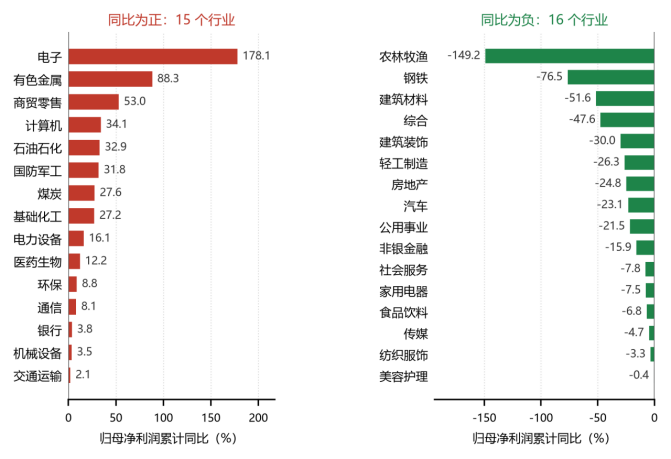
从利润端看,2026年前三季度31个申万一级行业中有15个实现归母净利润同比正增长。增速居前的行业为电子(+178.05%)、有色金属(+88.26%)、商贸零售(+53.04%)、计算机(+34.09%)、石油石化(+32.94%)、国防军工(+31.82%)、煤炭(+27.60%)、基础化工(+27.24%)、电力设备(+16.14%)、医药生物(+12.16%);降幅居前的为农林牧渔(-149.16%,由盈转亏)、钢铁(-76.47%)、建筑材料(-51.56%)、综合(-47.62%)、建筑装饰(-29.95%)、轻工制造(-26.27%)、房地产(-24.82%)、汽车(-23.09%)、公用事业(-21.51%)、非银金融(-15.85%)。
申万一级行业 2026年前三季度归母净利润累计同比(%)
资料来源:Wind,格上基金研究整理
从业绩的改善程度看,31个行业中仅7个行业较中报改善,由中报的“普遍上修”转为“普遍下修”。改善幅度居前的为电子(+75.39个百分点)、商贸零售(+8.29个百分点)、医药生物(+2.39个百分点)、通信(+2.24个百分点)、纺织服饰(+1.86个百分点)、机械设备(+1.10个百分点)、银行(+0.82个百分点);回落幅度最大的为非银金融(-84.50个百分点)、钢铁(-34.53个百分点)、计算机(-25.92个百分点)、电力设备(-23.35个百分点)、国防军工(-20.79个百分点)、有色金属(-18.59个百分点)、传媒(-15.11个百分点)。
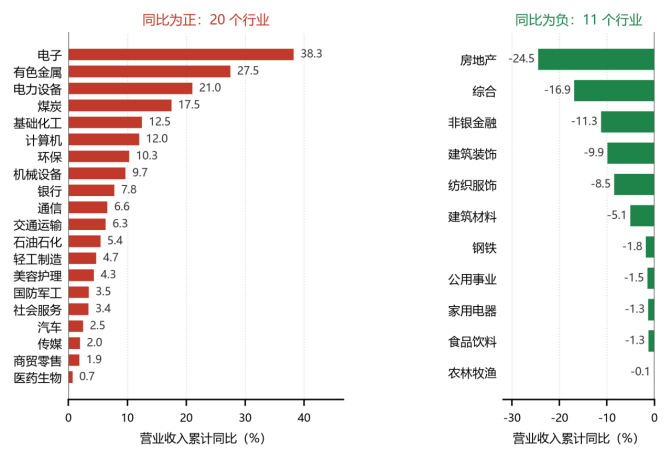
从收入端看,31个行业中有20个实现营业收入同比正增长,较中报的21个减少1个(非银金融由增转降)。增速居前的为电子(+38.26%)、有色金属(+27.50%)、电力设备(+21.04%)、煤炭(+17.49%)、基础化工(+12.49%)、计算机(+12.01%)、环保(+10.31%)、机械设备(+9.71%)、银行(+7.80%)、通信(+6.62%);降幅居前的为房地产(-24.50%)、综合(-16.91%)、非银金融(-11.25%)、建筑装饰(-9.91%)、纺织服饰(-8.46%)、建筑材料(-5.06%)。
申万一级行业 2026年前三季度营业收入累计同比(%)
资料来源:Wind,格上基金研究整理
从营收的边际变化看,14个行业营收增速较中报改善,其中电子(+7.00个百分点)、计算机(+2.50个百分点)、综合(+2.25个百分点)、煤炭(+1.67个百分点)、石油石化(+1.49个百分点)、公用事业(+1.13个百分点)、建筑材料(+1.01个百分点)改善居前;非银金融(-37.22个百分点)、国防军工(-20.72个百分点)、环保(-3.15个百分点)、纺织服饰(-2.85个百分点)回落居前。
四、结构性变化
1. 利润结构迁移:TMT占比提升,金融地产下降
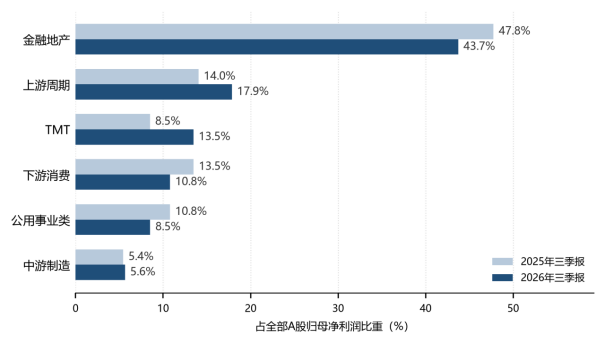
以六大类归母净利润占全部A股比重衡量,金融地产由2025年前三季度的47.8%降至43.7%,下降4.1个百分点;TMT由8.5%升至13.5%,提升5.0个百分点;上游周期由14.0%升至17.9%,提升3.9个百分点;下游消费由13.5%降至10.8%,公用事业类由10.8%降至8.5%。其中电子单一行业占全A利润比重由3.2%升至8.1%。A股的利润构成正在从“金融+地产+资源”向“科技+资源”迁移,这一结构性变化比总量增速的波动更具持续性和配置含义。
六大类行业归母净利润占全部A股比重(%)
资料来源:Wind,格上基金研究整理
2. 盈利的“宽度”不足
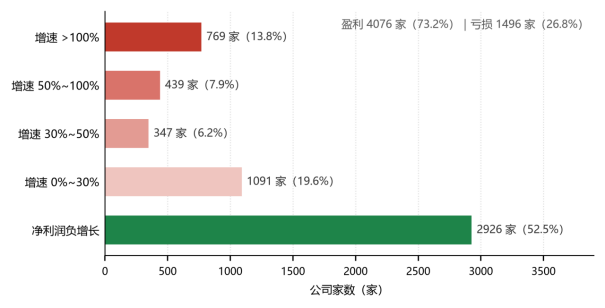
5572家已披露公司中,4076家实现盈利,占比73.2%;2646家归母净利润同比增长,占比仅47.5%;其中增幅超过100%的769家、50%—100%的439家、30%—50%的347家、0%—30%的1091家;另有2926家净利润负增长。
利润增长高度集中于少数行业与龙头,中位数公司的盈利体验远弱于指数读数。这正是“指数利润增速尚可、微观体感偏弱”的根源,解释了为何盈利改善难以转化为更广泛的市场情绪修复。
2026年前三季度上市公司净利润增速分布(%)
资料来源:Wind,格上基金研究整理
3. 三季报分红家数与金额同比大幅回落
2026年前三季度共有229家公司披露分红预案,分红总额399.03亿元,较2025年前三季度的993.26亿元下降59.83%,分红家数较上年同期减少97家。在盈利整体改善的背景下,中期分红反而收缩,一定程度上反映了企业对现金流与资本开支的态度趋于谨慎,也与部分行业资本开支重新扩张有关。
五、总结与展望
2026年三季报总体呈现“增速换挡、结构分化”。总量上,A股盈利延续修复但斜率放缓;结构上,TMT加速、上游高位回落、消费与地产链持续负增;质量上,非金融ROE与净利率连续两个季度环比改善,但仍未回到上年同期水平。
往后看,政策端上,10月《中共中央 国务院关于发展新质生产力的意见》公开发布,明确“因地制宜发展新质生产力”,并推出首批136项标志性重大应用场景项目;9月《金融强国建设“十五五”规划》印发,提出实施更具包容性的发行上市、并购重组制度;2026年8000亿元新型政策性金融工具已于10月底完成投放,全部用于补充项目资本金,重点投向人工智能、数字经济、绿色低碳、生物医药与消费领域。“十五五”规划纲要109项重大工程与“六张网”规划建设协同推进,超长期特别国债继续发力。政策方向与三季报的盈利结构高度一致:科技与新质生产力是唯一景气加速的方向,内需与消费是政策着力修补的方向。
结合三季报盈利表现与政策信号,建议关注四条配置线索:
第一,科技成长仍是景气最确定的方向。TMT是六大类中唯一盈利加速的大类,电子利润占全A比重已由3.2%升至8.1%,且改善幅度(较中报+75.39个百分点)居各行业之首。政策端“人工智能+”与新质生产力意见形成持续催化。需要注意的是估值与集中度,一旦AI资本开支节奏放缓,板块盈利的波动会被显著放大。
第二,上游资源从“弹性”转向“股息与现金流”。有色金属、煤炭、石油石化前三季度利润增速仍居前列,但均已较中报回落,价格驱动的盈利弹性正在见顶。在供给约束与价格中枢上移的背景下,这类资产的配置价值更多体现为高分红与现金流稳定性,而非利润增速的进一步上行。
第三,内需消费与地产链需要等待“营收转正”的确认信号。下游消费前三季度营收仅增长0.68%、利润下降13.28%,地产链仍在探底。政策发力方向明确,但报表端的修复通常滞后于政策2—3个季度。在此之前,建议以结构性机会为主:医药生物是消费大类中利润正增长且连续改善的两家行业之一(+12.16%,较中报+2.39个百分点;另一家为商贸零售)。
第四,回避“反内卷尚未转化为利润”的行业。钢铁、建筑材料在三季报中利润仍在恶化,供给约束尚未传导至价格与毛利;非银金融三季度的利润下滑主要源于上年同期投资收益的高基数,这一基数效应在年内难以完全消化。这两类方向在基本面确认改善之前,估值修复的持续性有限。
最新资讯


