


研究周刊:2026年中期选举带来政策不确定性,美股下挫。
宏观每周观察
2026-11-09
2k人浏览
摘要:A股:呈现“双针探底+单日暴涨”的剧烈波动结构,周度收涨,科创50领跑,上涨7.96%;周内来看,周二急跌,周三因政策组合拳单日暴涨9.92%,周五再回落。 港股:同步反弹且弹性更大,恒生科技+8.61%、恒指+5.10%;但南向资金全周总体呈“抄底—撤退”的反复,与指数上涨的方向并不完全一致。美股:美国中期选举结果引发“AI资本开支”定价的剧烈反转,全球科技硬件链在一周内经历了“杀跌—暴力反弹—二次出清”的完整轮回。2026年中期选举带来政策不确定性,数据中心扩张预期受挫,美股下挫。
一、股票市场回顾
(一)中港美三地市场回顾
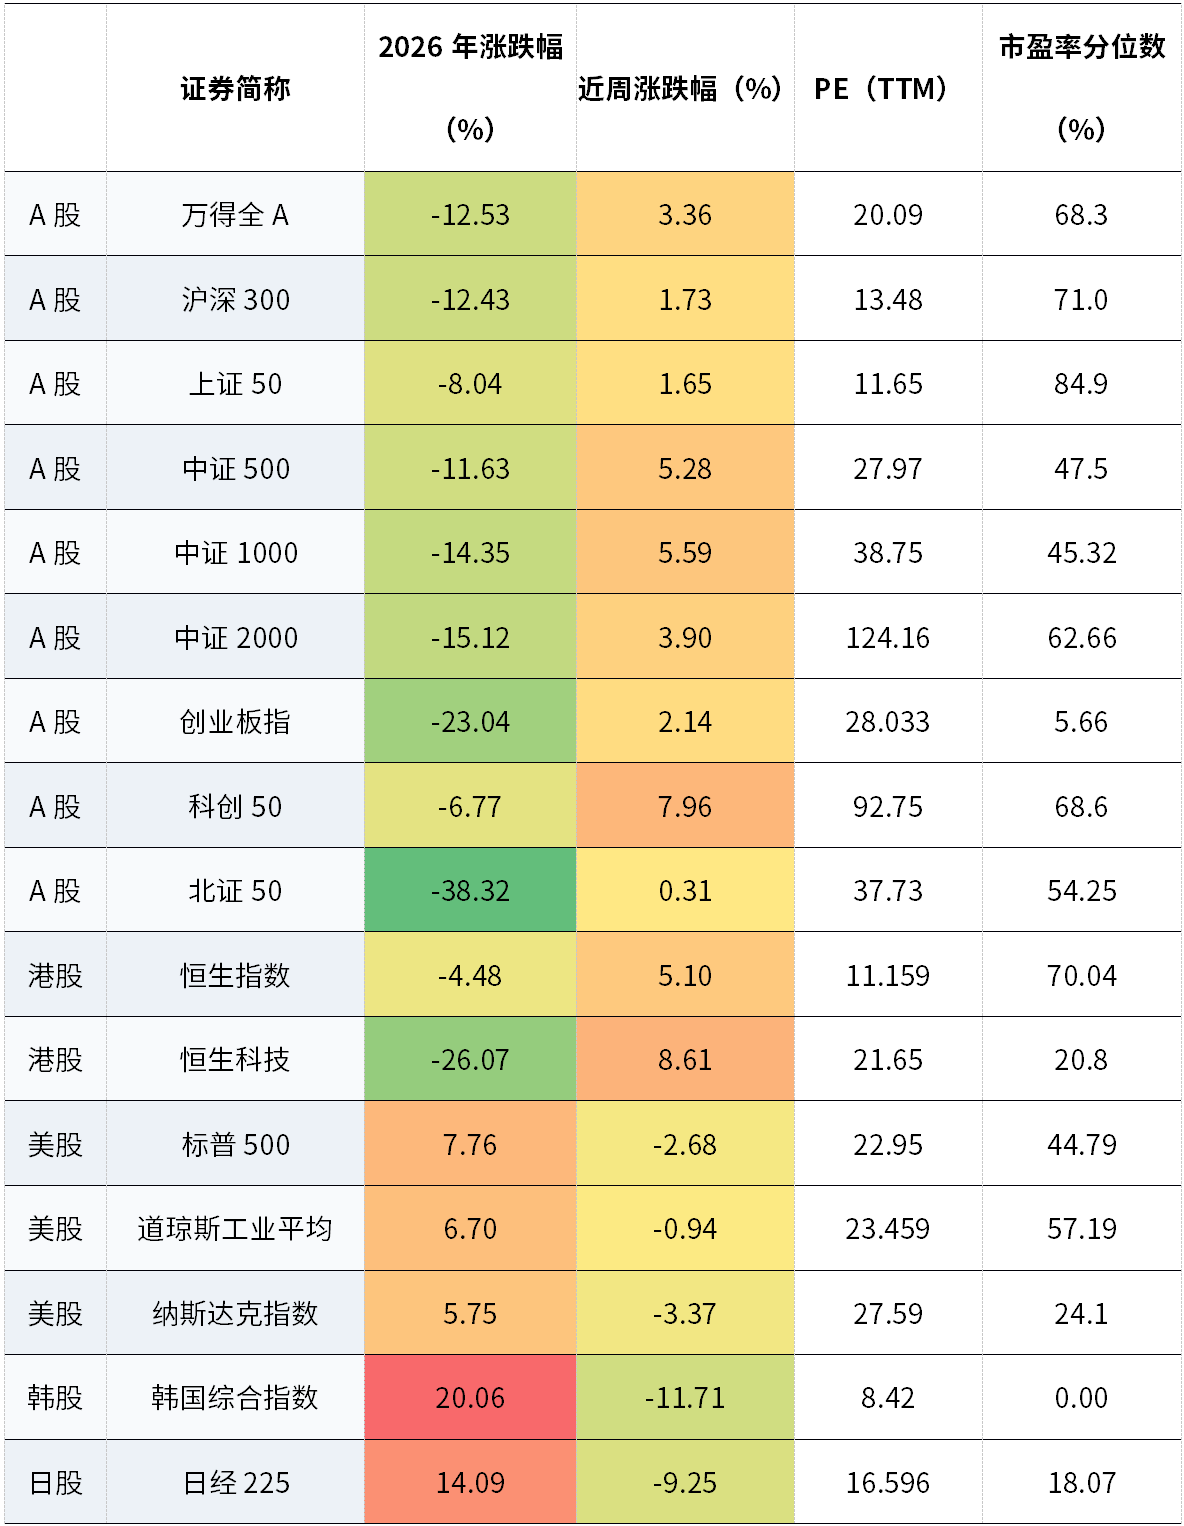
A股:呈现“双针探底+单日暴涨”的剧烈波动结构,周度收涨,科创50领跑,上涨7.96% ;周内来看,周二急跌、周三因政策组合拳单日暴涨9.92%、周五再回落。
港股:同步反弹且弹性更大,恒生科技 +8.61%、恒指 +5.10%;但南向资金全周总体呈“抄底—撤退”的反复,与指数上涨的方向并不完全一致。
美股:美国中期选举结果引发“AI资本开支”定价的剧烈反转,全球科技硬件链在一周内经历了“杀跌—暴力反弹—二次出清”的完整轮回。
数据来源:wind
数据区间:2026.11.2-2026.11.6
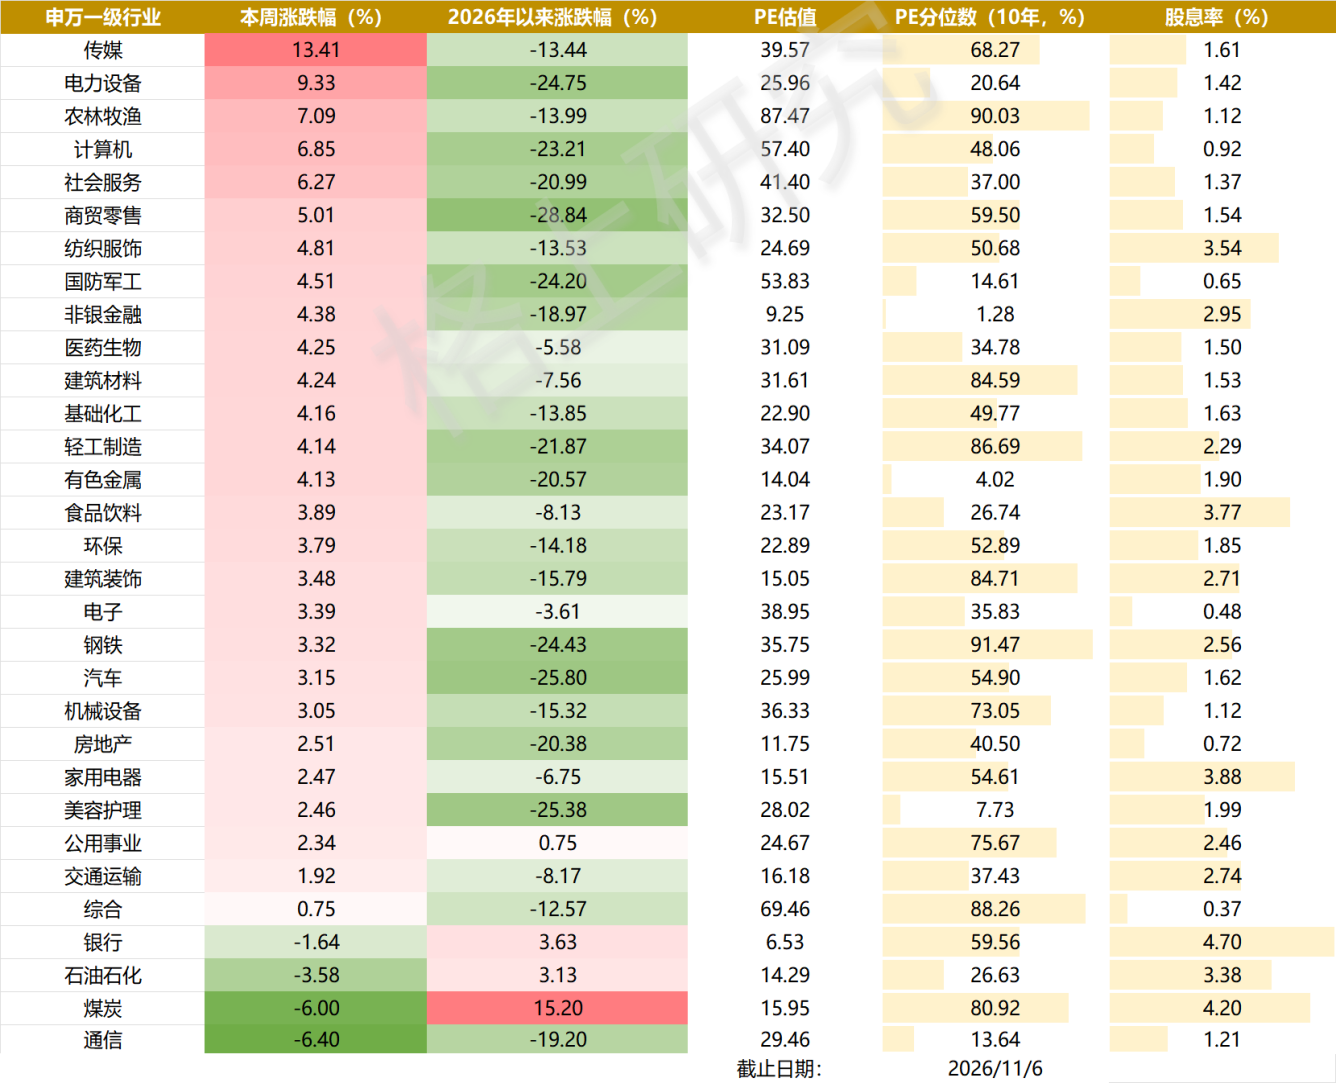
行业涨跌:涨幅居前:传媒、电力设备。跌幅靠前:通信、煤炭、石油石化。
数据来源:wind
数据区间:2026.11.2-2026.11.6
二、重要事件解读
新闻一:11月初,稳市工具加码落地
11月3日,互换便利(SFISF)第三次操作:期限1年、可视情展期;31家证券基金公司申报,需求超1000亿元、超过前两批合计;参与机构在原有20家基础上扩围;同时降低互换费率、优化质押与操作模式。
11月2日两场座谈会给出存量数据:互换便利余额1050亿元;股票回购增持贷款签约约4400亿元、累计发放超2800亿元。股票回购增持再贷款由阶段性安排转为长期制度性安排,利率由1.25%降至1%,金融机构在此基础上市场化加点投放。
流动性配套:11月2日开展5410亿元隔夜逆回购(1.25%),这是主要政策利率切换为隔夜逆回购操作利率后的连续操作。
对市场的影响及含义:在资本市场波动加大、外部变量集中(美国中期选举、AI估值重定价)的时点,用扩围 + 降费 + 制度化三招强化“政策底”信号。
SFISF 是“流动性转换”,不是央行直接买股票。 机构拿手里的债券、ETF 等抵押给央行,换入国债、央票等高流动性资产,再融资买股票。它不投放基础货币、不直接入市,提供的是“变现能力 + 加杠杆的合规通道”。所以看它不能看规模,要看费率降了多少、抵押品放宽了多少——这两项决定了机构用不用、用多狠。
回购增持再贷款才是直接作用于股价的工具。 1% 的再贷款利率,对比高股息板块 4%~6% 的股息率,形成 3~5 个点的机制性套利空间,等于用政策利率鼓励大股东和上市公司借钱增持。这条最“硬”。
隔夜逆回购 5410 亿是底座。 它真正的意义不在数量,而在利率走廊改革——主要政策利率从 7 天切换到隔夜,短端资金波动会下降,货币政策的价格型调控框架往前走了一步。
规模上要有个清醒认识:互换便利千亿级、回购增持贷数千亿级,合计相对 A 股自由流通市值大约在 1%~2% 的量级。所以这不是“资金量”逻辑,是“下跌保护 + 边际定价权”逻辑——托的是斜率和预期,不是指数点位。
新闻二:2026年美国中期选举解读
民主党在 11 月 3 日同时赢下参众两院(二战后少见的两院同步翻转),但没拿到 2/3 否决门槛;真正的边际变化不在华盛顿,而在得州、佐治亚、俄亥俄这几个数据中心重镇的州长易主。
对市场的影响与含义:
美股:民主党拿下两院之后,市场最先交易AI基建监管预期收紧,算力硬件、光模块、数据中心运营商成为抛售主力,纳指和半导体指数短期明显走弱。
美债:中期选举结果对美债的核心影响来自财政预期重定价。
黄金:黄金不产生利息,它的价格主要由实际利率、美元强弱和避险溢价共同决定。民主党胜选之后,财政扩张预期降温带动美债名义收益率下行,叠加美元走弱,实际利率下行,给金价提供直接支撑。同时市场开始计入政策不确定性,地方AI监管、两党预算摩擦、贸易政策博弈都会抬升避险需求,利好黄金。
美元:美元走势的核心驱动是美国经济相对强弱,选举结果属于预期扰动项。
风险提示:本材料不作为任何法律文件,不构成任何投资建议,不能取代您独立的投资判断。基金有风险,投资需谨慎。
最新资讯


