


2026年第三季度中国货币政策执行报告解读
宏观加油站
2026-11-12
2k人浏览
摘要:11月11日晚,央行发布《2026年第三季度中国货币政策执行报告》。有以下几个细节值得关注。本次报告对货币政策定调变化不大,继续强调“实施好适度宽松的货币政策,增强货币政策前瞻性灵活性针对性,把握好政策实施的力度、节奏和时机”等。同时,也有一些增量信息。 将本次报告与二季度的报道相对比,有三处差别。
2026年第三季度中国货币政策执行报告解读
11月11日晚,央行发布《2026年第三季度中国货币政策执行报告》。有以下几个细节值得关注。
一、定调
本次报告对货币政策定调变化不大,继续强调“实施好适度宽松的货币政策,增强货币政策前瞻性灵活性针对性,把握好政策实施的力度、节奏和时机”等。同时,也有一些增量信息。
将本次报告与二季度的报道相对比,有三处差别。
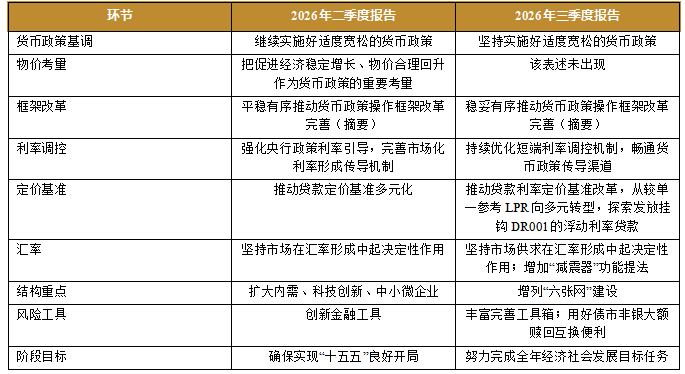
第一处,“继续实施好”改成“坚持实施好”。二季度是“继续实施好适度宽松的货币政策”,三季度是“坚持实施好”。“继续”讲延续,“坚持”讲顶住压力。这个改动用在近期全球主要央行普遍转向加息的时点上,指向明确,在外部因素不利好的时刻,我国货币政策仍坚持“以我为主”。报告写明,美联储9月上调联邦基金利率目标区间25个基点至3.75%-4%,为2023年7月以来首次加息;欧央行、日本银行9月各加25个基点。
第二处,“物价合理回升”从操作指引中退出。二季度报告提到过:“把促进经济稳定增长、物价合理回升作为货币政策的重要考量”。三季度报告全文并未说明,不过报告仍提到了“物价水平有望保持合理回升态势”,而是不再把物价与增长并列,或是作为下一阶段操作的“重要考量”。原因在于前三季度CPI同比涨0.9%,低于上半年的1.0%;核心CPI涨1.1%,低于上半年的1.2%。但PPI同比涨2.3%,其中9月单月涨5.0%,涨幅比上月扩大1.2个百分点。终端价格偏弱、上游价格上行,在上下冷热不均的组合里,把“物价合理回升”当作宽松理由已经不合适。
第三处,阶段目标从“确保实现‘十五五’良好开局”换成“努力完成全年经济社会发展目标任务”。中期目标换成了当年任务。
二季度与三季度报告“下一阶段”表述对照
资料来源:中国人民银行,格上基金研究整理
二、实施换锚
10月19日潘功胜在金融街论坛说“将研究择机”把公开市场主要操作品种切换为隔夜。本次报告第二部分的小标题就叫“央行公开市场主要操作品种的期限切换为隔夜”。安排如下:10月30日发布公告,从11月2日起,每个工作日开展隔夜逆回购操作招标,固定利率、数量招标,目前操作利率为1.25%;7天期逆回购改为固定数量、利率招标、多重价位中标,主要在税期、月末等时点开展。
总的来说,政策利率的“锚”从7天期1.4%换成了隔夜1.25%;7天期逆回购从日常主力变成应对扰动的补充工具。不过1.25%不能当降息读,隔夜与7天期限不同,前者利率低是正常的期限溢价。截至9月末,全国24个省已有155笔DR基准利率贷款落地,金额合计19.63亿元,加权平均利率2.94%。虽然规模小,但方向明确:贷款定价开始从“全市场统一看LPR”,转向“大企业可选DR001、小企业和个人继续看LPR”的双轨格局。
三、操作与结构工具
1、三季度的操作
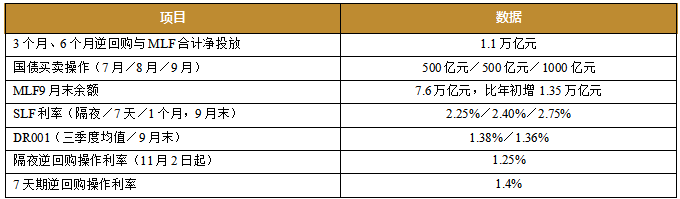
报告披露的操作数据比较完整,三季度公开市场转为净投放,中长期资金投放力度明显加大。
三季度流动性投放与利率工具
资料来源:中国人民银行,格上基金研究整理
前三季度MLF累计操作5.3万亿元,9月末余额7.6万亿元,比年初增加1.35万亿元;同期3个月、6个月逆回购也在放量。中长期资金给得足,短端用隔夜精细调节体现了报告里“灵活搭配”四字的实际含义。
2、结构工具
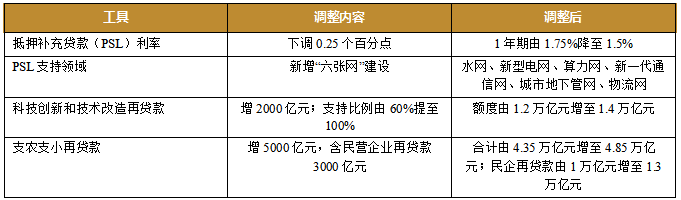
三季度唯一一次成体系的政策调整发生在9月29日,全部是结构性工具,没有降准,也没有下调7天政策利率。
四项工具调整
资料来源:中国人民银行,格上基金研究整理
报告还披露,央行安排PSL额度支持政策性开发性金融机构推进新型政策性金融工具,用于补充重大项目资本金。截至9月末,支持金融“五篇大文章”的结构性工具余额4.8万亿元。
四、价格与汇率
1、价格:贷款在降,存款降得更快
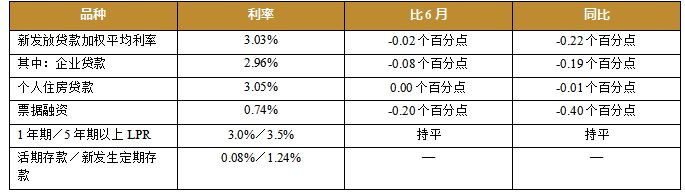
2026年9月新发放利率
资料来源:中国人民银行,格上基金研究整理
贷款利率还在降,但降幅很小。企业贷款利率同比只低0.19个百分点,比6月低0.08个百分点,属于缓慢下移。
房贷利率基本稳定。3.05%,比6月不动,同比只低0.01个百分点。5年期以上LPR连续17个月不变,对存量房贷的传导已经到位,增量空间主要靠贴息等财政手段。报告提到,9月末出台了居民购房贷款贴息政策。
存款利率下降快于贷款利率。活期0.08%,新发生定期1.24%,其中三年期1.62%、五年期1.67%。存款端下行是银行维持息差的现实选择,也是贷款利率还能不能继续降的前置条件。报告专栏2专门提到:存款利率下降可为贷款利率下降创造空间。
2、汇率:在全球加息下升值
9月末人民币对美元收盘价6.7053元,较上年末升值4.1%;中间价6.7351元,升值4.4%;CFETS人民币汇率指数103.20,升值5.3%。
报告写明,美元指数整体震荡上行,多个主要发达经济体货币政策转向加息。新兴经济体则分化:韩国、澳大利亚、新西兰各加息50、25、50个基点,南非加25个基点,俄罗斯、巴西分别降息25、50个基点。
中国保持货币政策适度宽松的背景下,人民币汇率升值,主要源于贸易项。前三季度货物贸易进出口总额同比增长18.8%,全球人工智能产业高景气带动半导体、电子等产业链需求较快增长。
措辞上,“坚持市场在汇率形成中起决定性作用”改成了“坚持市场供求在汇率形成中起决定性作用”,加了“供求”两个字;同时新增“发挥汇率调节宏观经济、国际收支的自动稳定器和减震器功能”,“减震器”等新描述。
五、新工具
报告披露了一项此前没有的工具。10月26日央行宣布设立债市非银大额赎回互换便利(BNSF):在资管机构面临群体性流动性风险、债市出现系统性压力的特定情景下,支持具有系统性影响的银行理财子公司、公募基金管理人从央行借入央行票据用于市场回购融资,购买本公司遭赎回产品的符合条件的债券或份额,并向央行抵押。
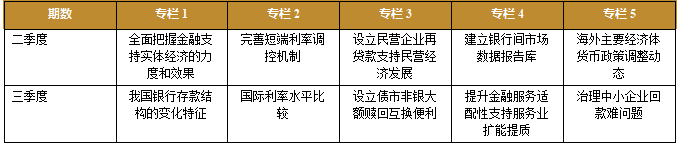
报告专栏3解释了设计原则:只在特定情景使用,不是日常流动性供应,不兜底个别机构信用风险;面向机构法人操作;坚持借贷债权关系,以合格债券抵押;债市流动性恢复后即安排退出。它与支持资本市场的两项工具一起,构成覆盖股市和债市的非银流动性支持体系。
两期报告专栏对比
资料来源:中国人民银行,格上基金研究整理
最新资讯


