


每周市场观察:A股与港股回落,美股科技上涨,商品涨跌分化
宏观每周观察
2026-11-13
2.01k人浏览
摘要:美国东部时间11月12日,英伟达董事会宣布联合创始人黄仁勋辞去总裁、首席执行官及董事职务,即刻生效;执行副总裁兼首席财务官科莱特·克雷斯出任临时CEO并兼任CFO;董事会同时任命哈维·琼斯为首位董事会主席,并启动正式CEO遴选。公告未披露辞任原因,也未公布调查结论。
黄仁勋的离场将影响些什么?
一、事件
美国东部时间11月12日,英伟达董事会宣布联合创始人黄仁勋辞去总裁、首席执行官及董事职务,即刻生效;执行副总裁兼首席财务官科莱特·克雷斯出任临时CEO并兼任CFO;董事会同时任命哈维·琼斯为首位董事会主席,并启动正式CEO遴选。公告未披露辞任原因,也未公布调查结论。
黄仁勋1993年参与创立英伟达、执掌33年;据彭博统计持有逾8.7亿股、约3.6%,且无超级投票权,董事会多数即可免其职务;公司此前从未公开继任计划。公告确认第三季度业绩仍于11月17日发布。
二、对业绩增长的影响:预期管理成为新变量
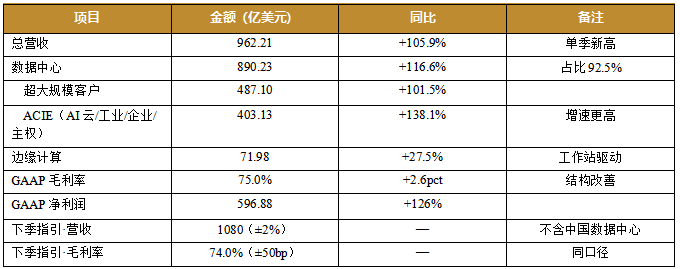
英伟达第二季度营收962.21亿美元(同比+105.9%),数据中心890.23亿美元(+116.6%),净利润596.88亿美元(+126%),GAAP毛利率75.0%。
英伟达2027财年第二季度核心经营数据
资料来源:英伟达2027财年第二季度财报,格上基金研究整理
黄仁勋辞任英伟达的短期影响有限。第三季度截至10月25日,在公告前已结束。目前3QFY27 指引 1,080 亿美元、FY28 约 +70% ;客户承诺订单规模在 2QFY27 已升至 2,790 亿美元。业绩兑现取决于产能与交付,而非 CEO 个人签署。
中期看,营收增长的受限口径源于供给,而非订单。客户需求可支撑翻倍,但晶圆、封装与存储瓶颈决定可兑现增速。收入上限由产能而非订单决定,而产能是长约锁定的。
三、对芯片研发的影响:路线清晰
产品路线图已锁定至 2027 年,不会中断。与多数创始人离任案例不同,英伟达未来2—3年的路线图相对可见。Blackwell Ultra正在放量并贡献第二季度主要增量;Vera Rubin 已量产、Rubin Ultra NVL576计划2027年下半年推出,研发投入仍在加速,FY2027Q2研发费用70.54亿美元、同比增长64%,其中研发计算基础设施投入增长127%。公司公开表示路线图不变。由于黄仁勋已把产品与技术布局推进到2028年,所以其离职对芯片研发的短期影响有限。
风险在于代际切换期的架构取舍决策效率,而非当期交付。由于Rubin Ultra部分规格主要受HBM产能与数据中心供电约束,2028年及以后的架构选择、产能承诺等这类以往由CEO直接拍板的非标准决策受到影响。因此研发路线的最大风险不是方向,而是决策响应速度。
四、大客户合作:短期合同不会断裂,中长期“软性关系”承压
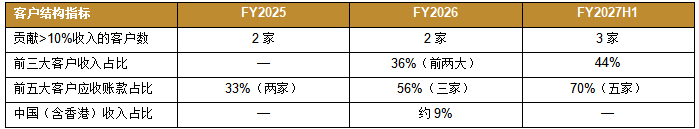
目前英伟达的客户集中度正快速上升:FY2027上半年三家直接客户分别贡献16%、15%、13%,合计44%;FY2026为两家合计36%;FY2023无单一客户超过10%。截至2026年7月26日,前五大客户占应收账款70%,应收账款余额增至630亿美元、同比增长64%。
客户要分两类。第一类是微软、亚马逊、谷歌、Meta这类超大规模云厂商,采购是因为自身AI资本开支要落地,而英伟达产品与CUDA生态没有对等替代;合同基于产品性能与路线图而非私交,短期不会因CEO变更减少。第二类是neocloud、AI原生与主权客户,采购能力部分来自英伟达的投资与担保。
总体而言,短期合作不会断裂,中长期“软性关系”承压。短期来看,合同、产能分配与多年期供货已在执行,云厂商资本开支按年、按吉瓦排定,不因CEO更替立即调整。中长期来看,黄仁勋的个人政治资本本身就是一种“客户服务”。下一代平台联合定义、产能优先级协商、融资与收入分成安排、出口管制下的合规沟通,是创始人CEO最擅长、也最难复制的部分。另外,黄仁勋曾是英伟达对华沟通最有效的民间渠道,其离任后管制是否会收紧是主要风险点;不过从另一个角度而言,这对中国算力链是国产替代的正向催化。
资料来源:英伟达2027财年第二季度财报,格上基金研究整理
五、估值:要重估的是溢价,不是盈利
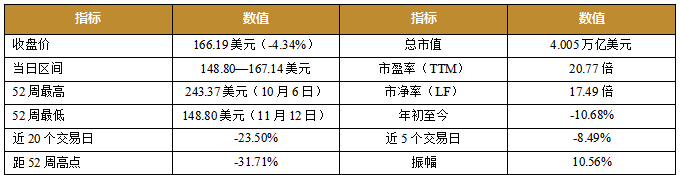
11月12日英伟达收166.19美元,跌4.34%,盘中最低148.80美元即52周新低,振幅10.56%,成交额1208.47亿美元,总市值4.005万亿美元;盘中市值一度跌破4万亿美元,为2025年7月以来首次。
英伟达股价与估值(截至2026年11月12日收盘)
资料来源:Wind,格上基金研究整理
本周英伟达有两次性质不同的下跌。第一次在11月5日,美国中期选举结果落地后,市场担忧新一届国会收紧AI监管、拖慢数据中心建设,纳斯达克单日跌5.52%、费城半导体指数跌12.25%、英伟达跌9.26%,单日市值蒸发约4470亿美元,与黄仁勋无关。第二次是源于离职事件,11月4日收盘200.13美元至12日166.19美元,跌16.96%。
从估值而言,其估值本身已不算贵。英伟达目前市盈率(TTM)20.77倍、市净率17.49倍,下修空间不来自盈利,而来自市场在考虑其是否应该继续享受龙头溢价。短期要承受三重压力:关键人物、治理与合规、政策不确定性。
需要注意的是,资金没有离开AI。近5个交易日费城半导体指数涨16.60%、AMD涨44.73%、博通涨24.98%,而英伟达跌8.49%,表明这是板块内部换仓。
六、总结
对于英伟达本身而言,短期看订单,中期看治理,长期看制度能否替代个人信用。英伟达同时扮演三个角色:最大算力供应商、AI生态最大股权投资者、部分客户债务的信用提供方。黄仁勋的离场没有改变英伟达2026与2027年的收入曲线,改变的是曲线被赋予的倍数,以及AI产业扩张中靠个人信用完成的融资安排。前者决定股价,后者决定产业链。
对于AI产业的传导而言,资本开支方向不变,节奏变。英伟达是全球AI 资本开支最大的受益者。黄仁勋的离职不改变需求方向,但可能会改变客户下单的节奏。客户等待新承诺时,或倾向于把订单拆小、将长约缩短。
对我国而言,并无直接供给冲击。首先,对华数据中心Hopper出货占数据中心收入不足1%。其次,支持对华出口算力产品的一方,失去了核心话语权代表。国内AI企业持续采购英伟达境外算力,本身就是对海外管制收紧的应对行为。这一环境变化,有望为国内算力的国产替代打开加速窗口期,相关市场份额争夺,将放在全球AI资本开支的大盘里进行分配。
最新资讯


