


10月金融数据点评——信贷再现负增 社融政府债托举
宏观每月跟踪
2026-11-16
2k人浏览
摘要:1、10月新增人民币贷款减少 1,000 亿元,同比多减 3,200 亿元,季初投放小月叠加居民去杠杆,贷款余额同比降至 4.7%、续创有数据记录以来最低;企业票据融资同比大幅多减 8,123 亿元是主要拖累,剔除票据后企业贷款反而同比多增 3,023 亿元; 2、10月新增社融 1.14 万亿元,同比多增 3,251 亿元,社融存量同比回升 0.1 个百分点至 7.2%;政府债券净融资 11,835 亿元、同比多增 6,983 亿元,叠加企业债券多增 946 亿元,是社融同比转正的全部来源; 3、10月末 M1 同比增长 4.4%,较上月末回升 1.2 个百分点,M2 同比增长 7.1%、回落 0.1 个百分点;M1-M2 剪刀差由 -4.0 个百分点收窄至 -2.7 个百分点,财政与准财政资金集中投放已在企业活期存款中有所体现。
10月金融数据点评——信贷再现负增 社融政府债托举
核心观点:
1、10月新增人民币贷款减少 1,000 亿元,同比多减 3,200 亿元,季初投放小月叠加居民去杠杆,贷款余额同比降至 4.7%、续创有数据记录以来最低;企业票据融资同比大幅多减 8,123 亿元是主要拖累,剔除票据后企业贷款反而同比多增 3,023 亿元;
2、10月新增社融 1.14 万亿元,同比多增 3,251 亿元,社融存量同比回升 0.1 个百分点至 7.2%;政府债券净融资 11,835 亿元、同比多增 6,983 亿元,叠加企业债券多增 946 亿元,是社融同比转正的全部来源;
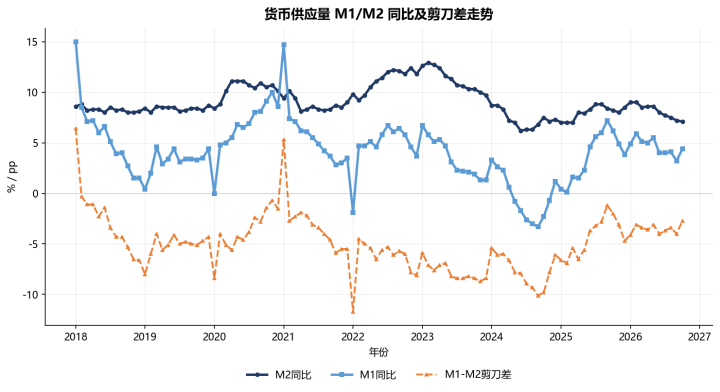
3、10月末 M1 同比增长 4.4%,较上月末回升 1.2 个百分点,M2 同比增长 7.1%、回落 0.1 个百分点;M1-M2 剪刀差由 -4.0 个百分点收窄至 -2.7 个百分点,财政与准财政资金集中投放已在企业活期存款中有所体现。
一、金融数据总览
央行公布的数据显示,2026年10月新增人民币贷款减少 1,000 亿元,同比多减 3,200 亿元,为年内第三次单月负增长;10月新增社会融资规模 1.14 万亿元,同比多增 3,251 亿元;10月末广义货币 M2 同比增长 7.1%,增速较上月末回落 0.1 个百分点;狭义货币 M1 同比增长 4.4%,增速较上月末回升 1.2 个百分点。整体来看,10月信贷与社融延续"一弱一稳"的格局,信贷总量在季初小月与居民去杠杆的双重压制下再度转负,社融则依靠政府债券放量维持同比多增;结构上,企业票据融资在监管收紧与高基数下大幅压降,而企业短期、中长期贷款双双转为同比多增,显示政策性金融工具的配套融资效应开始显现。前 10 个月社会融资规模增量累计 28.61 万亿元,同比少增 2.29 万亿元;人民币贷款累计新增 11.42 万亿元,同比少增 3.55 万亿元。
数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
二、社融数据点评
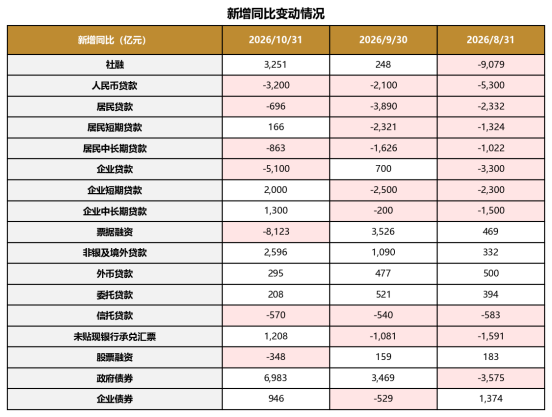
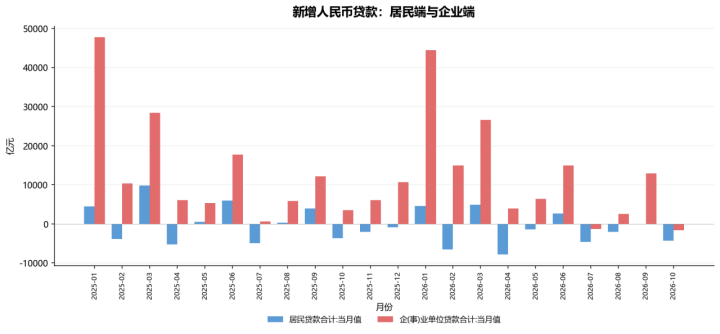
10月新增人民币贷款减少 1,000 亿元,同比多减 3,200 亿元,环比少增 1.18 万亿元,月末人民币贷款余额同比增长 4.7%,较 9 月末回落 0.1 个百分点,续创有数据记录以来最低水平。前 10 个月人民币贷款累计新增 11.42 万亿元,同比少增 3.55 万亿元。10月为季初信贷投放小月,工作日减少叠加季末冲量后的需求透支,投放节奏自然放缓;但同比多减 3,200 亿元说明总量收缩已超出季节性范畴,需求不足仍是主要矛盾。
数据来源:Wind,格上基金研究整理
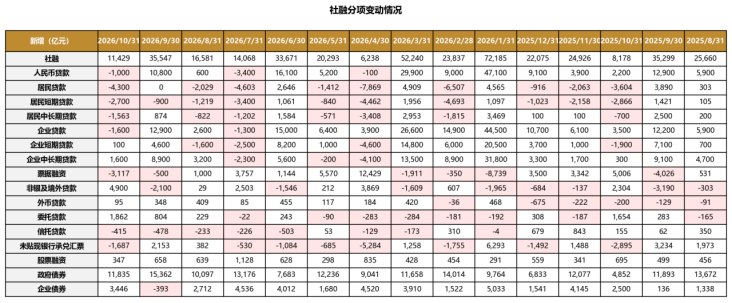
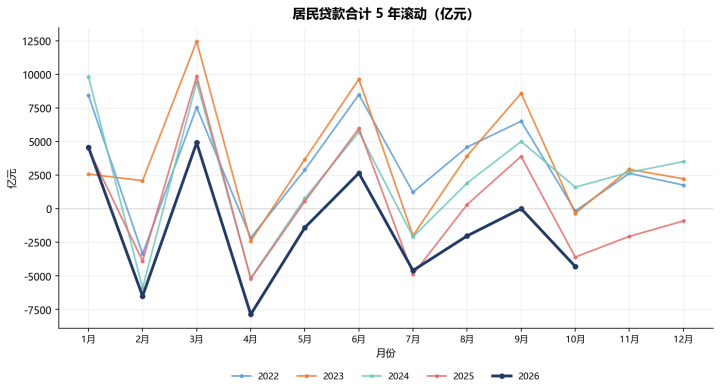
从居民贷款看,10月居民贷款净减少 4,300 亿元,同比多减 696 亿元,连续两个月净减少,居民部门去杠杆压力仍存。其中居民短期贷款减少 2,700 亿元,同比少减 166 亿元,消费信贷边际上有小幅修复,但绝对水平仍在收缩区间;居民中长期贷款减少 1,563 亿元,同比多减 863 亿元,10月起实施的首套房商贷贴息政策尚未在信贷数据中形成明显拉动,地产销售偏弱对按揭需求的抑制仍在延续。前 10 个月居民贷款合计减少 1.46 万亿元,同比多减 2.20 万亿元,居民资产负债表修复进程远未结束。
数据来源:Wind,格上基金研究整理
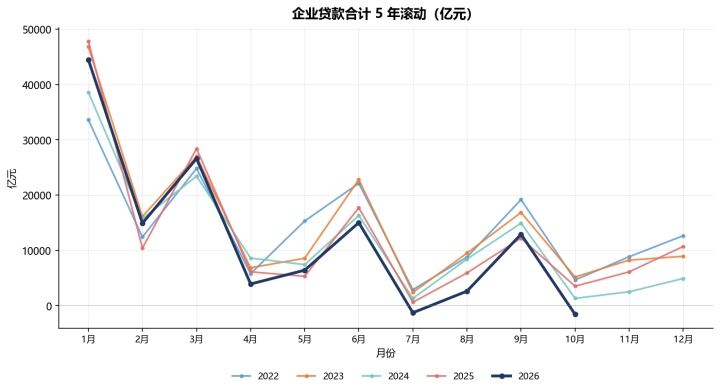
企业贷款方面,10月企(事)业单位贷款减少 1,600 亿元,同比多减 5,100 亿元,总量转负主要受票据融资压降拖累:票据融资减少 3,117 亿元,同比多减 8,123 亿元,既有上年同期银行票据冲量形成的高基数,也与三季度起票据转贴现存量和流转监管加强有关。剔除票据后,企业贷款增加 1,517 亿元,同比多增 3,023 亿元,结构实则改善:企业中长期贷款增加 1,600 亿元,在连续两个月同比少增后转为同比多增 1,300 亿元,企业短期贷款增加 100 亿元,同比多增 2,000 亿元。前 10 个月企业贷款累计增加 12.39 万亿元,同比少增 1.40 万亿元,但 8,000 亿元新型政策性金融工具已于 10 月 28 日全部投放完毕,其对配套信贷和项目开工的带动更多将在 11 月以后体现。
数据来源:Wind,格上基金研究整理
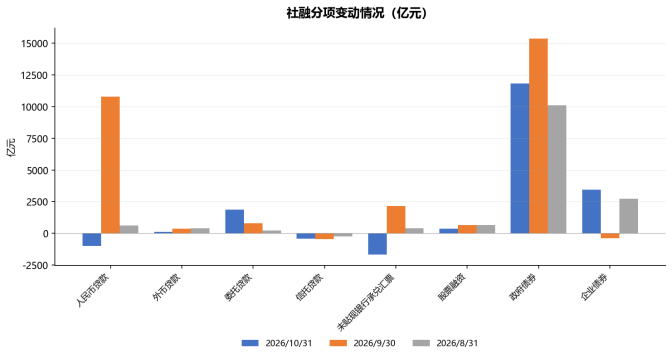
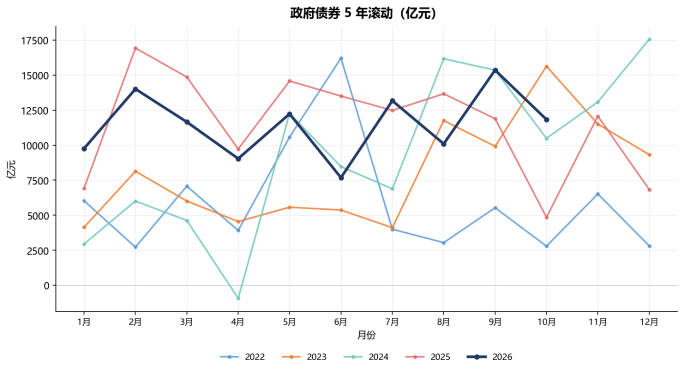
政府债券方面,10月社融口径政府债券融资新增 11,835 亿元,同比多增 6,983 亿元,同比多增幅度创年内新高,是社融存量同比由 7.1% 回升至 7.2% 的唯一支撑;前 10 个月政府债券累计新增 11.49 万亿元,同比仍少增 0.46 万亿元,全年财政融资节奏后置的特征非常明显。其他分项中,企业债券融资新增 3,446 亿元、同比多增 946 亿元,股票融资新增 347 亿元、同比少增 348 亿元;前 10 个月企业端直接融资合计新增 3.67 万亿元,同比多增 1.45 万亿元,其中企业债券多增 1.27 万亿元、股票融资多增 1,842 亿元。受此带动,前 10 个月政府债、企业债与股票融资合计占社融增量的 53% 左右,已明显超过人民币贷款的 38%,融资渠道由信贷向债券、股票迁移的趋势进一步确立。表外融资方面,10月合计减少 240 亿元,同比少减 846 亿元,其中委托贷款增加 1,862 亿元、同比多增 208 亿元,9-10 月累计增加约 2,666 亿元,主要反映新型政策性金融工具通过股东借款等方式补充项目资本金;信托贷款减少 415 亿元、同比多减 570 亿元;未贴现银行承兑汇票减少 1,687 亿元、同比少减 1,208 亿元;外币贷款增加 95 亿元、同比多增 295 亿元。
数据来源:Wind,格上基金研究整理
三、货币供应量数据点评
10月末 M2 同比增速 7.1%,较上月末回落 0.1 个百分点,一是当月新增贷款为负,存款派生明显减弱;二是政府债券集中发行带动财政存款大幅多增,资金阶段性滞留国库、对 M2 形成短期压低。10月人民币存款新增 12,100 亿元,同比多增 6,000 亿元,但结构上财政存款增加 14,000 亿元、同比多增 6,800 亿元,非银行业金融机构存款增加 15,800 亿元、同比少增 2,700 亿元。值得注意的是,M2 增速已低于社融存量增速 0.1 个百分点,货币供应与社融的背离印证资金活化与信用扩张之间存在时滞。
数据来源:Wind,格上基金研究整理
10月末 M1 同比增速 4.4%,较上月末回升 1.2 个百分点,上年同期低基数(2025年10月 M1 增速 6.2%)是主要原因,但资金活化亦有实质贡献:9-10 月政府债券融资加速后部分财政资金已完成拨付,8,000 亿元新型政策性金融工具于 10 月集中投放约 7,000 亿元,财政与准财政资金在企业账户形成活期存款待使用。10月末 M2 与 M1 的"剪刀差"由 -4.0 个百分点收窄至 -2.7 个百分点,收窄 1.3 个百分点,扭转上月走阔态势,若后续财政存款加快投放,M1 修复有望延续,但私人部门融资需求能否跟进仍需观察。居民存款方面,10月居民户存款减少 9,200 亿元,同比少减 4,200 亿元,在股市与理财收益率波动的背景下,居民存款回流的迹象有所显现。
四、券商观点汇总
中金公司认为,10月新增社融 1.15 万亿元、同比多增 3,300 亿元,社融存量同比小幅反弹至 7.2%,政府债发行加速是主要支撑。M1 同比由 3.2% 反弹至 4.4%,原因可能是 9-10 月政府债融资加速后部分财政资金已完成拨付,且 8,000 亿元新型政策性金融工具于 10 月集中投放完毕、单月投放约 7,000 亿元,财政和准财政资金在企业账户形成活期存款待使用;10月财政存款同比增速进一步反弹至 21.2%,9-10 月财政存款已累计同比多增 1.09 万亿元,后续财政存款投放或仍对 M1 增速有支撑。当前私人部门融资需求回暖的迹象尚不明显,贷款利率仍在下探,合并贷款、债券、股票观察,10月企业部门净融资同比少增约 3,400 亿元。
华泰证券认为,政府债融资继续发力,叠加政策性金融工具集中投放,推动 10 月社融同比增速边际企稳,但剔除政府债后融资仍同比少增,居民信贷持续收缩,内生融资需求仍偏弱,10月社融环比折年增速亦较 9 月的 6.2% 放缓至 5.9%。企业端贷款总量下降主要受票据融资压降拖累,短期及中长期贷款均同比多增,企业债融资亦有所回升,或部分体现政策性金融工具的融资支持;但财政存款明显增加、M2 延续回落,政策资金向企业订单、回款及投资的传导仍待观察。委托贷款 10 月增加约 1,862 亿元,较 9 月的 802 亿元进一步上升,9-10 月累计增加约 2,664 亿元,可能反映新型政策性金融工具通过股东借款等方式补充项目资本金;考虑到 8,000 亿元工具在 10 月 28 日才全部完成投放,其对配套信贷和项目开工的影响可能更多在 11 月以后体现。
国盛证券认为,10月信贷社融规模双双低于预期、也低于季节性,结构上基本延续此前特征:居民部门加杠杆意愿延续偏弱,短贷、中长贷均负增,指向地产、消费未有明显改善;政府债券发行加快是社融的重要支撑项,但政策性金融工具等财政资金投放仍有提速空间。值得注意的是,企业票据融资同比大幅少增,可能与监管对信贷考核要求放松、银行冲量诉求下降有关;企业中长期贷款转为多增、此前连续两个月同比少增,财政落地加快带动配套融资改善、企业投资意愿有所好转是主要拉动,但改善幅度有限、后续关注改善的持续性。整体看,信贷社融数据反映当前经济内生动能偏弱、需求不足的问题仍突出,财政发力的节奏也有待进一步加快。往后看,货币宽松还是大方向,基本面走势是决定政策操作节奏、力度的关键变量。
风险提示:
经济恢复节奏偏慢;市场预期难以改善;居民消费、购房需求不振;信贷社融数据持续走弱;相关政策效果不及预期。
最新资讯


