


资金面与股市资金流向日评20261119
宏观加油站
2026-11-19
2k人浏览
摘要:核心观点:① 央行投放7002亿元、到期7140亿元,单日净回笼138亿元,近六个交易日累计净投放7102亿元;DR001、DR007分别下行1.43bp、2.36bp至1.2892%、1.385%,资金价格整体走低;② A股主要指数普涨,科创50涨2.19%领跑、创业板指涨0.85%,沪深两市成交13697.03亿元、缩量879.92亿元;③ 31个申万一级行业仅5个获净流入,电子净流入99.35亿元居首、有色金属净流出39.63亿元居末;两融余额22378.30亿元、减少87.75亿元。
(数据截至2026年11月18日收盘)
核心观点:① 央行投放7002亿元、到期7140亿元,单日净回笼138亿元,近六个交易日累计净投放7102亿元;DR001、DR007分别下行1.43bp、2.36bp至1.2892%、1.385%,资金价格整体走低;② A股主要指数普涨,科创50涨2.19%领跑、创业板指涨0.85%,沪深两市成交13697.03亿元、缩量879.92亿元;③ 31个申万一级行业仅5个获净流入,电子净流入99.35亿元居首、有色金属净流出39.63亿元居末;两融余额22378.30亿元、减少87.75亿元。
一、银行间资金面
(一)公开市场操作:净回笼138亿元
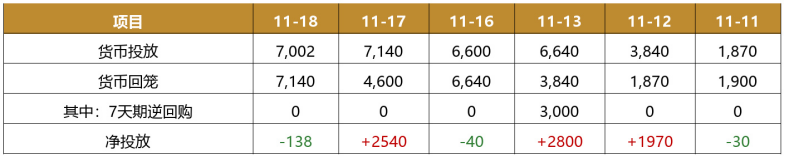
11月18日,央行以固定利率、数量招标方式开展7002亿元隔夜逆回购操作、全额满足一级交易商需求,当日有7140亿元隔夜逆回购到期,单日净回笼138亿元,结束前一交易日的净投放;当日未开展7天期与买断式逆回购操作。近六个交易日累计净投放7102亿元。
表1 近6个交易日公开市场操作情况(亿元)
数据来源:中国人民银行,格上基金研究整理
数据来源:中国人民银行,格上基金研究整理
(二)资金价格:回购利率同步走低 1个月期拆借跳升
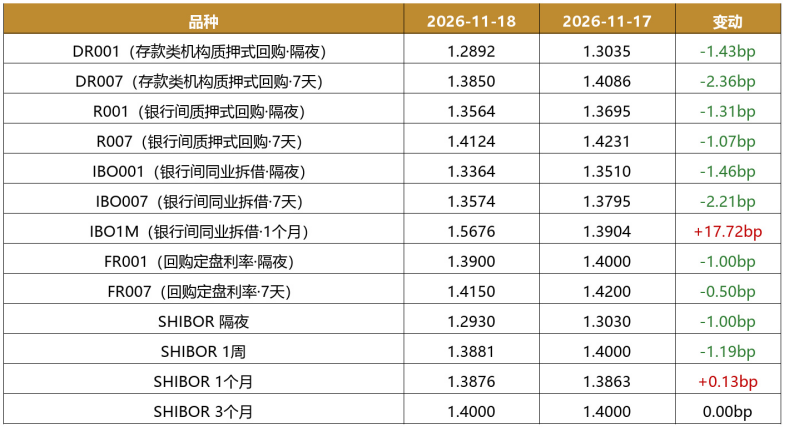
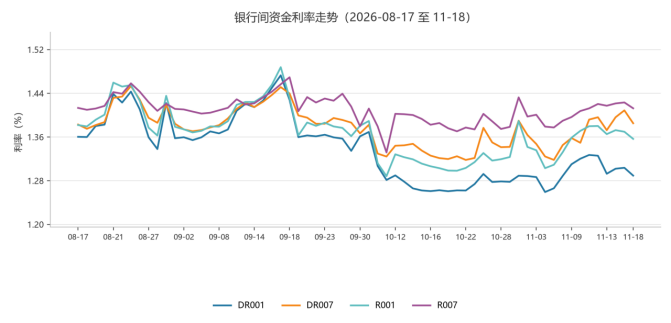
11月18日资金价格普遍下行,DR001回落1.43bp至1.2892%、DR007下行2.36bp至1.385%,R001、R007分别下行1.31bp、1.07bp至1.3564%、1.4124%,7天与隔夜利差约5.6bp。
拆借、定盘与SHIBOR同步走低,IBO001降1.46bp至1.3364%、IBO007降2.21bp至1.3574%,IBO1M跳升17.72bp至1.5676%;FR001、FR007分别下行1.00bp、0.50bp至1.39%、1.415%;SHIBOR隔夜降1.00bp至1.2930%、1周降1.19bp至1.3881%、1个月微升0.13bp至1.3876%,3个月期持平1.40%。
表2 主要资金利率及变动(%)
数据来源:中国货币网、中国人民银行、中债估值中心,格上基金研究整理
注:DR 为存款类机构质押式回购口径,R 为全市场口径;变动为日环比,单位 bp。
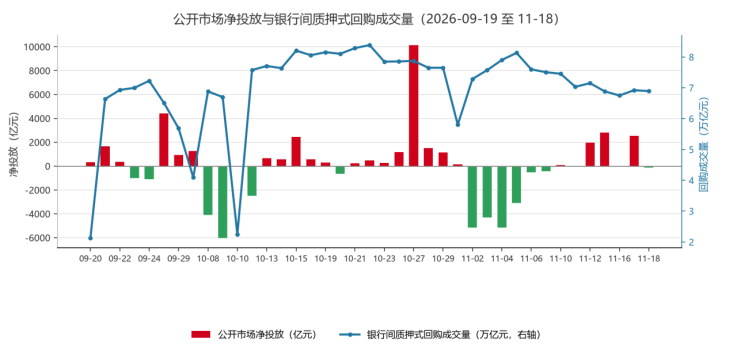
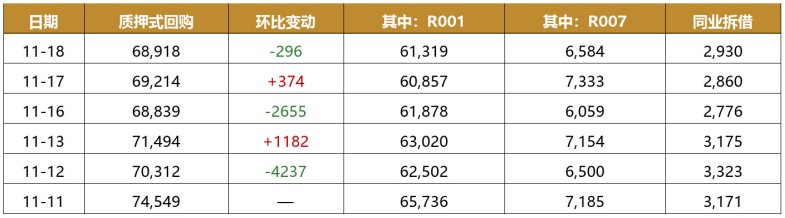
量的层面,11月18日银行间质押式回购成交68918亿元、较11月17日减少296亿元;其中隔夜(R001)成交61319亿元、7天(R007)成交6584亿元。同业拆借成交2930亿元、增加70亿元,拆借与质押式回购合计成交71848亿元。
表3 近6个交易日银行间回购与拆借成交量(亿元)
数据来源:中国货币网、中国人民银行、中债估值中心,格上基金研究整理
数据来源:中国货币网、中国人民银行、中债估值中心,格上基金研究整理
(三)存单与债券:长端国债收益率下行 期限利差收窄2bp
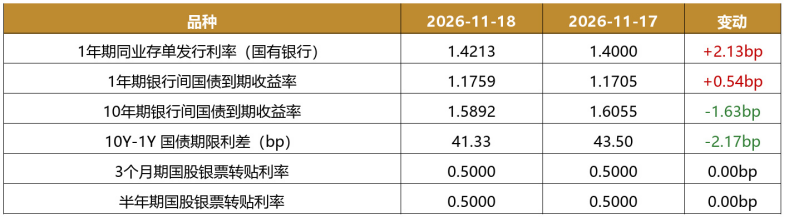
11月18日10年期国债收益率下行1.63bp至1.5892%,1年期上行0.54bp至1.1759%,10Y-1Y期限利差41.33bp、收窄2.17bp。1年期国有银行同业存单报1.4213%、较11月17日上行2.13bp。3个月期、半年期国股银票转贴利率均持平0.50%,票据融资需求未见明显变化。
表4 存单、国债与票据利率及变动
数据来源:中国货币网、中国人民银行、中债估值中心,格上基金研究整理
注:1年期同业存单为国有银行发行利率;票据为3个月期、半年期国股银票转贴利率,单位%。
二、股市资金流向
(一)市场概览:指数普涨 科创50涨2.19%领跑
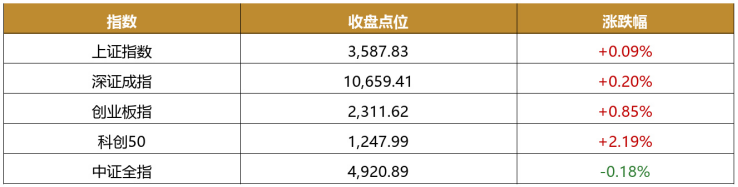
11月18日A股主要指数普涨。科创50上涨2.19%领跑,创业板指涨0.85%,深证成指涨0.20%,上证指数收于3587.83点、涨0.09%;中证全指微跌0.18%。沪深两市全天成交13697.03亿元,较前一交易日缩量879.92亿元。
表5 主要指数表现(2026-11-18)
数据来源:东方财富,格上基金研究整理
(二)主力资金:两市净流出45.3亿元 收缩逾七成
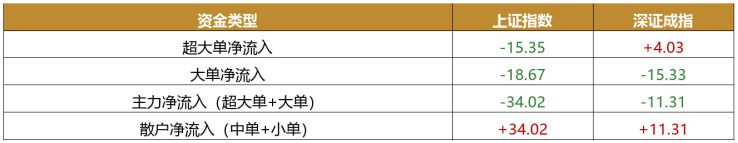
11月18日沪深两市主力资金(超大单+大单)合计净流出45.33亿元,较上一交易日的净流出178.23亿元明显收窄。分单结构上,上证指数超大单、大单分别净流出15.35亿元、18.67亿元,主力合计净流出34.02亿元;深证成指超大单净流入4.03亿元、大单净流出15.33亿元,主力合计净流出11.31亿元。散户端(中单+小单)两市分别净流入34.02亿元、11.31亿元,承接特征延续。
表6 主力资金分单流向(亿元)
数据来源:东方财富,格上基金研究整理(分单为上证指数与深证成指口径,散户=中单+小单)
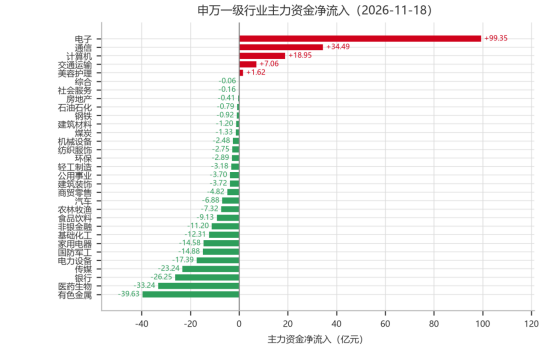
(三)行业资金流向:5个行业获净流入 电子居首
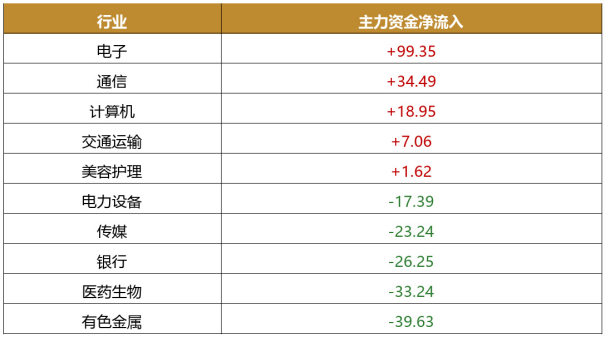
11月18日31个申万一级行业中有5个行业获主力资金净流入,行业合计净流出82.99亿元。电子以99.35亿元净流入居首,通信净流入34.49亿元,计算机、交通运输、美容护理分别净流入18.95亿元、7.06亿元、1.62亿元。净流出方面,有色金属净流出39.63亿元居首,医药生物、银行分别净流出33.24亿元、26.25亿元。
表7 申万一级行业主力资金净流入前5位与净流出前5位(亿元)
数据来源:东方财富,格上基金研究整理
数据来源:东方财富,格上基金研究整理
(四)杠杆与增量资金:两融余额小幅回落 陆股通成交降温
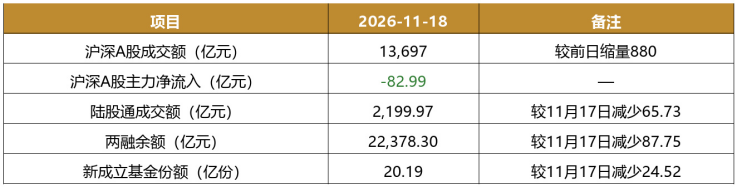
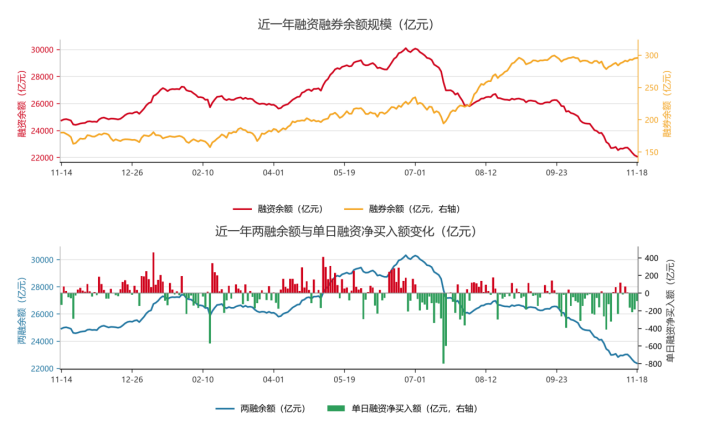
截至11月18日,两融余额22378.30亿元、较11月17日减少87.75亿元,连续第四个交易日回落。陆股通成交2199.97亿元、减少65.73亿元。新成立基金份额20.19亿份、其中偏股型11.10亿份,较11月17日的44.71亿份明显回落;ETF申赎数据本期未取得,暂不列示。
表8 杠杆资金与增量资金概览
数据来源:东方财富、中国货币网、Wind,格上基金研究整理(主力为31个申万一级行业合计口径;两融为沪深两市合计;新基金份额为Wind口径)
数据来源:东方财富,格上基金研究整理
三、外币资金
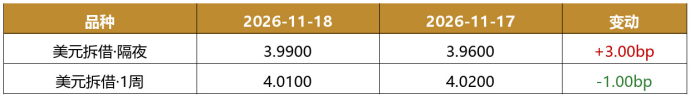
11月18日美元拆借隔夜加权成交利率上行3bp至3.99%,1周期回落1bp至4.01%;隔夜利率较同期限人民币资金价格(R007 1.4124%)高出约260bp,美元融出成本仍明显偏高。
表9 境内银行间美元拆借加权成交利率(%)
数据来源:中国货币网、中国人民银行、中债估值中心,格上基金研究整理
注:为17:00加权成交利率,单位%;变动为当日较上一交易日。
⚠️ 内容仅供参考,不构成投资建议
最新资讯


