


格上每日收评—2026年09月22日
每日收评
2026-09-22
2.06k人浏览
摘要:今年AI赛道持续成为市场资金与产品发行的核心热点,行业多数新发资源向科技、人工智能相关主题集中。在此市场背景下,多家基金公司选择逆势布局,主动加大AI赛道之外的非热门行业基金发行力度,走出差异化布局节奏。
逆势布局是否真的更赚钱?
一、偏股型基金火热,冷门方向开始成批出现
今年AI赛道持续成为市场资金与产品发行的核心热点,行业多数新发资源向科技、人工智能相关主题集中。在此市场背景下,多家基金公司选择逆势布局,主动加大AI赛道之外的非热门行业基金发行力度,走出差异化布局节奏。
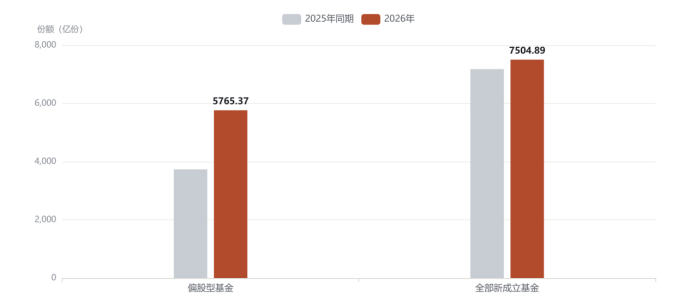
Wind 数据显示,2026 年1月到8月,偏股型新成立基金份额从3735.26亿份增至5765.37亿份,增幅约54%。同期,全部新成立基金份额合计7504.89亿份,2025年同期为7179.51 亿份,同比仅增长4.5%。总量并未明显扩张。这意味着今年的发行市场不是总量行情,而是结构切换,增量几乎全部来自权益类。
资料来源:Wind,格上基金研究整理
从产品的类别上来看,今年发行数量最多的仍然是科技主题,半导体、电子元器件、人工智能、芯片设计这些方向的产品全年都在发,热门赛道的供给并没有收缩。不过几个此前并不热门的行业,出现了多家基金公司同期发行同类产品的现象。
石油天然气是今年最密集的一个方向。平安、富国、招商、华安、易方达、工银、华宝、南方、华夏和广发都发行了国证石油天然气 ETF;工程机械方向至少有八家管理人。华夏、鹏华、嘉实、东财、招商、华安、易方达和富国都成立了相关产品;畜牧养殖、食品、有色金属等方向,也出现了多家基金公司同期成立同类产品的迹象。
目前冷门方向的绝对规模仍然很小。这批产品里绝大多数 ETF 的发行份额落在两亿元到三亿元之间。这意味着公募的逆势布局属于结构性尝试,变化停留在边际层面,还不能彻底摆脱追逐市场热点的传统发行模式。
二、逆势发行是否真的更赚钱
借助医药主题基金的历史样本为例,申万医药生物指数本轮周期高点在2021年5月末13238.64点,最低点出现在2024年8月末6448.82点,区间最大跌幅51.3%;2026年6月末收于7255.24点,较高点依旧下跌45.2%。
将样本按成立时间分为三组:
——热门期:2021年1月至6月成立,指数在12000点至13200点区间运行,接近周期高位,共32只;
——低迷期一:2022年1月至6月成立,指数在8500点至10000点区间运行,共12只;
——低迷期二:2023年7月至12月成立,指数运行区间同上,共17只。
每只基金从成立日起满半年、满一年、满三年的复权单位净值增长率,结果如下:

资料来源:Wind,格上基金研究整理
(2021年高位发行的基金,半年平均收益-5.25%,一年平均收益-26.31%,三年平均收益-45.99%,三年期产品仅有1只取得正收益,占比仅3.1%。低迷期一的基金,半年平均收益-1.82%,一年平均收益2.38%,三年平均收益-15.91%;低迷期二半年平均收益-9.45%,一年平均收益-10.69%,仅5只满三年产品,平均收益-2.74%,2只盈利。可以发现,逆势发行具备相对优势,但绝对收益并不确定)
从数据结论看,逆势布局不等于稳赚。所有组别成立半年的平均收益全部为负,低位买入短期依然大概率承受浮亏。低迷期两组六个观测窗口里,仅有一个窗口平均收益为正。逆势发行只是相比高位发行,长期亏损幅度更小、盈利产品占比更高,不存在确定性收益。
三、冷门主题为何近期“逆袭”
近期部分冷门主题基金出现业绩、规模同步上行,主要来自三方面因素。
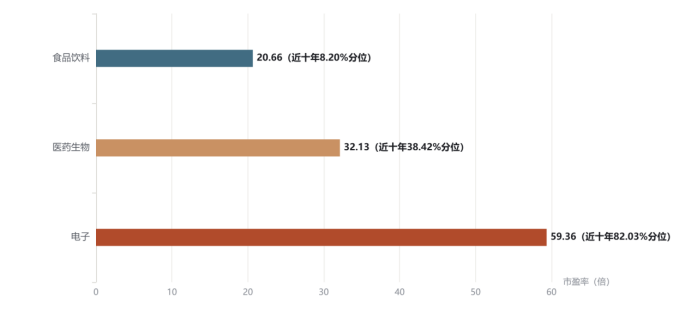
第一是估值起点偏低,Wind数据显示,申万食品饮料指数市盈率20.66倍,处于近十年8.20%分位;申万医药生物市盈率32.13倍,处于近十年38.42%分位。对比电子指数59.36倍、近十年82.03%的估值分位,冷门板块估值安全垫更厚。
第二是阶段性反弹,畜牧养殖主题基金近三个月涨幅7%-12%,表现优于食品、有色板块。
第三是产品载体优势,今年新发冷门产品大多为ETF及联接基金,场内交易便捷,资金进出效率更高,反弹阶段资金可以快速流入。
资料来源:Wind,格上基金研究整理
四、逆势布局的难点
尽管逆势布局逻辑长期成立,但落地到发行与销售环节很难持续坚持,渠道考核机制是最大约束。渠道端考核锚定短期销量、转化率与佣金,热门赛道自带短期赚钱效应,沟通成本低、更容易成交;冷门产品需要持续向投资者解释周期逻辑,成交难度大,还会增加后续客户投诉压力,渠道自然优先倾斜营销资源给热门产品。
基金公司层面,管理费收入与管理规模挂钩,逆势产品常面临募集不足,甚至需要延长募集、自购或机构资金托底,管理层承受规模考核压力,但只要渠道愿意分配资源,基金公司供给意愿较强,因此并非核心阻碍。投资者端则是需求约束,多数投资者习惯用短期收益评判资产好坏,市场底部阶段,恐慌情绪压制资金进场意愿。
五、如何选择冷门行业
值得布局的冷门赛道,不等于单纯“跌得多”。一个行业能否进行逆向布局,需要满足以下几个条件。
第一,长期需求逻辑没有消失,不属于被新技术、政策替代的夕阳行业,短期景气下行不会永久破坏行业需求。
第二,核心利空已经充分定价,业绩下滑、政策压力、产能过剩等负面因素已经持续反映在估值与股价之中。
第三,行业竞争格局稳定,龙头具备技术、牌照、资源护城河,现金流与资产负债表能够扛过周期底部,不会出现企业大面积破产。
第四,可以观测到基本面边际改善信号,订单止跌、库存去化、毛利率企稳、政策落地均可,不需要立刻出现盈利高增,只要恶化趋势停止即可。单纯估值低但基本面持续恶化,板块可能长期低位震荡。
第五,评估时间成本,冷门板块修复周期往往较长,若资金期限较短,或不适合参与逆向布局。
六、总结
逆势发行的数据优势是真实的,但有条件。首先要找到跌得够多、逻辑未变、拐点将至的行业,要承受前期的浮亏,还要拉长持有周期。选对行业和能不能拿得住,共同决定这笔投资最终的结果。
最新资讯


