


格上每日收评—2026年09月22日
每日收评
2026-09-22
2.09k人浏览
摘要:核心观点:① 央行公开市场净投放1650亿元,资金面整体均衡,R001、R007分别上行2.36bp、2.58bp至1.3864%、1.4329%,DR007小幅回落0.40bp,质押式回购成交量回升至6.64万亿元;② 股市主要指数集体上涨,上证指数涨0.97%、中证全指涨1.02%,沪深A股主力资金净流入86.4亿元,31个申万一级行业中19个获净流入,医药生物以66.31亿元居首,电子净流出41.46亿元居前;③ 两融余额26442.91亿元,较上一交易日增加144.86亿元;陆股通成交2839.12亿元,环比减少500.12亿元。

资金面与股市资金流向日评20260921
(数据截至2026年9月21日收盘)
核心观点:① 央行公开市场净投放1650亿元,资金面整体均衡,R001、R007分别上行2.36bp、2.58bp至1.3864%、1.4329%,DR007小幅回落0.40bp,质押式回购成交量回升至6.64万亿元;② 股市主要指数集体上涨,上证指数涨0.97%、中证全指涨1.02%,沪深A股主力资金净流入86.4亿元,31个申万一级行业中19个获净流入,医药生物以66.31亿元居首,电子净流出41.46亿元居前;③ 两融余额26442.91亿元,较上一交易日增加144.86亿元;陆股通成交2839.12亿元,环比减少500.12亿元。
一、银行间资金面
(一)公开市场操作:单日净投放1650亿元
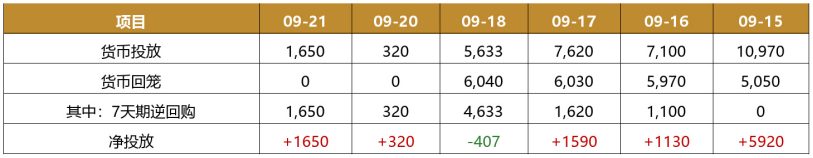
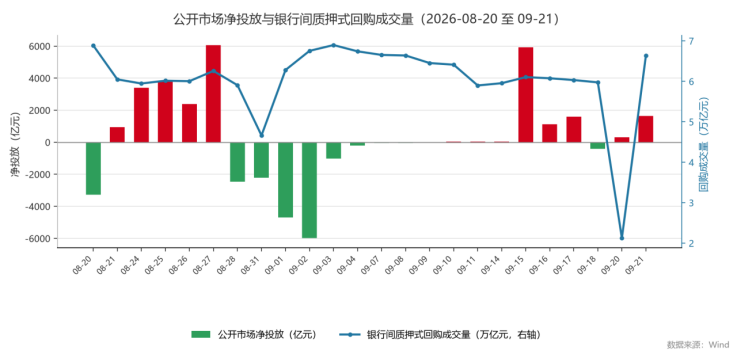
9月21日,央行公开市场投放1650亿元,全部为7天期逆回购;当日无到期量,单日净投放1650亿元。9月20日(周日)为国庆调休工作日,银行间市场正常开市,央行当日投放7天期逆回购320亿元、净投放320亿元;9月18日净回笼407亿元。9月15日以来六个交易日累计净投放10203亿元,央行对流动性仍维持呵护基调。
表1 近6个交易日公开市场操作情况(亿元)

数据来源:Wind,格上基金研究整理(9月20日为国庆调休工作日,银行间市场开市、A股休市)

数据来源:Wind,格上基金研究整理
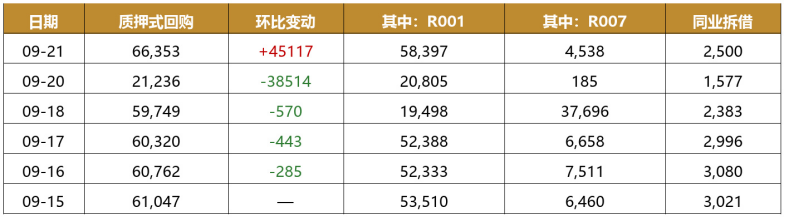
从量的层面看,质押式回购成交量回升至6.64万亿元(见上图右轴),较9月18日增加6604亿元、已恢复至正常水平;9月20日受调休影响非银机构多数休假,当日成交仅2.12万亿元。
(二)资金价格:短端小幅上行 资金面均衡
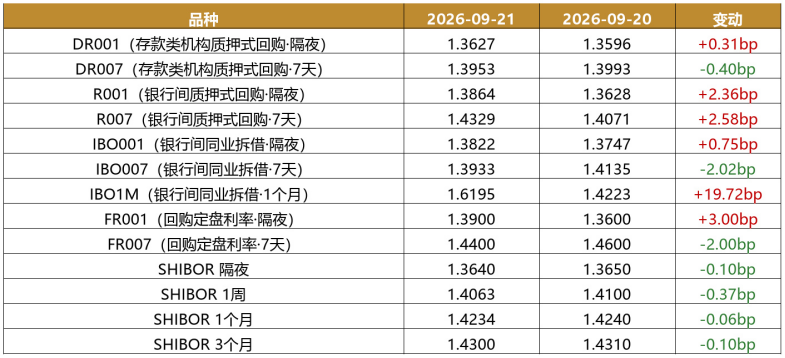
9月21日资金面整体均衡,短端利率小幅上行,R001、R007分别上行2.36bp、2.58bp至1.3864%、1.4329%,DR001上行0.31bp、DR007小幅回落0.40bp。
银行间同业拆借、回购定盘利率与SHIBOR涨跌互现,IBO007回落2.02bp至1.3933%,IBO1M受调休日成交稀少、基数偏低影响报1.6195%,3个月期SHIBOR持平于1.4300%。
表2 主要资金利率及变动(%)

数据来源:Wind,格上基金研究整理(2026-09-20 为银行间市场上一交易日)
量的层面,9月21日银行间质押式回购成交66353亿元,较9月18日增加6604亿元;其中隔夜品种(R001)成交58397亿元、7天品种(R007)成交4538亿元。同日银行间同业拆借成交2500亿元,较前一交易日增加923亿元,拆借与质押式回购合计成交6.89万亿元,全市场流动性总体充裕。
表3 近6个交易日银行间回购与拆借成交量(亿元)

数据来源:Wind,格上基金研究整理(9月20日为国庆调休工作日,银行间市场开市但非银机构多数休假,当日成交明显偏低;9月18日 R001、R007 成交量为中国货币网原始口径)


数据来源:Wind,格上基金研究整理
(三)存单与债券:票据利率自低位回升
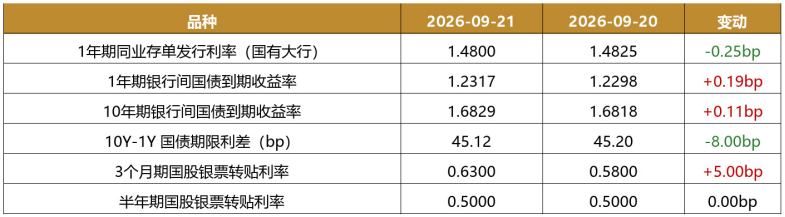
同业存单方面,1年期国有大行发行利率报1.4800%,较前一交易日下行0.25bp。现券方面,10年期国债收益率上行0.11bp至1.6829%,1年期上行0.19bp至1.2317%,10Y-1Y期限利差45.12bp、收窄0.08bp。票据方面,3个月期国股银票转贴利率上行5bp至0.63%,半年期持平于0.50%,票据利率自低位小幅回升。
表4 存单、国债与票据利率及变动

数据来源:Wind,格上基金研究整理(2026-09-20 为银行间市场上一交易日)
二、股市资金流向
(一)市场概览:主要指数集体上涨 全天成交2.03万亿元
9月21日A股主要指数集体上涨。上证指数收于3949.91点,涨0.97%;深证成指收于13730.02点,涨0.65%;创业板指收于3399.59点,涨0.80%;科创50收于1657.48点,涨0.29%;中证全指收于5921.92点,涨1.02%。沪深两市全天成交20339亿元,较前一交易日减少452亿元。
表5 主要指数表现(2026-09-21)


数据来源:东方财富,格上基金研究整理
(二)主力资金:全市场净流入86.4亿元
9月21日沪深A股主力资金净流入86.4亿元。以上证指数与深证成指口径观察分单结构,超大单分别净流入47.56亿元、31.52亿元,大单分别净流入9.75亿元、净流出20.44亿元,主力资金合计分别净流入57.31亿元、11.08亿元;与之相对,中单分别净流出69.98亿元、33.38亿元,小单分别净流入12.68亿元、22.30亿元,中小单资金一改此前持续净流出态势、转为净流入。
表6 主力资金分单流向(亿元)


数据来源:东方财富,格上基金研究整理(分单为上证指数与深证成指口径)
(三)行业资金流向:医药生物净流入居首 电子遭减持
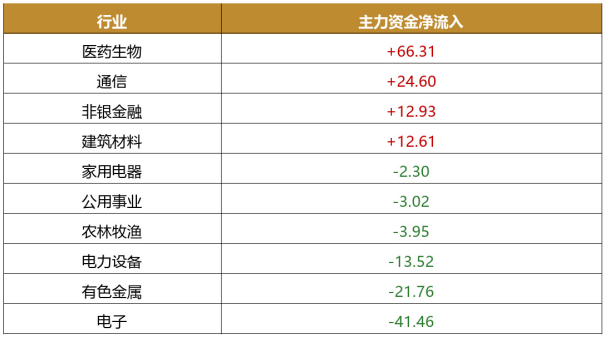
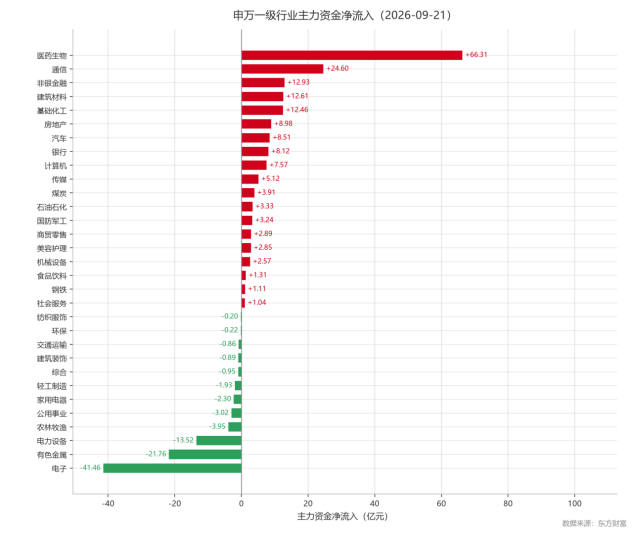
9月21日31个申万一级行业中,19个行业获主力资金净流入,行业合计净流入98.40亿元。医药生物以66.31亿元净流入居首(当日上涨3.59%),通信(24.60亿元,涨1.32%)、非银金融(12.93亿元,涨1.08%)、建筑材料(12.61亿元,涨2.62%)紧随其后。净流出方面,电子净流出41.46亿元居首(当日上涨0.86%),有色金属(21.76亿元)、电力设备(13.52亿元)、农林牧渔(3.95亿元)、公用事业(3.02亿元)流出居前,科技硬件板块遭资金减持。
表7 申万一级行业主力资金净流入前4位与净流出前6位(亿元)

数据来源:东方财富,格上基金研究整理

数据来源:东方财富,格上基金研究整理
(四)杠杆与增量资金:两融余额继续回升 陆股通缩量
截至9月21日,沪深两市融资融券余额26442.91亿元,较9月18日增加144.86亿元,其中沪市13588.15亿元、深市12854.76亿元,杠杆资金延续加仓。北向资金全天成交2839.12亿元,较前一交易日缩量500.12亿元。公募新发方面,新成立基金份额9月21日数据尚未更新,最新为9月18日的18.67亿份,其中偏股型10.90亿份。
表8 杠杆资金与增量资金概览
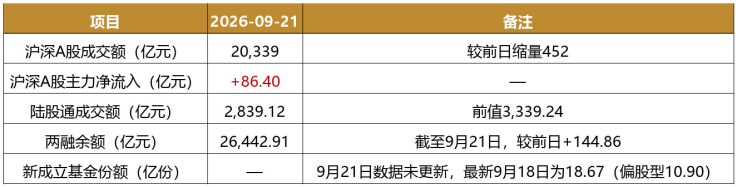

数据来源:Wind、东方财富,格上基金研究整理(两融余额为9月21日值;新成立基金份额9月21日数据尚未更新,表中填「—」)
三、外币资金
9月21日境内美元拆借市场隔夜加权成交利率3.90%,较9月18日上行2bp;1周期加权成交利率3.94%,较9月18日上行1bp。隔夜与1周期利率分别较同期限人民币资金价格(R001、R007)高出约251bp、251bp,美元融出成本仍明显偏高。
表9 境内银行间美元拆借加权成交利率(%)
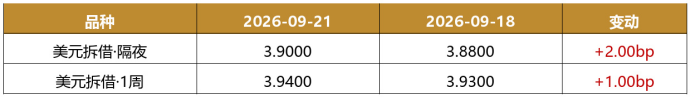

数据来源:Wind,格上基金研究整理(9月20日无美元拆借成交数据,前值取9月18日)
数据来源:Wind、东方财富,格上基金研究整理
⚠️ 内容仅供参考,不构成投资建议
最新资讯


