


格上每日收评—2026年10月30日
每日收评
2026-10-30
2.02k人浏览
摘要:总体而言,2026年前三季度的宏观经济呈现“量稳、价升、结构分化”的特征。累计4.6%的增速在全球主要经济体中仍居前列,季度环比动能有所修复;价格由负转正是本轮周期最重要的拐点,名义GDP增速反超实际增速,企业营收与利润的名义环境显著改善;但增长的动力结构在恶化——消费与投资同步走弱,增长对出口的依赖度上升至近年高位,净出口贡献率超过四分之一,这在外部环境高度不确定的年份并非稳健的组合。
2026年前三季度GDP:增速回升,价格转正
一、数据总览
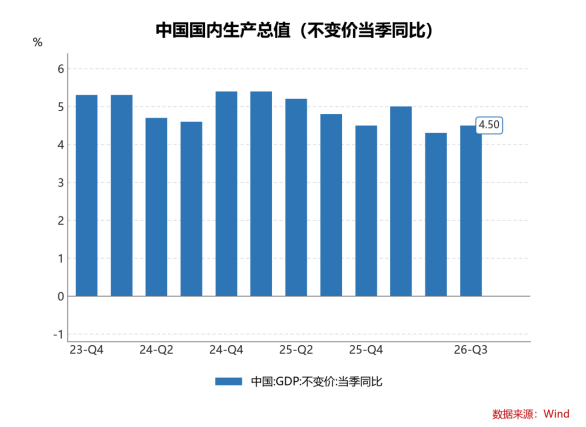
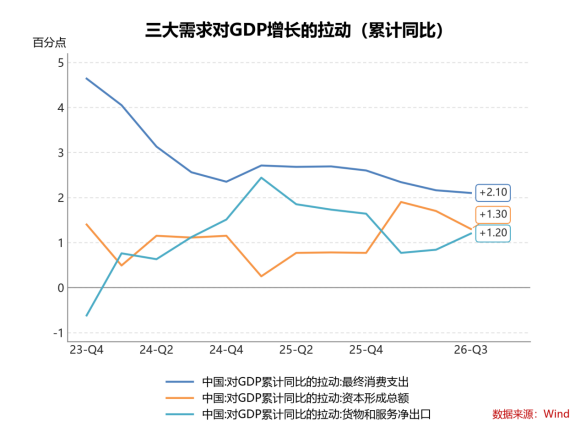
增长回升,外需接棒。国家统计局公布的数据显示,2026年三季度GDP同比4.5%,较二季度的4.3%回升0.2pp;前三季度累计同比4.6%,较上半年回落0.1pp。当季现价总量37.54万亿元,同比名义增长6.0%。从拉动结构看,货物和服务净出口对累计增速的拉动由上半年的0.8pp升至1.2pp,连续两个季度回升,成为本季边际最强的支撑项。
数据来源:Wind,格上基金研究整理
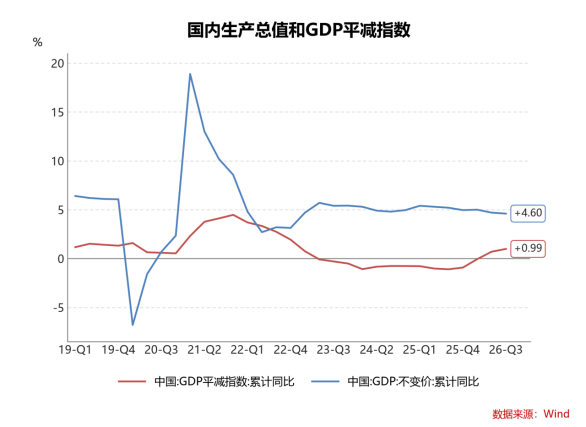
价格转正,名义反超。GDP平减指数三季度录得0.99%,较二季度的0.70%继续上行,为2023年一季度以来首次连续两个季度为正。受此带动,前三季度名义GDP增长5.6%,高于实际增速4.6%,剪刀差由2025年全年的-0.92个百分点转为+1.03个百分点——名义增速持续低于实际增速的价格拖累,在本轮周期中首次解除。
数据来源:Wind,格上基金研究整理
内需偏弱,投资拖累。三季度最终消费支出对累计增速的拉动为2.1pp,较上半年小幅回落0.1pp;资本形成总额拉动1.3pp,较上半年回落0.4pp,其中1—9月固定资产投资累计同比下降7.2%、房地产开发投资下降20.6%,是内需的主要拖累。三项拉动合计4.60个百分点,与累计增速4.6%自洽。
二、从三大产业看:二产拖累收窄,三产仍是主引擎
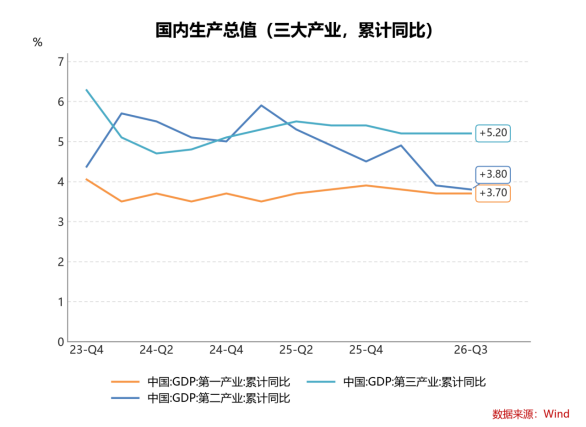
从三大产业的累计增速看,2026年前三季度第一产业同比增长3.7%,第二产业3.8%,第三产业5.2%。与2025年全年相比,第一产业回落0.2pp,第二产业回落0.7pp,第三产业回落0.2pp,三次产业增速同步下移,反映的是基数抬升与内需走弱的共同作用。
但从当季贡献率看,结构出现了积极变化。三季度第二产业贡献率回升至27.2%,较二季度的25.7%提高1.5pp,拉动1.22个百分点;第一产业贡献率6.3%,拉动0.28个百分点;第三产业贡献率66.5%仍是第一大来源,但较二季度的69.4%回落2.9pp,拉动2.99个百分点。二产贡献率回升并非工业增速加快(二产累计增速仍在下行),而是PPI转正后工业名义增加值改善、叠加上游价格修复带来的名义份额抬升——这也是本季与2025年最大的不同。
数据来源:Wind,格上基金研究整理
三、不同视角下的GDP数据
(一)支出法:“三驾马车”结构切换
从支出法看,2026年前三季度经济增长的动力结构发生了明显切换:最终消费支出(消费)仍是第一大来源,贡献率45.65%、拉动2.10个百分点,但边际持续走弱;资本形成总额(投资)贡献率由上半年的36.1%降至28.26%,拉动由1.70降至1.30个百分点,是最大的边际拖累;货物和服务净出口(出口)贡献率由17.9%升至26.09%,拉动由0.84升至1.20个百分点。
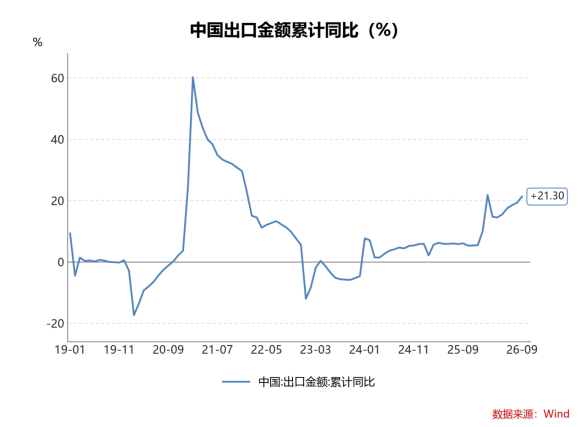
外需的接棒是超预期的。前三季度出口累计同比增长21.3%(2025年全年5.44%),9月单月增速进一步升至36.3%,单月出口额4471.8亿美元;进口累计增长27.5%,单月贸易顺差1335.3亿美元、同比增长50.5%。出口的高增既来自东盟、韩国等市场的产能转移与中间品需求,也来自对美出口由降转升——对美出口累计增速由2025年的两位数负增长修复至9.8%。
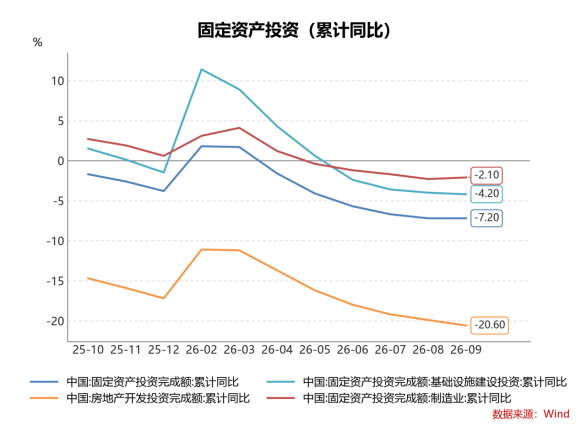
内需的走弱则集中体现在投资端。房地产链条仍在深度调整,1—9月房地产开发投资同比下降20.6%、降幅较2025年全年扩大3.4pp;地方财政偏紧叠加化债约束,基建投资(不含电力)同比下降4.2%;制造业投资在外部环境反复、价格虽有修复但产能利用率偏低下同比下降2.1%。三条线同时走弱,使资本形成对增长的贡献被显著压缩。
数据来源:Wind,格上基金研究整理
(二)生产法:供给端修复快于需求端
从生产法看,2026年前三季度GDP不变价累计增长4.6%,供给端的修复斜率仍明显高于需求端,但两者的裂口在收窄。工业增加值前三季度累计增长5.3%,9月单月增长5.5%,虽较2025年全年的5.9%回落0.6pp,但仍高出GDP增速0.7pp;服务业生产指数与第三产业增加值增速稳定在5.2%附近。供给强、需求弱的基本格局未变,这也是价格修复只能靠供给端“反内卷”推动、而无法由需求端承接的根本原因。
1. 投资端:固定资产投资降幅扩大
固定资产投资增速加速回落。2026年1—9月固定资产投资(不含农户)累计33.41万亿元,同比下降7.2%,降幅较2025年全年的3.8%扩大3.4pp,且年内呈逐月走弱态势(2026上半年为5.7%)。三大投资板块同步下行:
具体而言:1—9月基建投资累计同比下降4.2%(2026上半年2.4%),发债前置使下半年配套资金相对不足,叠加地方化债约束与项目收益要求提高,水利、环境与公共设施管理业投资降幅尤为明显;制造业投资累计同比下降2.1%(2026上半年1.2%),外部环境复杂、部分行业产能利用率偏低,使企业投资决策更趋谨慎,仅汽车、电子等少数行业维持正增长;房地产开发投资累计同比下降20.6%(2026上半年18.0%),降幅在三项中最大,销售、新开工、竣工链条仍未企稳。
结构性亮点仍在高技术领域。1—9月高技术产业投资累计同比增长4.0%,是主要投资门类中唯一保持正增长的方向(航空航天、通信设备等领域投资增速均在两位数以上);剔除房地产开发投资后的固定资产投资下降4.2%,降幅明显小于全口径,说明投资的下滑在很大程度上是地产拖累;民间投资下降6.7%,民间资本扩张意愿依然偏弱,是后续政策需要着力修复的环节。
数据来源:Wind,格上基金研究整理
2. 生产端:工业增速回落但仍有支撑
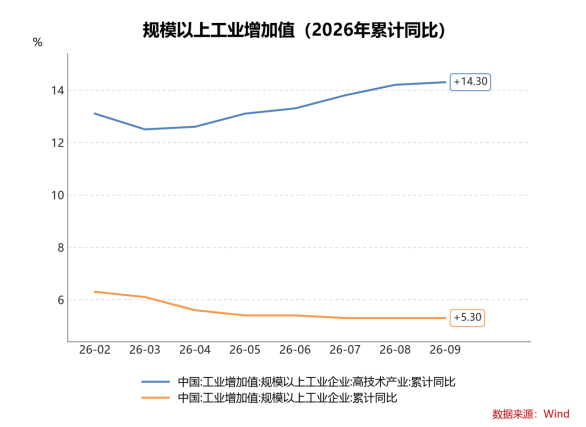
工业生产增速支撑。2026年1—9月规模以上工业增加值累计同比增长5.3%,较2025年全年回落0.6pp,但依然高于整体经济增速0.7pp。分门类看,采矿业增长2.0%,制造业增长5.7%,电力、热力、燃气及水生产和供应业增长5.4%。背后的支撑有二:一是出口的高增(前三季度累计21.3%)直接带动装备制造、电子与汽车产业链排产;二是“十五五”开局之年新质生产力相关投入加快,高技术产业工业增加值累计增速高达14.3%,较2025年全年的9.4%大幅提速4.9pp,成为穿越周期的核心动能。
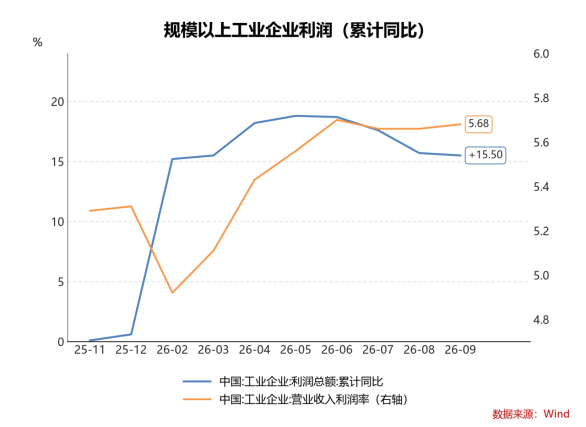
盈利端同步改善,是2026年有别于2025年的关键变化。1—9月规模以上工业企业利润总额6.03万亿元,累计同比增长15.5%,营业收入利润率5.68%;9月单月利润同比增长14.4%,较8月的4.2%明显回升。利润修复主要由价格驱动(PPI由负转正)而非量的扩张,因而上游采掘、原材料行业的改善幅度显著大于中下游。
数据来源:Wind,格上基金研究整理
3. 需求端:消费增速低位,居民倾向偏谨慎
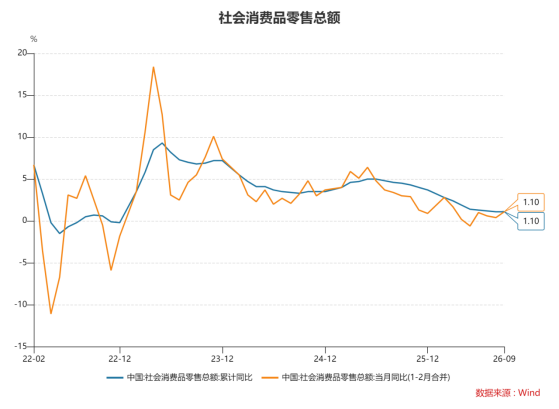
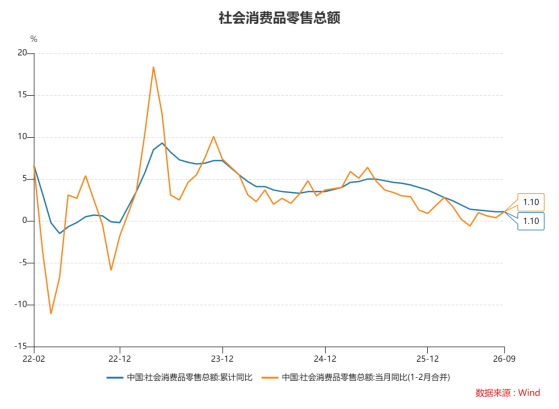
前三季度消费低位运行。2026年1—9月社会消费品零售总额37.00万亿元,累计同比增长1.13%,增速较2025年全年的3.7%大幅回落2.6pp;9月单月增长1.10%。结构上呈现“服务好于商品、乡村好于城镇、小微好于龙头”的三重分化:餐饮收入增长2.09%、乡村消费增长2.71%,而限额以上单位消费品零售额下降5.08%。
汽车是最大的单点拖累。9月乘用车零售同比下降28.1%,已连续多月两位数负增长。购置税优惠与以旧换新补贴退坡后需求被明显透支,叠加价格战下成交价持续下行,汽车类在限额以上零售中权重高,其走弱直接压低整体读数。若剔除汽车,限额以上零售降幅将显著收窄。
数据来源:Wind,格上基金研究整理
居民端看,收入改善尚未转化为支出。2026年前三季度全国居民人均可支配收入3.42万元,累计同比5.29%,较2025年全年的4.99%回升0.3pp;人均消费支出2.24万元,累计同比3.61%,较2025年全年的4.42%回落0.8pp。收入与支出增速的剪刀差由2025年全年的0.57pct扩大至1.68pct,同期居民平均消费倾向(人均消费支出/人均可支配收入)为65.3%,仍明显低于疫情前水平。收入在改善、支出在放缓,说明制约消费的不是“没钱”,而是“不敢花”。
数据来源:Wind,格上基金研究整理
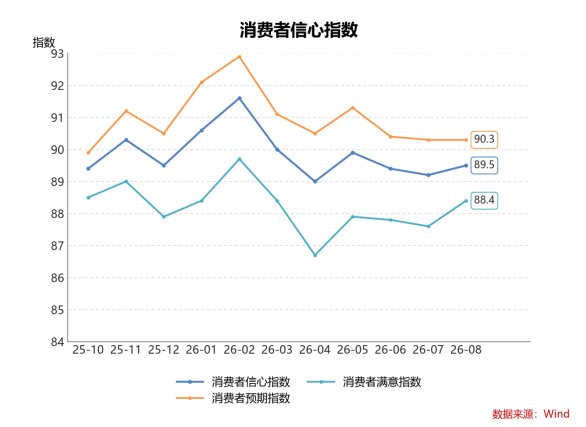
我国居民消费倾向偏低。近几年房价持续下行,居民资产负债表受损,财富效应由正转负;在收入预期偏弱、资产缩水的环境下,居民更倾向于储蓄而非消费。2026年8月消费者信心指数为89.5(预期指数90.3、满意指数88.4),虽较2025年低点有所修复,但仍显著低于疫情前的120附近水平,居民部门的信心修复明显滞后于企业部门(工业企业利润已连续多月两位数增长)。
数据来源:Wind,格上基金研究整理
往后看,消费的积极因素正在累积,但斜率取决于收入预期。一方面,消费贷财政贴息“扩围提额”、服务消费与养老再贷款等政策持续落地,网上服务零售额已达5.64万亿元、占网上零售额的37.2%,服务消费是明确的增量方向;另一方面,居民收入增速已连续两个季度回升,若就业与收入预期进一步企稳,偏低的总储蓄率(消费倾向)存在均值回归的空间。方向上,后续消费修复大概率仍将向服务端倾斜,而商品消费在补贴退坡后的真空期仍需政策接续。
4. 出口端:外需成为最强支撑
全年出口支撑强劲。2026年9月我国出口同比36.3%,前值25.0%;1—9月出口累计增长21.3%,2025年全年为5.44%。在中美关税水平仍处高位、全球贸易增速放缓的背景下,出口的强韧性超出市场预期,主要原因有三:
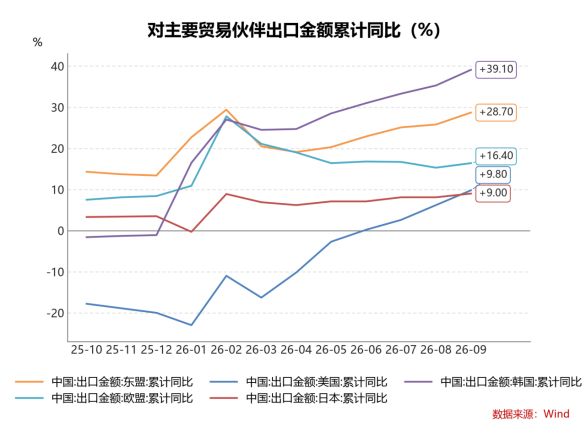
一是市场结构进一步多元化。1—9月对韩国出口累计增长39.1%、对东盟增长28.7%、对欧盟增长16.4%、对日本增长9.0%,均显著高于整体增速;对美出口增长9.8%,由2025年的深度负增长转为正增长,说明关税冲击的短期“抢出口—回落”周期已基本走完,转口与产能外迁的替代路径逐步成型。
二是商品结构持续升级。机电产品、高新技术产品占出口比重继续提升,集成电路、汽车、船舶等品类保持高增;劳动密集型产品占比下降。出口的价格弹性让位于技术与产业链完整度,是我国出口在本轮关税冲击中抗压的核心原因。
三是量价配合下的名义增速更高。PPI转正、上游涨价推高了出口商品的名义单价,1—9月出口金额增速(21.3%)中,价格贡献明显高于2025年。这也意味着,若2027年PPI涨幅回落,出口名义增速将面临基数与价格的双重压力。
数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
四、物价与利润:供给型价格修复,利润向上游集中
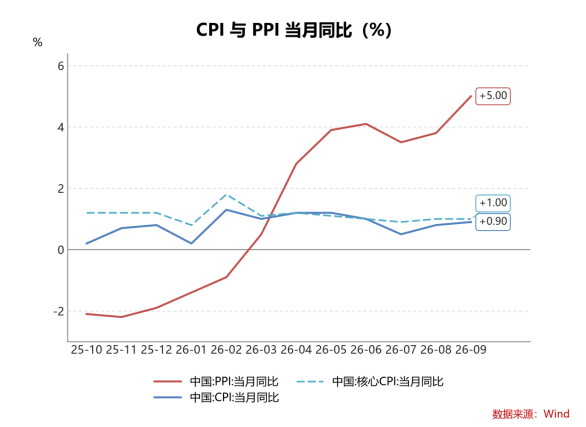
PPI由负转正,是2026年宏观经济最重要的边际变化。2026年9月PPI同比5.0%(2025年10月为-2.1%),自3月转正后加速上行;CPI同比0.9%,核心CPI同比1.0%。CPI与PPI的剪刀差为-4.1pct,即PPI显著高于CPI。
这是一轮典型的供给型、而非需求型通胀。分结构看,生产资料同比6.5%,生活资料同比-0.1%,两者背离超过6.6pp;上游采掘工业同比高达25.4%、原材料工业9.4%,而加工工业仅3.4%。判别需求型与供给型通胀的四把尺子在这里指向一致:量(工业增加值与社零均在走弱,不存在需求过热)、信用(社融存量同比仅7.1%,未见信用扩张)、消费端(CPI与核心CPI均在1%附近,终端需求无价格压力)、价格结构(上游远强于下游)。因此这轮涨价的本质是“反内卷”政策推动的供给收缩与上游大宗价格修复,而非总需求扩张。
利润的分配含义需要重视。1—9月工业企业利润累计增长15.5%,但结构上高度集中于上游:采矿业利润占全部工业企业利润的14.6%、制造业占75.8%;结合PPI内部结构(采掘工业同比25.4%、加工工业仅3.4%),价格红利明显向产业链上游集中。对中下游企业而言,PPI-CPI剪刀差为负(-4.1pct)意味着成本上升而售价传导不畅,毛利受到双重挤压。这决定了本轮盈利修复的“宽度”有限——上游改善能否沿产业链向下传导,取决于终端需求能否跟上,而这恰恰是当前最薄弱的环节。
数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
五、货币金融:宽货币延续,宽信用待确认
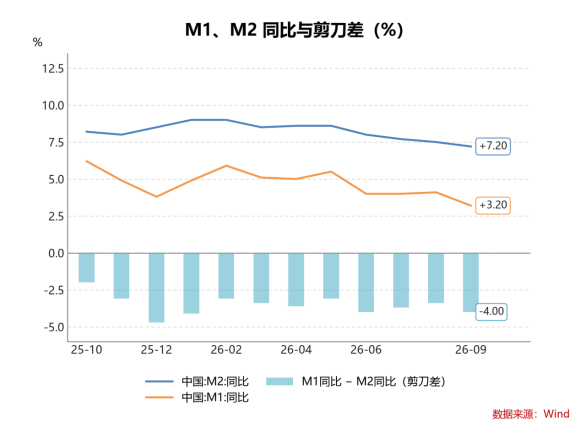
9月末M2同比增长7.2%,M1同比增长3.2%,M1-M2剪刀差为-4.0pct,较上月的-3.4pct进一步走阔。社融存量468.17万亿元,同比增长7.1%,增速延续小幅回落。结构上,政府债券仍是社融的主要支撑项,而企业中长期贷款与居民贷款偏弱——前者反映投资意愿不足(对应固定资产投资7.2%),后者反映购房与消费加杠杆意愿偏低(对应社零1.13%与居民消费支出3.61%)。
宽货币≠宽信用,是本轮周期的核心特征。资金价格已处于低位、流动性总量充裕,但资金未能有效转化为实体信用扩张,M1增速持续低于M2,说明资金更多停留在定期存款与金融资产层面,活化程度不足。这与前述“企业不投、居民不花”的微观行为完全一致,也是2027年政策需要突破的关键堵点:仅靠降准降息已难以撬动信用,需要财政贴息、准财政工具与需求端政策形成合力。
数据来源:Wind,格上基金研究整理
六、总结与未来展望
总体而言,2026年前三季度的宏观经济呈现“量稳、价升、结构分化”的特征。累计4.6%的增速在全球主要经济体中仍居前列,季度环比动能有所修复;价格由负转正是本轮周期最重要的拐点,名义GDP增速反超实际增速,企业营收与利润的名义环境显著改善;但增长的动力结构在恶化——消费与投资同步走弱,增长对出口的依赖度上升至近年高位,净出口贡献率超过四分之一,这在外部环境高度不确定的年份并非稳健的组合。
以下三点值得警惕。其一,外需的可持续性。出口连续多月高增,既有产业链竞争力的真实改善,也有抢出口与价格因素的一次性贡献;2027年在高基数与关税不确定性的双重压力下,出口增速回落是大概率事件,届时若内需未能接棒,增长的下行压力将集中显现。其二,投资与地产的拖累仍未出清。房地产开发投资降幅扩大至20.6%,销售、新开工、竣工链条均未企稳,地产对地方财政、居民资产负债表与上下游产业的负反馈仍在延续。其三,价格修复的“宽度”不足。PPI-CPI剪刀差为-4.1个百分点,上游涨价而终端传导不畅,中下游企业利润受挤压,若需求端迟迟不接力,价格修复可能演化为“上游受益、下游承压”的零和格局。
政策层面,四季度至2027年的看点集中在三条线。一是财政的接续与提效——地方政府专项债结存限额的使用、新型政策性金融工具的投放节奏,将直接决定基建投资能否止跌;二是需求端政策的加码——消费贴息“扩围提额”已落地,服务消费、育儿补贴、以旧换新接续政策仍有空间;三是“十五五”规划开局的项目落地,新质生产力相关的产业投资(高技术产业投资已录得4.0%)有望部分对冲传统投资的收缩。
展望全年,完成目标增速的基础依然稳固。但比增速数字更重要的是结构:若消费与民间投资未能在2027年接力,仅靠外需与政策投资支撑的增长,其可持续性将面临考验。对资产配置而言,价格转正带来的名义改善利好上游资源与高股息资产,而内需修复的时点则决定消费与制造的弹性空间。
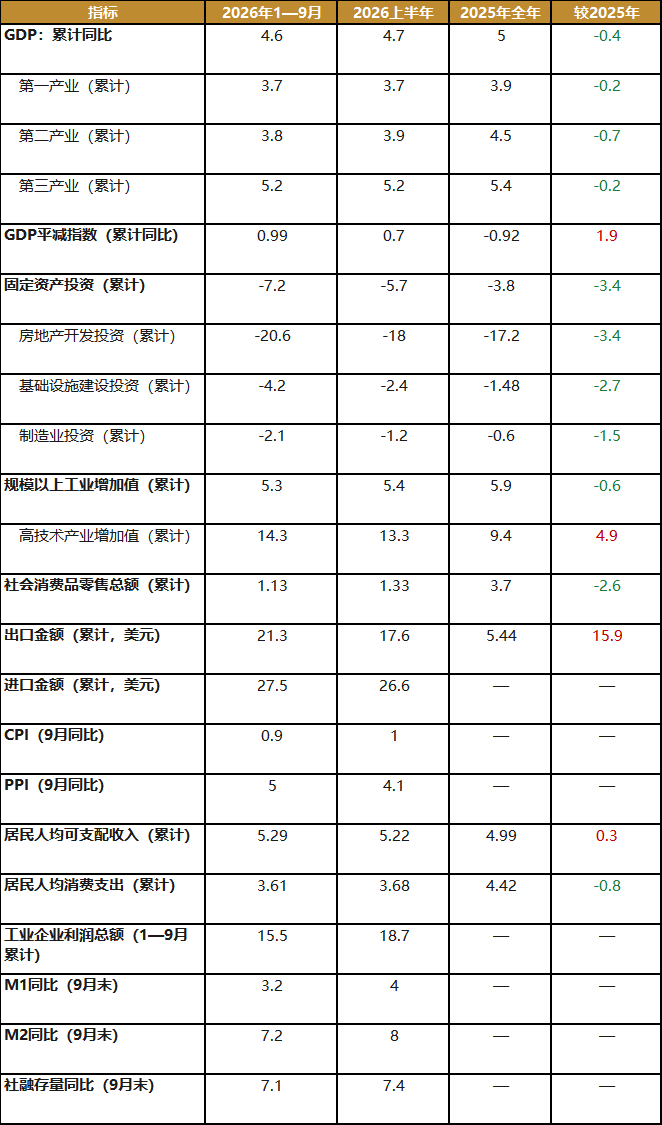
附表:2026年前三季度主要经济指标一览
数据来源:Wind,格上基金研究整理
最新资讯


