


资金面与股市资金流向日评20261102
宏观加油站
2026-11-02
2k人浏览
摘要:截至2026年11月2日,沪深北三市共有1159只A股的三季报前十大流通股东中出现私募基金身影,涉及私募管理人1017家,合计私募持仓记录1831条。持仓档位按私募合计持股占流通股比例划分,5%以上为深度重仓,3%至5%为重仓,1%至3%为关注,1%以下为轻仓。

私募基金持仓1159只 电子跃居首位 热点导向占优
——基于1159只A股三季报前十大流通股东私募持仓的结构化透视
一、数据总览:覆盖广度不减,近七成持仓有实质权重
截至2026年11月2日,沪深北三市共有1159只A股的三季报前十大流通股东中出现私募基金身影,涉及私募管理人1017家,合计私募持仓记录1831条。持仓档位按私募基金合计持股占流通股比例划分,5%以上为深度重仓,3%至5%为重仓,1%至3%为关注,1%以下为轻仓。
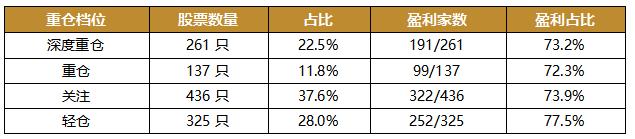
从结构看,深度重仓261只、重仓137只、关注436只、轻仓325只,1%以上合计834只、占比72.0%,说明私募进入前十大流通股东名单并非象征性亮相,多数具备实质持股权重。
三季报盈利面延续良好水平,1159只有完整三季报数据的股票中,盈利864只、占比74.5%,亏损295只、占比25.5%,明显好于全市场整体水平,私募基金持仓组合的基本面质地仍是其选股底线。

二、行业倾向:机械守阵、电子进位,硬科技主线不改
从申万一级行业分布看,私募基金持仓集中在机械设备156只、电子137只、基础化工114只、医药生物108只、电力设备89只,五大行业合计604只、占52.1%;若计入汽车81只与计算机71只,前七大行业合计占比达65.2%,产业主线仍集中在硬科技与高端制造。
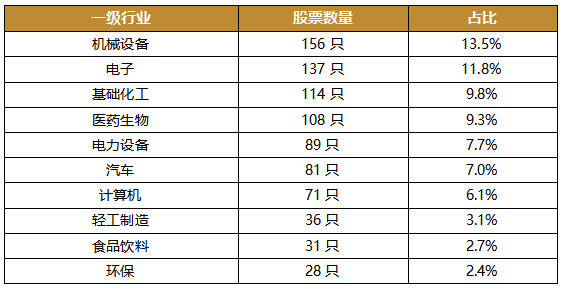
把样本收窄到深度重仓261只,行业集中度明显抬升:电子40只、占15.3%,基础化工31只、占11.9%,机械设备33只、占12.6%,电力设备26只、占10.0%,医药生物22只、占8.4%,前五大行业合计占58.2%。
与全样本相比,电子在深度重仓中的占比由11.8%升至15.3%,跃居首位,机械设备则由13.5%回落至12.6%。这一升一降说明私募对半导体的配置已从广撒网转向集中押注,而对机械设备的参与则更多停留在关注与轻仓层面。

三、仓位结构:深度与轻仓两端厚、中间薄
仓位分布呈哑铃形,深度重仓占22.5%、重仓占11.8%、关注占37.6%、轻仓占28.0%。重仓档位比重明显低于两端,说明私募在单一标的上的仓位决策趋于两极:要么重仓押注看懂的少数标的,要么小仓位跟踪观察,中间地带的试探性建仓并不多。
四、盈利导向还是热点导向:热点导向的特征更鲜明
本文最核心的问题仍是私募选股的驱动逻辑。把重仓档位与三季报盈利交叉后可以看到,仓位越重、盈利占比反而越低:深度重仓73.2%、重仓72.3%、关注73.9%、轻仓77.5%,四档呈单调递减。
如果是纯粹的盈利导向,仓位越重、盈利占比理应越高,数据给出的却是相反的方向。这强烈提示私募重仓的核心逻辑是行业景气与成长弹性优先,当期盈利更多充当底线而非决策起点。
行业层面同样印证这一点。盈利面最高的是公用事业91.3%、有色金属90.0%,而私募参与家数最多的计算机盈利面仅47.9%、建筑装饰50.0%、农林牧渔60.9%,景气尚未兑现的方向恰恰聚集了最多的私募身影,热点导向占优的判断在行业层面得到验证。
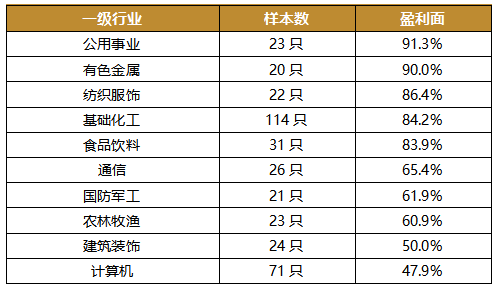
注:仅列样本数不少于20只的行业,前五为盈利面最高,后五为盈利面最低。
五、深度重仓里的亏损标的:为景气与弹性付费
深度重仓的261只股票中,三季报仍处亏损的有70只、占26.8%,行业上集中在电子9只、电力设备8只、计算机8只、基础化工6只,其中4只私募合计持股比例超过20%,佳力奇更达35.94%。这些标的多处于景气拐点尚待确认的方向,私募愿意在业绩兑现之前给出重仓背书,本质是在为下一轮景气与业绩弹性付费。
六、盈利龙头:蓝筹多为参与,重仓仍给成长
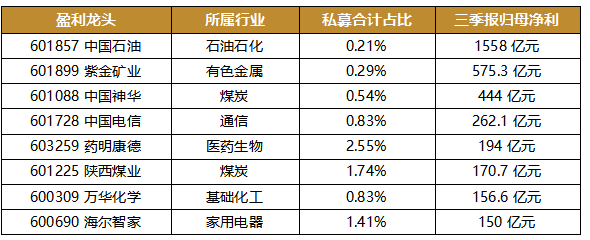
盈利维度上,私募持仓中不乏现金牛龙头,中国石油三季报归母净利1558亿元、紫金矿业575.3亿元、中国神华444亿元,但对应的私募合计持股比例仅0.21%、0.29%、0.54%。大盘蓝筹上私募多为参与而非重仓,与其在成长股上的重仓姿态形成鲜明对照。
样本中兼具盈利体量与仓位的代表是药明康德,三季报归母净利194亿元、私募合计持股2.55%,说明真正愿意给到2%以上仓位的,仍是具备业绩确定性的医药外包龙头,而非单纯的周期蓝筹。
七、管理人视角:头部私募的广度与产业私募的深度
从管理人维度看,覆盖股票数量居前的是上海物朴资产管理合伙企业(有限合伙)(26只)、珠海阿巴马私募基金投资管理有限公司(17只)、玄元私募基金投资管理(广东)有限公司(16只)、上海迎水投资管理有限公司(12只)、上海指南行远私募基金管理有限公司(12只)。头部私募普遍采取多标的分散布局,单票仓位通常不深。
与之相反,单票持股比例最高的样本往往由单一产品独立完成,深度重仓261只中有91只仅由1只私募产品持有,其中聚仁新材私募合计持股59.76%、技源集团36.13%、佳力奇35.94%,多为产业背景私募的集中持股,与二级市场交易型私募的分散打法完全不同。

八、结论与展望
综合来看,2026年三季度私募重仓呈现三大特征:一是行业上机械设备守住基本盘、电子在深度重仓中跃居首位,硬科技与高端制造的主线未变;二是仓位结构呈哑铃形,深度重仓与轻仓两端偏厚,1%以上持仓占比接近72%;三是选股逻辑以行业景气与成长弹性为主导,仓位越重盈利面反而越低,热点导向的特征比二季度更为鲜明。
展望后续,随着三季报景气验证与年报预期逐步定价,私募在电子、电力设备、医药生物等方向的重仓能否兑现业绩,将决定其超额收益的持续性;而汽车行业深度重仓20只、无一亏损的组合特征,提供了景气与盈利共振的另一种样本,值得持续跟踪其仓位变化。
⚠️ 内容仅供参考,不构成投资建议
最新资讯


