


私募基金大佬论市观点全景 成长重挫 逆向发声
私募加油站
2026-11-02
2k人浏览
摘要:本周 7 家头部私募的最新观点,出现一个耐人寻味的信号:正向偏多 3 家 占 43%、中立观望 4 家 占 57%、谨慎派 0 家。与第 4 周「谨慎派 3 家」相比,本周没有机构再提示趋势性风险,而正向偏多阵营反而边际修复——三家偏多机构全部是在恐慌中逆向寻找结构性机会:淡水泉提示「情绪极致往往接近底部」、和谐汇一判断「AI Capex 担忧被高估」、源峰看好「CXO 估值合理景气向上」,恰好构成逆向布局的三个切面。
私募论市观点全景 成长重挫 逆向发声
数据区间 2026 10 26 至 2026 11 1 | 覆盖 7 家头部机构
一 摘要
2026 年 10 月第五周,A 股在成长板块的连续重挫中加速下行:全周上证综指下跌 2.48%、深证成指下跌 7.20%、创业板指下跌 10.08%,中证 500、中证 1000、中证 2000 分别下跌 8.05%、8.51%、8.39%,而中证红利逆势上涨 3.59%——成长重挫、防御占优的格局与第 4 周「高低切换」相比,分化进一步走向极致。10 月制造业 PMI 录得 49.3%、重回荣枯线以下,叠加美股科技三季报暴雷(英特尔单日大跌 28%、谷歌跌 12.64%)与美联储 12 月加息概率升至 85%,「见证历史」再度刷屏,恐慌情绪达到本轮调整以来的高点。
本周 7 家头部私募的最新观点,出现一个耐人寻味的信号:正向偏多 3 家 占 43%、中立观望 4 家 占 57%、谨慎派 0 家。与第 4 周「谨慎派 3 家」相比,本周没有机构再提示趋势性风险,而正向偏多阵营反而边际修复——三家偏多机构全部是在恐慌中逆向寻找结构性机会:淡水泉提示「情绪极致往往接近底部」、和谐汇一判断「AI Capex 担忧被高估」、源峰看好「CXO 估值合理景气向上」,恰好构成逆向布局的三个切面。
本期最值得关注的信号,是恐慌极致处的逆向声音:当「见证历史」成为高频词、市场情绪一边倒悲观时,头部机构却开始从「股价与基本面错位」「产业趋势未终结」「估值安全边际」三个角度提示结构性机会。这种乐观与恐慌的背离,是判断本轮调整接近尾声还是中继的重要观察点。
二 市场坐标 成长重挫 防御占优
本周 A 股呈现普跌分化、防御占优的格局:创业板指(-10.08%)、中证 1000(-8.51%)、中证 2000(-8.39%)、中证 500(-8.05%)等成长与小盘指数深跌,而上证综指(-2.48%)、沪深 300(-2.92%)等大盘指数相对抗跌,中证红利逆势上涨 3.59%。行业层面银行、石油石化、食品饮料领涨,通信、电子、计算机领跌,高股息防御与低估值权重成为资金的避风港。港股相对抗跌,恒生指数全周上涨 0.87%;美股标普 500 下跌 0.57%,但科技股剧烈分化,英特尔、谷歌等权重股财报暴雷引发集中抛售。
基本面一侧,10 月制造业 PMI 录得 49.3%、较上月回落 0.8 个百分点、重回荣枯线以下,非制造业商务活动指数 49.7%、环比下降 0.5 个百分点,经济景气度边际转弱的信号叠加三季报预期差,放大了市场对成长估值的担忧。全周两市成交仍维持在日均 1.5 万亿元上下,量能未现系统性萎缩,但资金结构由成长向防御迁移的特征明显。
本周主要指数涨跌速查
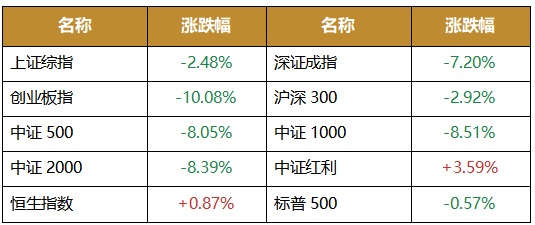
数据口径:2026-10-23 收盘至 2026-10-30 收盘累计涨跌幅;数据来源:Wind
大类资产与利率 黄金回落 原油高位
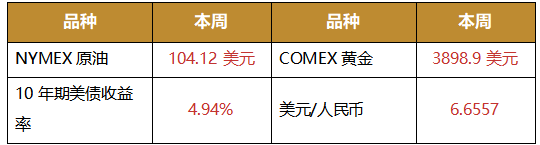
数据口径:NYMEX 原油 10-30 收 104.12 美元/桶、周涨约 0.8%;COMEX 黄金 10-30 收 3898.9 美元/盎司、周跌约 2.7%;10 年期美债收益率由 10-23 的 5.00% 回落至 10-30 的 4.94%、累计下行约 6 个基点;数据来源:Wind
海外一侧,美债收益率回落与黄金下挫并存是本轮重要的边际变化。美联储 10 月议息会议维持利率不变、但内部鹰派分歧扩大,市场对 12 月加息 25 个基点的概率升至 85%,风险偏好收紧推动资金流入债券、美债收益率高位显著回调;而加息预期升温叠加美元走强,压制黄金价格跌破 3900 美元/盎司。原油则在地缘溢价支撑下维持高位,NYMEX 原油收于 104.12 美元/桶。人民币持续走强,美元兑人民币降至 6.6557。
三 观点派别全景 两派分布与策略图谱
按机构本期的主导取向归类,7 家呈现如下分布:正向偏多 3 家(43%)、中立观望 4 家(57%)、谨慎派 0 家。与第 4 周「正向偏多 2、中立观望 13、谨慎派 3」相比,本周谨慎派归零、正向偏多边际修复——在市场加速下探的窗口,头部机构并未再提示趋势性风险,反而有更多声音转向逆向布局。
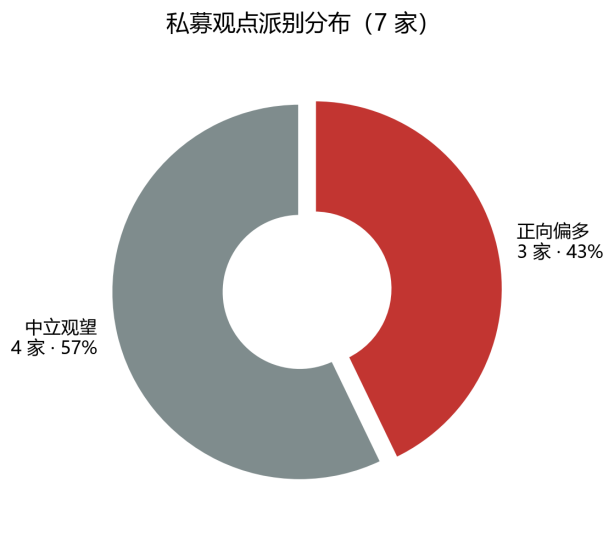
图 1 私募观点派别分布(7 家)
按策略类型交叉看,7 家覆盖股票主观多头 3 家、固定收益与可转债 2 家、量化指增与选股 1 家、宏观与多资产 1 家。本期给出明确方向判断的全部集中在股票主观多头:淡水泉、和谐汇一、源峰三家均从「产业趋势未终结、估值错位」切入看结构性机会;而量化、固收与宏观机构则保持数据型呈现,一致记录下「成长重挫、防御占优」的横截面图景。
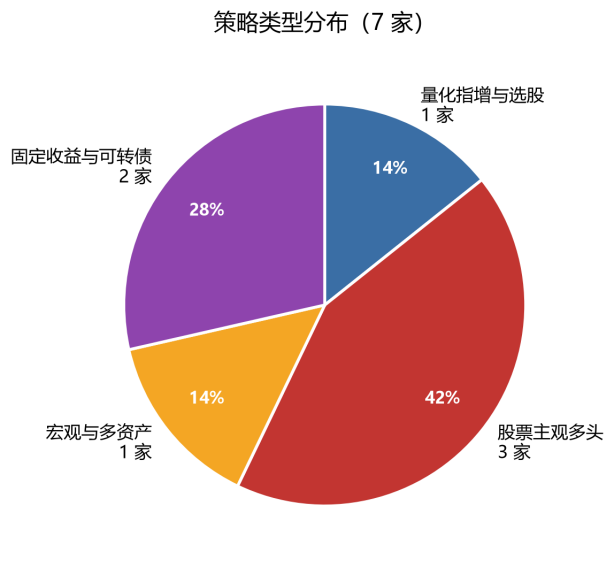
图 2 策略类型分布(7 家)
四 正向偏多派 恐慌中的逆向布局
仅 3 家机构给出偏多判断,其共同的逻辑锚点是:恐慌情绪已显著透支悲观预期,产业趋势与基本面并未同步恶化,错位带来的预期差正是结构性布局窗口。
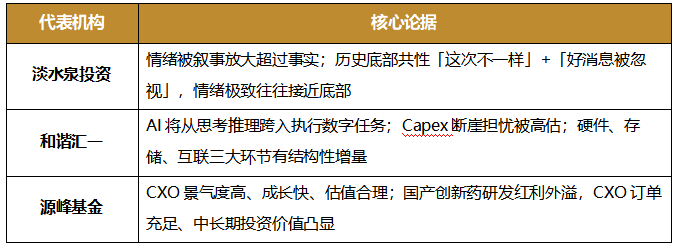
淡水泉投资在本期最鲜明的逆向判断中,以「见证历史」现象切入,指出情绪被叙事放大的程度往往超过事实本身。它引用英国金融学者纳皮尔对美股四次历史底部(1921、1932、1949、1982)约 7 万篇报道的研究:市场底部的共同印记是「相信这次不一样」与「好消息被视而不见」。淡水泉的结论是「情绪走向极致的时候,往往也是市场接近底部的时候」,呼吁在一边倒的悲观中保持怀疑精神,警惕把悲观当作唯一结论。
和谐汇一研究部 TMT 组组长凌晨在公开活动中给出 AI 产业的前瞻判断:未来六至十二个月,AI 将从「完成思考和推理」跨越至「执行数字任务」的新阶段,打开企业数字员工与个人助理两大商业化市场;市场对 2028 年 Capex 断崖的担忧被高估,当前 AI 产业的问题是需要融资、而非不可能持续。他提出观察 AI 的两条法则——模型阶梯式进步与 Token 经济学,判断模型进步正在加速,硬件、存储、互联三大环节均存在结构性增量,应用层商业模式正从「按席位收费」向「按结果收费」演进。
源峰基金在其新设的「行业透视」栏目中给出医药细分领域的明确看好:CXO 是当前时点医药行业中景气度高、成长速度快、估值合理的细分子行业。其逻辑是国产创新药凭借高研发效率与低成本在全球占据越来越重要的地位,为创新药研发提供服务的 CXO 产业链同步享受研发红利、订单充足、景气度较高,多个细分赛道处于景气度上行周期、具备中长期投资价值。
五 中立观望派 让数据说话的一周
4 家机构构成本期另一组,其横截面数据高度一致地记录下本周的核心特征:成长与小盘重挫、红利与防御占优、债市避险走强。
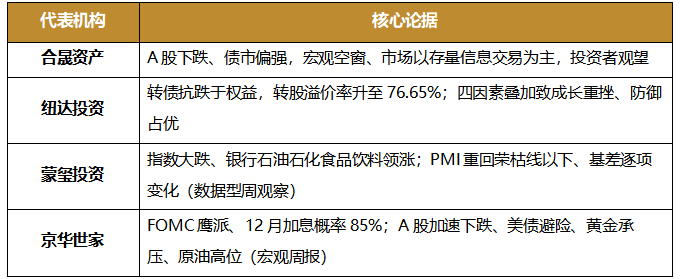
固收与转债一侧。合晟资产记录 10 月 23 日至 30 日上证指数由 3690.47 点降至 3599.02 点、深证成指跌 7.20%,债市延续偏强、10 年期国债收益率下行至 1.6266%;周内宏观数据空窗、市场以存量信息交易为主,投资者对增长与政策预期保持观望。纽达投资在可转债周报中记录,转债等权指数周跌 3.35%,显著抗跌于创业板指(-10.08%)、科创综指(-11.53%),平均转股溢价率由 69.98% 升至 76.65%;它将市场走弱归结为海外 AI 叙事裂痕、美联储转鹰、三季报预期差集中爆发、五中全会利好兑现式抛售四重因素叠加,呈「剧烈震荡、成长重挫、防御占优」的格局。
量化与宏观一侧。蒙玺投资记录主要指数大幅下跌(上证 -2.48%、深证成指 -7.20%、创业板指 -10.08%),银行、石油石化、食品饮料领涨而通信、电子、计算机领跌,并逐项记录 IH/IF 股指期货基差变化;京华世家在宏观周报中记录 FOMC 维持利率不变但鹰派分歧超预期、12 月加息概率升至 85%,A 股加速下跌、科创 50 领跌 -13.73%、10 月制造业 PMI 重回荣枯线以下,同时观察到美债避险情绪上升、30 年国债 ETF 月内净流入 138 亿元,黄金承压回落、原油地缘溢价仍处历史高位。
六 专题 恐慌极致处的逆向声音
本周盘面最鲜明的特征,是市场情绪与机构判断的背离:盘面上「见证历史」刷屏、成长板块加速出清,而三家正向偏多机构却同时提示结构性机会。淡水泉以纳皮尔的「7 万篇报道」研究揭示情绪极致与市场底部的历史对应关系;和谐汇一以「模型阶梯式进步」论证 AI 产业趋势的延续;源峰以「景气度上行周期」指向 CXO 的估值安全边际——三者分别从情绪周期、产业趋势、估值性价比三个维度,构成了逆向布局的完整框架。
这一背离的量化注脚,是防御占优的极致化:中证红利全周逆势上涨 3.59%,而创业板指、中证 1000 跌幅均超 8%,成长与防御的周度收益差达到本轮调整以来的极值。当资金一致涌入高股息与低估值权重避险时,拥挤的防御与出清的成长之间,正在积累新的再平衡动能——这也是第 4 周「存量资金主题轮动」之后,市场结构向下一阶段演化的关键变量。
七 两派交锋 一表速览
以下为两派代表机构与其核心论据速查,按派别分组呈现,共 7 家。
正向偏多 共 3 家
中立观望 共 4 家
结语 共识与分歧
综合 7 家头部私募的最新观点,可以总结出两条共识与两条分歧——
共识包括:(1)本周是一次「成长重挫、防御占优」的极致分化,成长与小盘指数深跌、红利与低估值权重避险走强,债市同步走强;(2)市场情绪达到本轮调整以来的恐慌高点,「见证历史」式的悲观叙事已显著透支预期,而产业趋势与盈利基本面并未出现同等程度的恶化。
分歧包括:(1)调整的性质——正向偏多派从情绪周期、产业趋势、估值性价比三个维度提示「错位带来的预期差」,认为恐慌中孕育结构性机会;而中立观望派仍以数据型呈现、等待右侧信号,两者对「本轮调整接近尾声还是中继」的定价仍存分歧;(2)防御占优的持续性——当拥挤的防御与出清的成长之间积累新的再平衡动能时,风格切换的下一站方向,仍取决于增量资金与三季报业绩的兑现。
本次汇总共覆盖 7 家头部私募机构,后续将持续每周汇总。
⚠️ 内容仅供参考 不构成投资建议
最新资讯


