


格上每日收评—2026年11月02日
每日收评
2026-11-02
2.01k人浏览
摘要:核心观点: ①10月制造业PMI指数较上月回落0.8个百分点至49.3%,结束上月短暂扩张,再度跌破荣枯线; ②从供需来看,产需两端同步转弱,生产指数回落1.9个百分点至49.8%,新订单指数回落1.1个百分点至49.4%,双双跌破荣枯线; ③10月非制造业商务活动指数回落0.5个百分点至49.7%,建筑业大幅回落2.3个百分点至48.0%,服务业恰好位于临界点。
10月PMI数据点评——制造业产需转弱,建筑业景气下探
核心观点:
①10月制造业PMI指数较上月回落0.8个百分点至49.3%,结束上月短暂扩张,再度跌破荣枯线;
②从供需来看,产需两端同步转弱,生产指数回落1.9个百分点至49.8%,新订单指数回落1.1个百分点至49.4%,双双跌破荣枯线;
③10月非制造业商务活动指数回落0.5个百分点至49.7%,建筑业大幅回落2.3个百分点至48.0%,服务业恰好位于临界点。
一.PMI数据总览
2026年10月31日,国家统计局公布2026年10月PMI数据,制造业PMI 49.3%,前值50.1%,预期49.97%;非制造业PMI 49.7%,前值50.2%;综合PMI产出指数49.7%,较上月下降1.0个百分点。

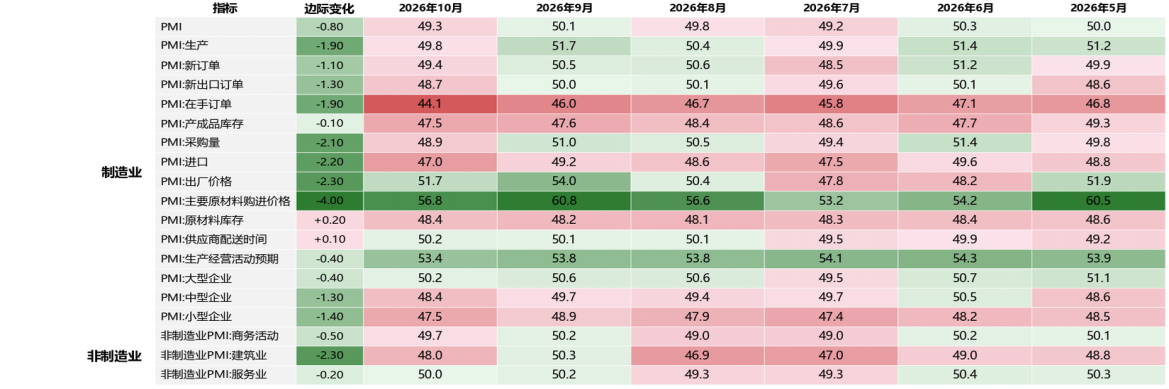
数据来源:Wind,格上基金研究整理
二.PMI数据分析
制造业方面,10月制造业PMI录得49.3%,较上月回落0.8个百分点,结束上月短暂扩张,再度跌破荣枯线,景气水平有所回落。从季节性看,受"十一"假期工作日减少、节前部分需求提前释放影响,历年10月制造业PMI环比多为回落,过去十年平均降幅约0.5个百分点,今年0.8个百分点的回落幅度大于季节性,叠加国际油价上行、国内有效需求偏弱等因素共同拖累。
从供需来看,产需两端同步转弱,双双跌破荣枯线。生产指数较上月回落1.9个百分点至49.8%,新订单指数回落1.1个百分点至49.4%,前期季末集中排产与节前备货的冲量效应消退,新订单绝对水平低于生产指数,需求收缩程度仍大于供给。另外,外需同步走弱,10月新出口订单指数回落1.3个百分点至48.7%,重回收缩区间,主要受海外圣诞订单于上月集中释放影响;采购量、进口指数分别回落2.1、2.2个百分点至48.9%、47.0%,企业采购与进口活动同步放缓。
从价格看,原材料及产成品价格指数涨幅收窄,但仍处扩张区间。10月原材料购进价格、出厂价格指数分别为56.8%、51.7%,较上月分别回落4.0、2.3个百分点;两者价差由9月的6.8个百分点收窄至5.1个百分点,中下游企业成本压力边际缓和。价格指数回落主要受高基数下原油、煤炭等大宗商品价格涨幅收窄影响,但在地缘扰动与稳投资带动钢铁、水泥需求增加的背景下,工业品价格整体仍保持升势。
从库存指数来看,10月原材料库存指数较上月微升0.2个百分点至48.4%,产成品库存指数回落0.1个百分点至47.5%,呈现"原料端微补、产成品主动去化"的组合,库存结构进一步趋于平衡。采购量指数回落2.1个百分点至48.9%,反映需求放缓背景下企业采购意愿有所减弱,但产成品库存延续去化,企业销售活动保持基本顺畅。
从结构看,大中小型企业景气同步回落,大型企业仍处扩张区间。大型企业10月PMI回落0.4个百分点至50.2%,继续保持扩张;中型企业PMI回落1.3个百分点至48.4%,小型企业PMI回落1.4个百分点至47.5%,中小企业景气回落较为明显。大型企业景气相对稳健或与稳投资政策发力、上游行业支撑有关,景气向中小企业的传导仍待改善。
非制造业方面,10月商务活动指数回落0.5个百分点至49.7%,重回收缩区间。10月非制造业商务活动指数49.7%,前值50.2%。其中服务业商务活动指数为50.0%,较上月回落0.2个百分点,恰好位于临界点,景气度稳中略降。与"十一"假期出行消费相关的铁路运输、住宿、文化体育娱乐等行业商务活动指数回升明显,水上运输、邮政、互联网软件及信息技术服务等行业均位于55%以上较高景气区间,但金融业商务活动指数回落幅度较大,对服务业景气形成拖累,建筑业方面,受房屋建筑业景气回落拖累,建筑业施工活动环比有所放缓。建筑业商务活动指数大幅回落2.3个百分点至48.0%,重回收缩区间,但土木工程建筑业商务活动指数较上月回升,8000亿元新型政策性金融工具完成投放对基建领域形成边际支撑。
三. 券商观点
华泰证券认为,10月制造业PMI弱于季节性,假期错位与中东局势扰动共同拖累。制造业PMI回落0.8个百分点至49.3%,低于2016年以来(除2020年)的季节性水平,在扩张区间仅停留一个月后再度重回荣枯线以下。内外需环比同步走弱,生产冲量后有所回吐,生产量与新订单衡量的供需缺口由9月的1.2个百分点收窄至0.4个百分点;购进与出厂价格价差由6.8个百分点收窄至5.1个百分点,中下游利润承压有所缓和。建筑业景气快速回落2.3个百分点至48%,月底资本市场调整下金融业景气回落幅度较大,或对居民消费意愿与企业扩张预期形成压制。往前看,偏低基数下四季度经济有望延续弱企稳态势,增量政策工具落地后向实物工作量的转化速度、地产需求与外需走势是制造业景气能否持续回升的关键。
中金公司认为,10月制造业PMI回落0.8个百分点至49.3%,低于市场预期;非制造业商务活动指数与综合PMI产出指数均重回收缩区间。制造业PMI回落主要受季节性因素影响,但降幅超过近五年同期均值,反映需求边际走弱。新订单、生产分项分别回落1.1、1.9个百分点至49.4%、49.8%,新订单回落幅度虽小于生产,但绝对水平低于生产,显示需求收缩程度更大;在手订单回落1.9个百分点至44.1%,库存水平同样偏弱。行业分化延续,高技术制造业、装备制造业PMI分别为51.3%、50.6%,仍处扩张区间,消费品、高耗能行业PMI分别降至48.8%、47.3%。基建边际支撑但建筑业整体仍偏弱,近期财政政策落地有所加快,地方政府债务结存限额安排使用、8000亿元新型政策性金融工具完成投放,对基建形成边际支撑,后续政策重点或在于加快资金与项目衔接,推动资金尽快形成实物工作量。
申万宏源证券认为,10月PMI偏弱不仅与假期效应退坡有关,也反映高油价、AI产业调整的影响。10月制造业PMI回落0.8个百分点,与2022年以来偏弱的季节性一致:节前备货带动9月生产指数上行1.3个百分点,本月抢生产结束后相应下滑1.9个百分点;假期前置令需求提前释放,新订单、新出口订单指数分别回落1.1、1.3个百分点。高耗能行业PMI再度回落0.7个百分点至47.3%,或显示油价重新走高下供给冲击再现;高技术制造业、装备制造业PMI分别回落1.2、0.4个百分点至51.3%、50.6%。非制造业景气虽有回落,但存量政策加速落地对基建领域仍有支撑,建筑业PMI回落2.3个百分点至48%,其中房屋建筑业降至50%以下、土木工程建筑业较上月上行;服务业仅回落0.2个百分点至50%,保持相对稳定。
广发证券认为,10月制造业PMI重新回踩至荣枯线以下,录得49.3%,环比回落0.8个百分点,降幅略大于季节性(过去十年10月环比均值为-0.53%),工作日减少是回落基础,中秋假期提前至9月下旬使消费品生产与备货前置、油价上行较快、全球科技资产集中调整亦带来扰动。结构上仍存积极信号:制造业与建筑业业务活动预期指数保持韧性;"出厂价格-购进价格"差值收窄,中下游盈利压力边际缓和;"新订单-生产"差值明显修复,为后续生产回补留出空间;库存呈"原料库存微升+产成品主动去化"格局;装备制造业新订单指数较上月上升1个百分点。出口强势、内需偏弱仍是目前经济的主要特征,8000亿元政策性金融工具已全部下达完毕,但从项目签约至开工存在传递过程,预计11-12月对实物工作量的边际带动将逐步显现。
最新资讯


