


央行近五年来首次上调外汇存款准备金率解读
宏观加油站
2026-11-04
2k人浏览
摘要:2026年11月3日,中国人民银行发布公告,决定自11月15日起把金融机构外汇存款准备金率上调2个百分点,由4%提高到6%,理由是“加强金融机构外汇流动性管理”。这是央行近五年来首次上调,上一次是2021年12月15日。
央行近五年来首次上调外汇存款准备金率解读
一、事件综述
2026年11月3日,中国人民银行发布公告,决定自11月15日起把金融机构外汇存款准备金率上调2个百分点,由4%提高到6%,理由是“加强金融机构外汇流动性管理”。这是央行近五年来首次上调,上一次是2021年12月15日。
二、什么是外汇存款准备金
金融机构吸收外汇存款后,要按规定的比例把一部分存到中国人民银行。这笔钱就是外汇存款准备金。它占外汇存款总额的比例,就是外汇存款准备金率。
这个制度有两个细节。第一,央行对这笔准备金不计付利息,银行交存美元收不到利息,就产生机会成本。比率越高,银行能用的美元越少,成本越高。第二,美元和港币按原币种缴存,其他币种折算成美元缴存,所以工具直接作用于银行体系里的美元。
这个制度从2005年1月1日起实施,2005年1月15日起比率统一调整为3%。它最初用于保证外汇存款的支付和清算,后来逐步成为宏观审慎工具。
它和人民币存款准备金率不是一回事。前者影响货币信贷总量,服务货币政策;后者影响境内外汇资金松紧,服务汇率和跨境资金管理。这次公告的措辞落在后一个定位上。
三、这次上调的背景
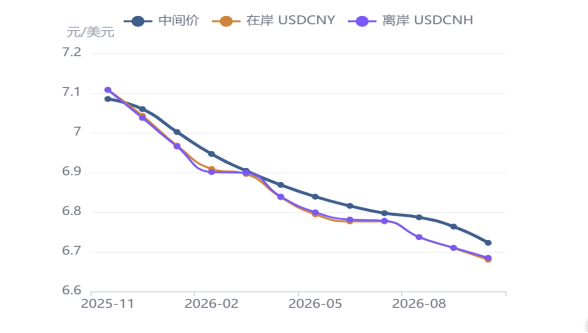
人民币升值已经持续较长时间。按中国外汇交易中心公布的中间价,1月5日为7.0230元,11月4日为6.7180元,人民币对美元升值约4.3%。
升值在最近一个月明显加速。9月30日中间价为6.7351元,10月30日为6.7138元,一个月调升213个基点。即期汇率走得更快。11月2日即期汇率收于6.6458元。
结汇在放量。国家外汇管理局数据显示,9月银行结汇2942亿美元,售汇2380亿美元,结售汇顺差562亿美元。前三季度累计结汇23776亿美元,累计售汇19835亿美元,累计顺差3941亿美元。9月非银行部门跨境资金净流入407亿美元。结汇就是卖出美元、买入人民币,这个行为本身推高人民币。升值预期越强,企业结汇越急。
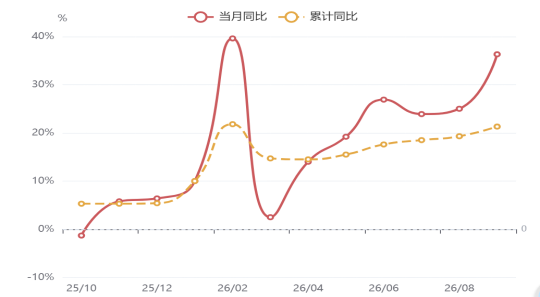
基本面利好升值。海关总署数据显示,前三季度我国货物贸易进出口39.94万亿元,同比增长18.8%。其中出口23.2万亿元,增长16.4%;进口16.74万亿元,增长22.3%。前三季度贸易顺差约6.46万亿元。9月出口3.03万亿元,增长29.6%。
美元不弱。美联储广义名义美元指数1月为119.23,10月为121.48,上升约1.9%。美元偏强,人民币却还在升值,说明这轮升值主要来自国内供求。
总体而言,当前人民币的背景为:出口强、顺差大、结汇多、升值快。央行上调这个比率,针对的是这个循环,不是汇率水平本身。
人民币兑美元
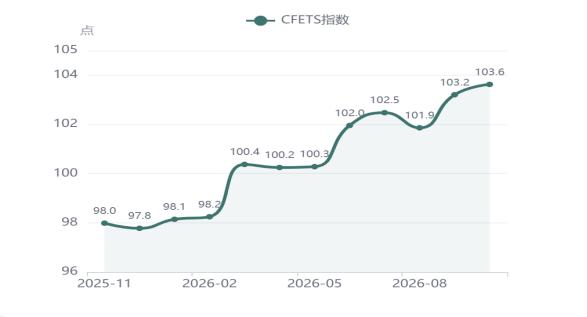
人民币汇率指数
我国出口增速
资料来源:Wind,格上基金研究整理
四、上调之后的传导路径
首先,上调后,银行的美元变少。比率从4%升到6%,银行每吸收100美元外汇存款就要多交2美元。银行可用的美元减少,拆借美元的成本上升,境内美元利率相对离岸走高。境内美元贵了,用人民币换美元的成本上升,掉期点和远期升水随之变化。企业远期购汇的成本上升,远期结汇的收益下降。企业结汇的冲动减弱,即期市场上卖出美元的力量下降,升值速度放慢。
预期先在市场起反应。公告发布当天,即期汇率从6.6458元回到6.6765元。可是240亿美元要到11月15日才真正缴存。不过这条链条的力度有限,它影响银行和做套期保值的企业,并不改变出口竞争力,不改变贸易顺差,也不改变中外基本面的差异。所以它能改变节奏,很难改变方向。
五、历史复盘
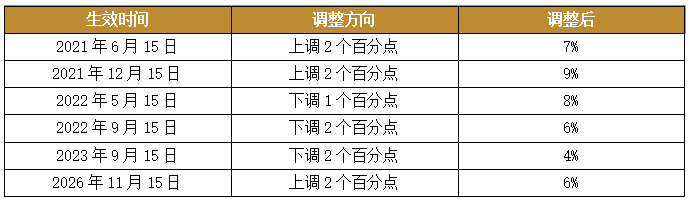
按中国人民银行历次公告,这个比率的调整节点如下表。
资料来源:中国人民银行,格上基金研究整理
1、上调准备金率
2021年的两次上调面对的是升值。按中间价月均值,2021年5月为6.4316,2022年3月为6.3457,人民币继续升值约1.3%。上调没有扭转升值,只让升值慢了一点。2022年4月美元走强,人民币转头下跌。
2、下调准备金率
2022年的两次下调面对的是贬值。2022年5月月均值为6.7071,2022年11月为7.1628,人民币继续贬值约6.8%。下调没有拦住贬值。
2023年9月的下调也面对贬值。2023年9月月均值为7.1839,12月为7.1039,人民币回升约1.1%。这次转向主要因为美元回落。
三次调节指向同一个结论:工具能改变升贬值的速度,改变不了趋势。趋势由国际收支、利差和美元周期决定。
六、工具箱里还有什么工具
除去外汇准备金率外,央行已经用过的工具有:远期售汇业务外汇风险准备金率(3月2日起降为0,已经没有继续下调的空间)、离岸央票(2026年以来央行在香港发行了九期中央银行票据,合计2700亿元。发行央票会收回离岸人民币流动性,抬高离岸人民币利率)、预期引导。
工具箱中还没动用的有:
1、跨境融资宏观审慎调节参数。国家外汇管理局2026年7月的业务实施细则仍以1.75为初始值。这个参数决定企业和金融机构能从境外借多少钱,参数越高流入越多。要抑制升值,方向是把它往下调。这个工具目前没有动。
2、逆周期因子。它曾经进入中间价报价模型,用来对冲顺周期的单边预期。
3、外汇储备直接入市干预。我国外汇储备3.4万亿美元,规模够用。但是央行近年很少用这个办法,官方也一直强调不搞单边干预。这个工具存在,使用门槛很高。
4、资本流出侧的数量管理。例如扩大合格境内机构投资者的额度,放宽企业境外放款。这些措施增加外汇需求,可以对冲升值压力。它们影响时间很长,通常不会为了短期汇率动用。
5、对境外人民币存款征收准备金。2016年央行用过这个办法,后来淡出。目前没有重启的迹象。
七、人民币汇率后续展望
人民币汇率未来走势受到支撑因素与制约因素共同影响。
目前支撑人民币的因素有三:一是贸易顺差还在高位,前三季度6.46万亿元是实打实的美元供给。二是出口增速还在加快,三季度出口增长22%。三是跨境资金保持净流入。
压制人民币的因素也有三个:一是美元偏强,美联储广义名义美元指数10月还在上升。二是中美利差,这个方向不利于人民币。三是政策态度,央行明确表示不追求单边升值,也不追求单边贬值。
往后看,由于外汇存准率的作用是放缓升值而非扭转趋势,本次上调更多聚焦斜率而非方向。不过短期内市场追涨人民币的动力将减弱,年内人民币汇率或转为双向波动。资产方面,境内资金面不受直接影响,债市受外汇流动性收紧的影响有限。股市上,升值放缓边际利好出口链和海外营收占比高的板块。
最新资讯


