


10月经济数据点评——增长指标边际回落,新动能延续高增
宏观每月跟踪
2026-11-16
2k人浏览
摘要:2026年11月16日,国家统计局公布今年10月主要经济指标。1-10月固定资产投资同比下降8.1%,1-9月为-7.2%,累计降幅较1-9月扩大0.9个百分点。10月社会消费品零售总额同比增长0.4%,前值1.1%,较上月回落0.7个百分点。10月全国规模以上工业增加值同比增长4.8%,前值5.5%,较上月回落0.7个百分点
10月经济数据点评——增长指标边际回落,新动能延续高增
一.10月经济数据(投资、消费、工业)总览
2026年11月16日,国家统计局公布今年10月主要经济指标。
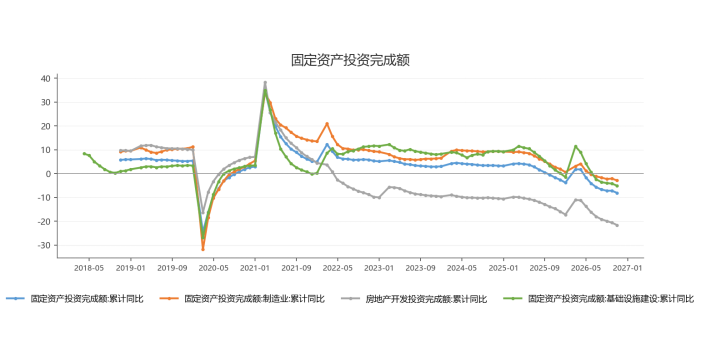
投资:1-10月固定资产投资同比下降8.1%,1-9月为-7.2%,累计降幅较1-9月扩大0.9个百分点。1-10月制造业投资同比下降2.9%,1-9月为-2.1%;1-10月房地产开发投资同比下降21.6%,1-9月为-20.6%;1-10月基础设施投资同比下降5.1%,1-9月为-4.2%;1-10月高技术产业投资同比增长4.0%。
消费:10月社会消费品零售总额同比增长0.4%,前值1.1%,较上月回落0.7个百分点;其中商品零售、餐饮收入当月同比分别录得0.3%和0.7%,消费边际转弱。
工业:10月全国规模以上工业增加值同比增长4.8%,前值5.5%,较上月回落0.7个百分点,10月高技术产业工业增加值同比增长17.6%,前值15.3%。1-10月规上工业增加值累计同比增长5.3%,1-10月高技术产业工业增加值累计同比增长14.6%。
二. 10月经济数据(投资、消费、工业)点评
1. 固定资产投资
1-10月份,全国固定资产投资同比下降8.1%,前值-7.2%,比1-9月份降幅扩大0.9个百分点。其中基础设施投资同比下降5.1%,制造业投资同比下降2.9%,房地产开发投资同比下降21.6%。1-10月高技术产业投资同比增长4.0%,比1-9月份放缓0.9个百分点。
数据来源:Wind,格上研究整理
基建
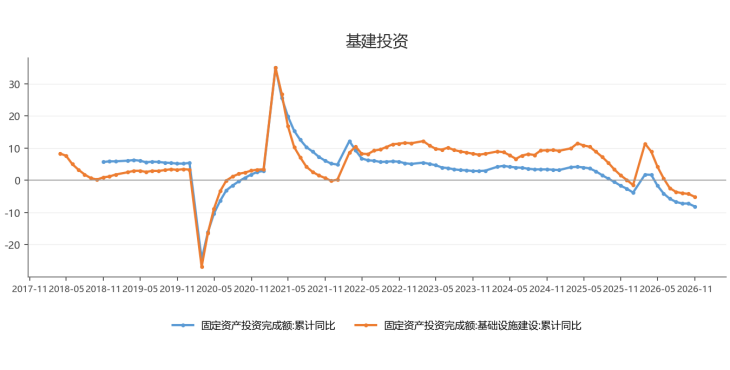
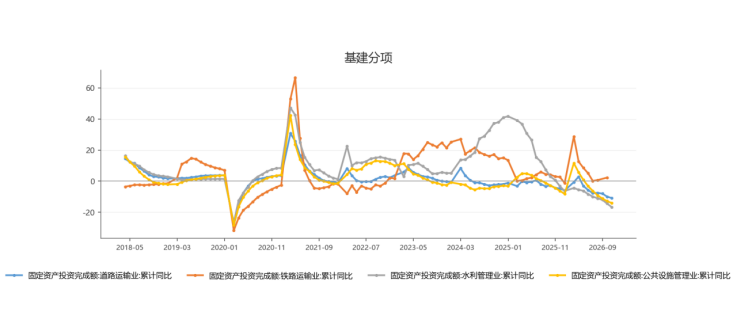
1-10月基建投资同比下降5.1%,1-9月为-4.2%,降幅继续扩大,主要受地方政府专项债用于化债占比偏高、合意项目短缺以及政策传导时滞拖累;其中道路运输业累计同比-10.9%、铁路运输业累计同比2.3%、水利管理业累计同比-16.7%、公共设施管理业累计同比-14.1%,四大基建分项普遍承压。考虑到8000亿元新型政策性金融工具已完成投放、"六张网"建设加快推进以及5500亿元地方政府债务结存限额落地,基建投资有望在四季度迎来阶段性修复。
数据来源:Wind,格上研究整理
制造业
1-10月制造业投资同比下降2.9%,1-9月为-2.1%,降幅再度扩大,但仍明显好于整体固投水平,是三大投资领域中表现最好的一项。1-10月高技术产业投资同比增长4.0%。分项而言,1-10月航空、航天器及设备制造业投资增长10.2%,计算机、通信和其他电子设备制造业累计同比增长9.9%,高技术领域投资保持较快增长。
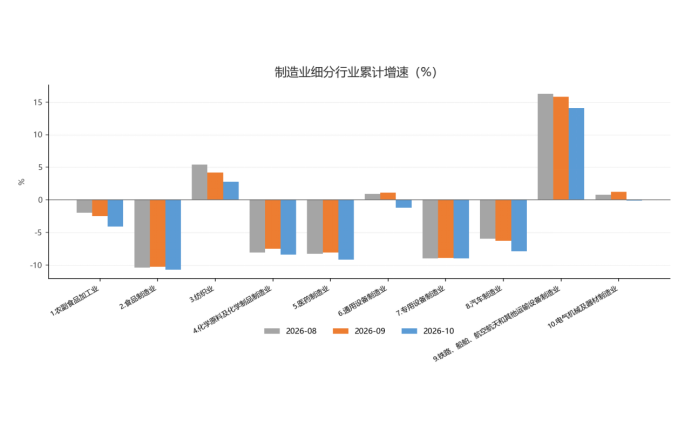
数据来源:Wind,格上研究整理
房地产
房地产投资增速持续下行,房屋新开工、施工、竣工指标全面承压。1-10月房地产开发投资同比下降21.6%,1-9月为-20.6%,降幅较前期扩大1.0个百分点。其中1-10月房屋新开工面积累计同比-24.4%、施工面积累计同比-13.0%、竣工面积累计同比-26.6%;商品房销售面积累计同比-13.7%、销售额累计同比-14.3%。
整体来说,房地产投融资仍处于深度调整阶段,房企开发资金来源受限、销售去化压力加大是当前主要约束。中央"构建房地产发展新模式"有望加快落地,专项债用于收储与"白名单"扩围政策效果有待观察。
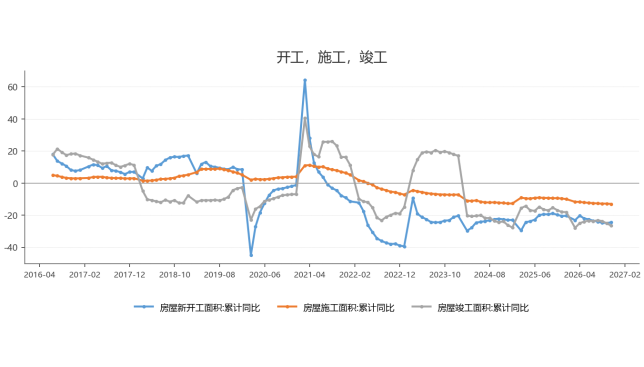
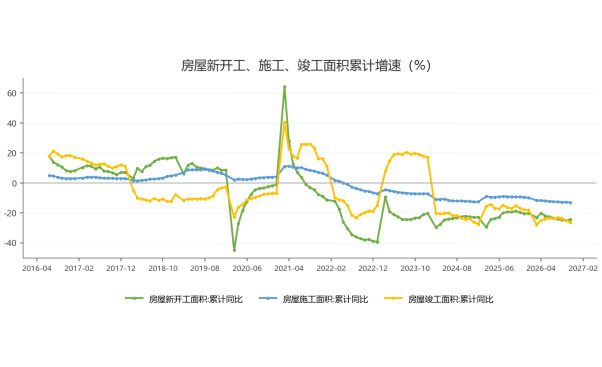
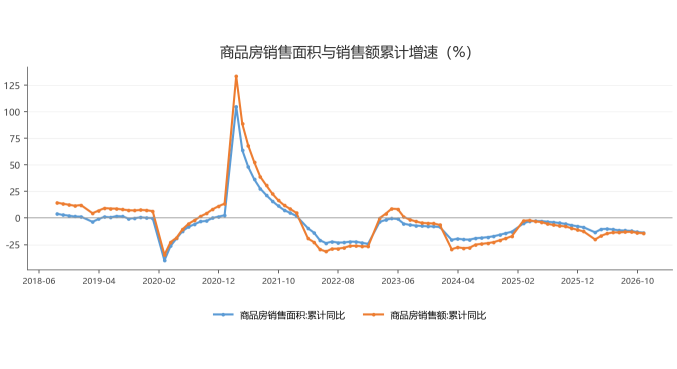
 数据来源:Wind,格上研究整理
2. 工业增加值
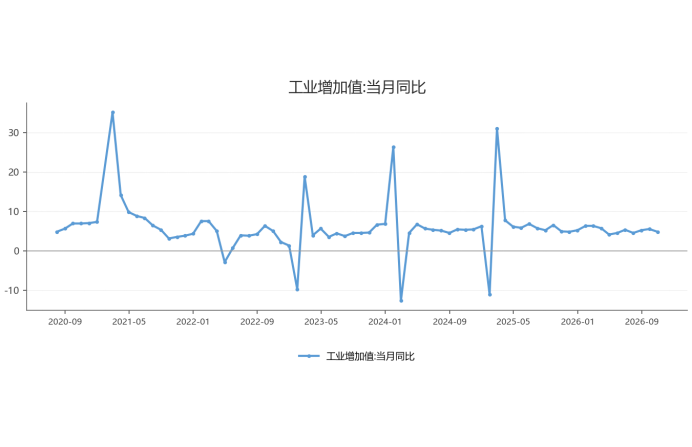
1-10月全国规模以上工业增加值累计同比增长5.3%,与1-9月持平;1-10月高技术产业工业增加值累计同比增长14.6%,较1-9月上行0.3个百分点;10月全国规模以上工业增加值当月同比+4.8%,前值+5.5%,较上月回落0.7个百分点,环比增长0.21%,10月高技术产业工业增加值当月同比增长17.6%。
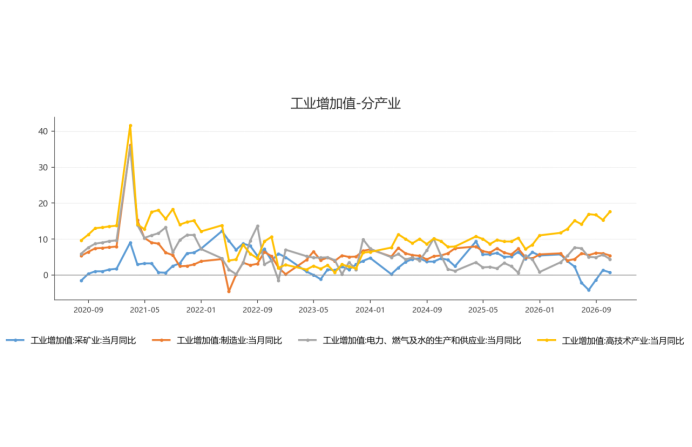
三大门类中,10月采矿业当月同比0.7%,前值1.3%;制造业上涨5.4%,前值6.0%;电力热力燃气水上涨4.4%,前值5.6%,三大门类增速均有回落。往后看,制造业PMI 49.3% 重回收缩区间,但企业生产经营活动预期指数53.4% 仍处扩张区间;叠加8000亿元新型政策性金融工具已完成投放、"两重""六张网"等重大项目推进,工业生产有望保持平稳;高技术制造业与装备制造业仍是工业增长的主要支撑。
数据来源:Wind,格上研究整理
3. 消费
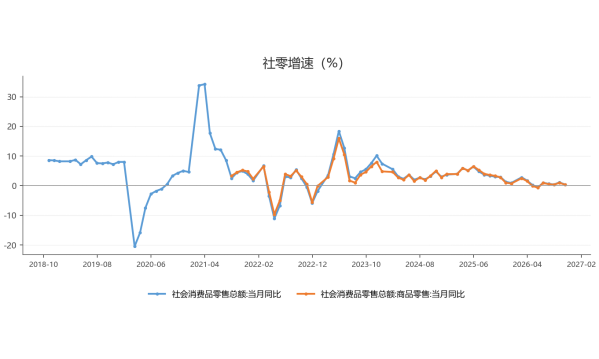
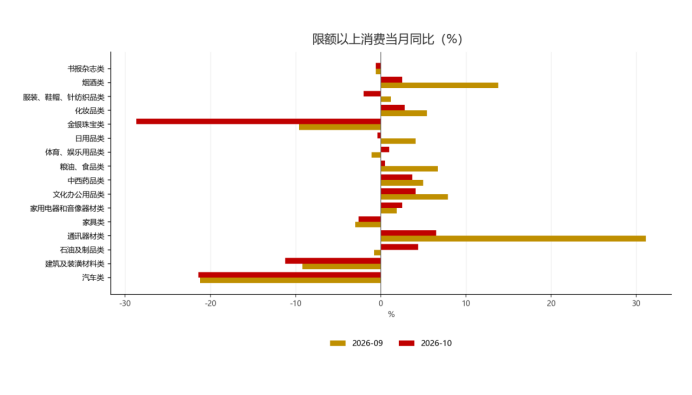
1-10月社会消费品零售总额累计同比增长1.0%,较1-9月放缓0.1个百分点。10月社会消费品零售总额同比+0.4%,前值+1.1%,较上月回落0.7个百分点,其中10月当月商品零售增长0.3%,前值1.0%,餐饮收入增长0.7%,前值2.1%,餐饮收入增速仍快于商品消费,但假期错位叠加消费能力和意愿偏弱,消费边际转弱。
分项来看,汽车类零售同比-21.4%,降幅较9月进一步扩大;金银珠宝类同比-28.7%降幅明显走阔;通讯器材类在高基数上回落至6.5%;石油及制品类由负转正;粮油食品类等必选消费增速放缓,可选与必选消费普遍承压,反映出汽车和后地产消费拖累仍在。
 数据来源:Wind,格上研究整理
对于后续的经济走势,各大券商观点如下:
民生银行认为,10月以来受假期错位、政策时滞等因素影响,主要增长指标出现边际回落,供强需弱、新强旧弱等结构分化特征明显;高技术与装备制造的生产和出口保持韧性,但企业投资意愿仍相对低迷,居民部门仍处于去杠杆过程中,增量政策对实物工作量的带动尚不明显。近期宏观政策更加注重提高资金使用效能、挖掘内需潜力和完善中长期制度,预计四季度经济有望延续改善。
申万宏源证券认为,年内增加5500亿元地方政府债务结存限额,或有助于四季度广义财政支出提速;考虑到财政资金到形成投资存在2个月左右时滞,项目建设资金于年底前发行使用完毕,或对今年末、明年初投资形成额外支撑。往后看,全球AI景气延续,专项债发行提速、8000亿元政策性金融工具发放完毕等政策积极落地,后续经济或延续修复路径。
最新资讯


