


格上每日收评—2026年09月14日
每日收评
2026-09-14
2.02k人浏览
摘要:2026 年 9 月第二周,市场叙事被一条主线贯穿——地缘冲突升级推动布伦特原油一周大涨 17.6%、站上 119 美元,通胀反弹预期重新压回全球资产定价。32 家头部私募的最新观点显示,行业情绪较 8 月末明显转冷:正向偏多 6 家 占 19%、中立观望 19 家 占 59%、谨慎派 7 家 占 22%——谨慎派家数本轮首次超过正向偏多派,

私募论市观点全景 油价破百 情绪偏冷
一 摘要
2026 年 9 月第二周,市场叙事被一条主线贯穿——地缘冲突升级推动布伦特原油一周大涨 17.6%、站上 119 美元,通胀反弹预期重新压回全球资产定价。32 家头部私募的最新观点显示,行业情绪较 8 月末明显偏冷:正向偏多 6 家 占 19%、中立观望 19 家 占 59%、谨慎派 7 家 占 22%——谨慎派家数本轮首次超过正向偏多派,这是自有跟踪以来第一次出现。
三派的裂痕集中在同一个问题上:油价上涨究竟是阶段性供给冲击,还是通胀趋势的二次抬头。正向偏多派认为市场已完成一轮深度的结构性再平衡,情绪低迷期恰是布局窗口;中立观望派以量化与数据型周报为主,多数选择等数据验证而不表态;谨慎派则直接提示通胀预期脱锚与流动性冲击,主张以防风险为第一优先级。
二 市场坐标 油价破百与情绪冰冻
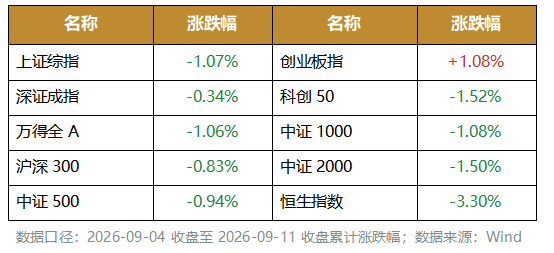
本周 A 股全线收跌,且呈现越下沉跌得越多的清晰梯度:中证 2000 下跌 1.50%、科创 50 下跌 1.52%,跌幅均明显大于沪深 300 的 0.83%;创业板指以 +1.08% 成为唯一红盘。港股压力更甚,恒生指数单周下跌 3.30%。全周沪深日均成交 18762 亿元,较前一周的 19490 亿元继续回落,两融余额降至 24983 亿元——缩量下跌叠加杠杆退潮。
个股层面比指数更冷:全周仅 1308 只个股上涨、3898 只下跌,个股涨跌中位数 -2.66%,显著弱于任何一个宽基指数。行业上,申万 31 个一级行业仅 7 个上涨,通信以 +6.87% 领跑、建材 +3.05%、综合 +2.09%;非银金融 -4.62%、计算机 -4.61%、美容护理 -4.61% 垫底。指数小跌而个股普跌,说明资金在向少数板块收缩,而非全面撤离。
本周主要指数涨跌速查
大类资产与利率 油价唯一强势
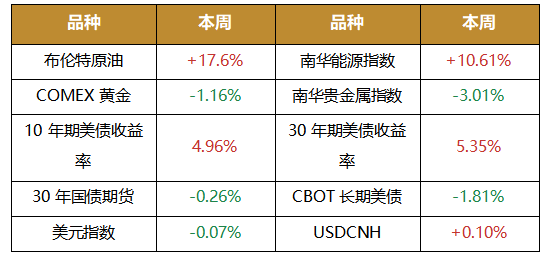
数据口径:布伦特原油为现货价周度涨跌幅,美债为 09-11 收盘收益率;收益率变动幅度为 10 年期 +18bp、30 年期 +11bp;数据来源:Wind
海外一侧,美国 8 月非农新增 16.2 万人,远超市场预期,10 年期美债收益率一周上行 18 个基点至 4.96%,30 年期上行 11 个基点至 5.35%,呈典型的熊平形态——短端上行幅度大于长端,意味着市场定价的不是增长,而是货币政策收紧。国内物价则温和:8 月 CPI 同比 +0.8%、PPI 同比 +3.8%,外热内温的格局是理解本周分歧的钥匙。
三 观点派别全景 三派分布与策略图谱
按机构本期的主导取向归类,32 家呈现如下分布:正向偏多 6 家(19%)、中立观望 19 家(59%)、谨慎派 7 家(22%)。与 8 月末那一期相比,正向偏多从 14 家骤降至 6 家,谨慎派从 4 家升至 7 家,多头阵营收缩一半以上。需要说明的是,中立观望占比过半并不意味着看空,而是以量化指增产品周报为主的数据型呈现——这类机构本就极少给出方向判断。


图 1 私募观点派别分布(32 家)
按策略类型交叉看,32 家覆盖量化指增与量化选股 16 家、股票主观多头 6 家、宏观与多资产 5 家、固收与转债 3 家、多资产配置 1 家、商品 CTA 1 家。本期值得注意的变化是:给出明确方向判断的基本集中在股票主观多头与宏观策略两类,前者偏多、后者转谨慎;而占据半数的量化机构几乎全部保持数据型呈现。
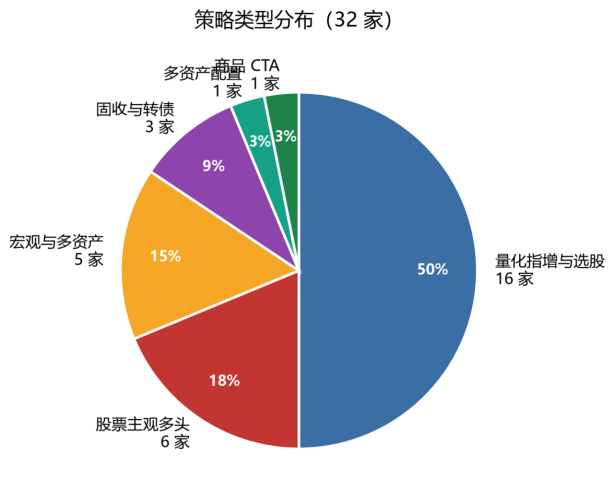

图 2 策略类型分布(32 家)
四 正向偏多派 低迷期是布局窗口
6 家正向偏多机构的共同逻辑是:把当下的情绪低迷视为机会而非风险,理由是中国资产的相对估值与产业趋势并未被破坏。
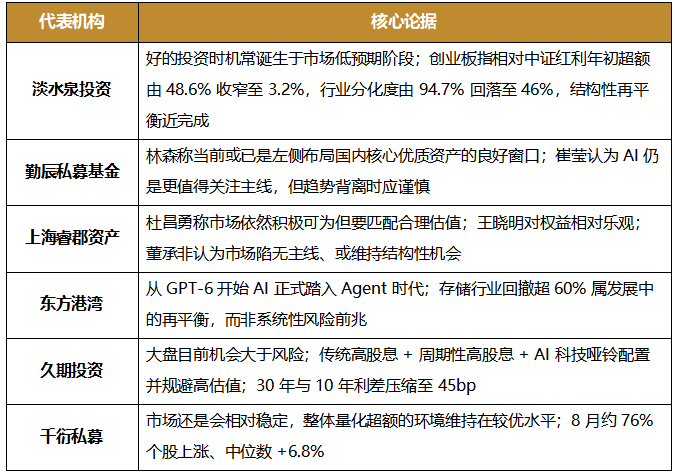
淡水泉投资的论证最完整。它指出震荡表象下市场正完成一轮深度的结构性再平衡:创业板指相对中证红利的年初超额收益已从 48.6% 收窄至 3.2%,9 月 4 日完全抹平;上半年与下半年行业涨跌幅的相关系数为 -0.74,行业分化度从 94.7% 回落至 46%。同时,全 A 非金融石油石化口径的中报营收增速与一季报持平,归母净利与毛利率抬升,但盈利增速中位数回落——利润在向少数行业和优质公司集中。其结论是「好的投资时机,常常诞生于市场低预期阶段」,当下是回归基本面、挖掘下一轮行情的宝贵布局窗口;20 日均换手率处过去一年 21% 分位,8 月偏股型新发约 360 亿份、私募备案超 1200 只,均为低位特征。
勤辰私募基金由三位基金经理分别表态:林森明确提出「当前或已是左侧布局国内核心优质资产的良好窗口」,并援引 8 月制造业 PMI 回升 0.6 个百分点至 49.8%、3000 亿特别国债落地发行作为政策支撑;崔莹认为 AI 仍是更值得关注的主线,但趋势背离时应保持谨慎;张航则强调 AI 硬件基本面强势,广义科技 CAPEX 已占美国 GDP 的 0.62%。
上海睿郡资产三位合伙人取向一致偏积极:杜昌勇称市场「依然积极可为」,但要匹配合理估值;王晓明对权益资产「依然相对乐观」;董承非相对谨慎,认为市场陷入无主线状态、或维持结构性机会。该机构同时观察到中报期市场对「确定性」给出了更高溢价。
东方港湾押注 AI 产业周期的级别跃迁,判断「从 GPT-6 开始 AI 正式踏入 Agent 时代」,并将此前存储行业的深度调整(回撤超 60%)定性为发展中的再平衡,而非系统性风险前兆;其援引英伟达上调 2027 年增长预期、B300 相对 H200 的 token 产出提升数十倍作为产业证据。
久期投资从配置角度给出结论:大盘「目前机会大于风险」,策略上采取传统高股息 + 周期性高股息 + AI 科技的哑铃结构并规避高估值品种;债券端整体偏看多超长端利率债,理由是 30 年与 10 年利差已压缩至 45bp 左右。该机构同时提示转债价格中位数约 134 至 135 元、处于 88% 分位,性价比有限。
千衍私募的表态最为克制但方向明确:8 月 A 股震荡上行、普涨扩散,中证 2000 上涨 13.20%、中证 500 上涨 6.11%,全市场约 76% 个股上涨、中位数 +6.8%;展望后市认为「市场还是会相对稳定,整体量化超额的环境还是维持在较优水平」。
五 中立观望派 让数据说话的一周
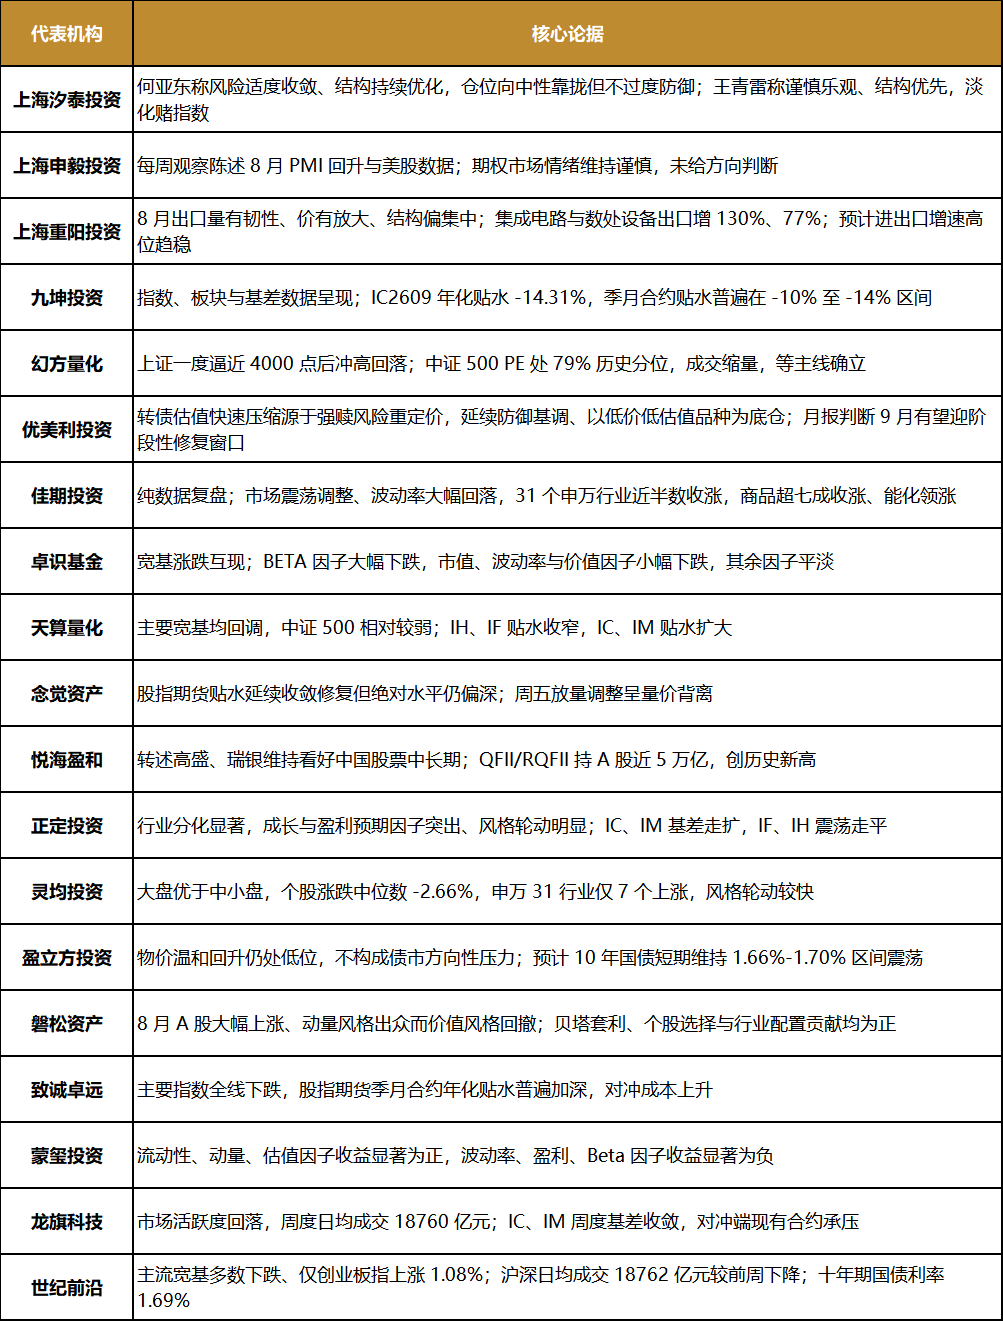
19 家机构构成本期最大的一组,其中 16 家为量化指增与量化选股机构。这类机构的产品周报以指数涨跌、成交两融、基差与因子表现为固定版式,极少对后市表态,因此统一归入中立观望。它们的价值不在观点,而在提供了一个口径高度一致的横截面观测。
基差是本周量化派最一致的观察点。九坤投资披露 IC 各合约年化贴水普遍在 -10% 至 -14% 区间(IC2609 年化贴水 -14.31%);致诚卓远记录季月合约年化贴水普遍加深,IF2612 从 -5.12% 走阔至 -5.60%、IC2612 从 -8.87% 至 -10.41%、IM2612 从 -10.05% 至 -11.49%;天算量化观察到 IH、IF 贴水收窄而 IC、IM 贴水扩大;龙旗科技的说法最贴切——「IC、IM 周度基差收敛,对冲端现有合约承压」。对冲成本上升意味着中性策略的建仓性价比在改善、但存量合约承压,这解释了为何量化机构普遍按兵不动。
因子层面,蒙玺投资的刻画最清晰:流动性、动量、估值因子收益显著为正,而波动率、盈利、Beta 因子收益显著为负;正定投资同样指出成长与盈利预期因子突出、风格轮动特征明显;卓识基金则记录 BETA 因子大幅下跌。三家交叉印证,纯风格因子的稳定性本周明显下降。
市场结构上,灵均投资给出 1308 只涨、3898 只跌,个股中位数 -2.66%,并指出大盘表现优于中小盘、风格轮动较快;世纪前沿记录 5 个交易日中仅 2 日上涨家数居多,周四、周五下跌家数均超 8 成,沪深日均成交 18762 亿元较前周下降;念觉资产注意到周五放量调整呈量价背离,股指期货贴水延续收敛修复但绝对水平仍偏深。
少数给出方向性表述的中立机构值得单列。悦海盈和转述外资观点,称高盛与瑞银密集发声维持看好中国股票市场的中长期判断,海外投资者配置仍有较大提升空间,当前 QFII/RQFII 持有 A 股近 5 万亿元、创历史新高;盈立方投资从固收视角判断 8 月物价温和回升但仍处低位、不构成债市方向性压力,机构普遍预计 10 年期国债收益率短期维持 1.66% 至 1.70% 区间震荡,并特别提示 9 月 11 日 A 股大跌时债市并未受益,股债跷跷板阶段性失效;上海重阳投资解读 8 月外贸数据,认为出口呈现「量有韧性、价有放大、结构偏集中」,其中集成电路与数据处理设备出口分别大增 130%、77%,预计后续进出口增速高位趋稳;优美利投资的两份报告取向分化——可转债观察认为转债估值快速压缩源于强赎风险重定价、现阶段延续防御基调,月报则判断 9 月在估值消化、正股修复、供给收缩三重支撑下有望迎来阶段性修复窗口。
此外,上海汐泰投资两位基金经理的判断构成一组温和的中间态:何亚东认为风险适度收敛、结构持续优化,将适度控制风险敞口、仓位向中性靠拢,但「不会过度防御」;王青雷提出「谨慎乐观、结构优先」,判断指数更可能区间震荡、冲高回落,主张淡化赌指数、聚焦业绩确定性与估值安全垫。上海申毅投资的每周观察以数据陈述为主,仅提示期权市场情绪维持谨慎。
六 谨慎派 通胀预期脱锚与流动性冲击
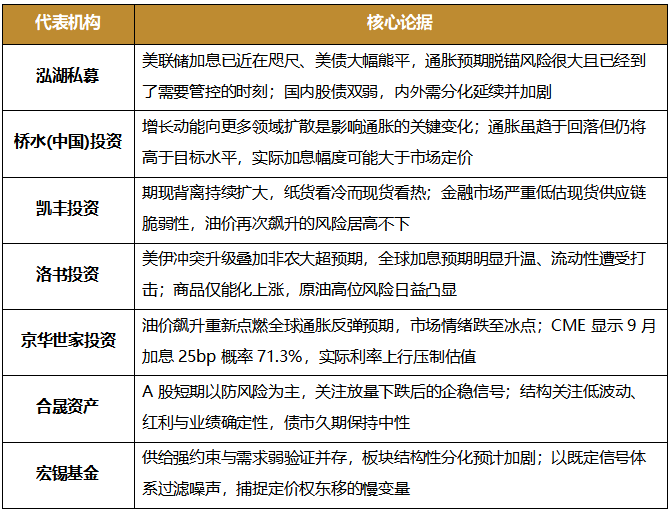
7 家谨慎派机构的警示指向同一个源头:油价破百正在把「通胀回落」这一过去两年的定价基础重新变成问号。
泓湖私募的表述最直接:地缘升级油价破百之下,美联储加息已近在咫尺,美债大幅熊平,通胀预期脱锚风险很大、「已经到了需要管控的时刻」;国内则股债双弱,增长的内外需分化延续并加剧。其同时指出价格向内需下游的传导「始终不畅」,供给冲击反而放大了波动。
桥水(中国)投资从就业数据切入:8 月非农强劲且高于预期、劳动力市场企稳,增长动能正在向更多领域扩散,而这是影响通胀的关键变化。其结论是「我们预计通胀虽趋于回落,但仍将高于目标水平」,因此实际加息幅度可能大于市场定价;同时提示工资增速仍偏弱、财政支持渐弱将拖累消费。
凯丰投资深挖了油价的微观结构,提出期现背离持续扩大的判断:市场呈现「纸货看冷、现货看热」的倒挂,金融期货定价的是需求走弱,而现货库存却在快速去化——全美油品库存较冲突前下降 8.48% 至 15.39 亿桶,战略石油储备累计释放 1.22 亿桶后仅存 2.934 亿桶,库欣库存较冲突前下降 14.3% 至 2100 万桶。其结论是金融市场严重低估了现货供应链的脆弱性,油价再次飙升的风险居高不下。
洛书投资从流动性角度给出扣分项:美伊冲突升级叠加非农大超预期,全球加息预期明显升温、「流动性遭受打击」;欧央行已加息 25bp,美联储与日本央行下周均大概率加息。商品端仅能化板块大幅上涨,其余板块回调,其判断原油「高位风险日益凸显」。
京华世家投资的周报把本周定性为「油价飙升、A 股情绪冰冻」:地缘因素推升原油供给担忧,油价快速飙升重新点燃全球通胀反弹预期,市场上调主要央行维持紧缩政策的概率,全球股债普遍承压;国内权益市场情绪跌至冰点,风险偏好偏弱、资金避险意愿抬升,黄金与工业金属同样走弱,反映实际利率上行带来的估值压力。按其引用的 CME 数据,美联储 9 月维持利率不变的概率仅 28.8%、累计加息 25bp 的概率为 71.3%。
合晟资产给出最简明的操作结论:「A 股短期以防风险为主」,关注 9 月 11 日放量下跌后的企稳信号,结构上关注低波动、红利与业绩确定性,债市久期保持中性。
宏锡基金则从商品视角提出「供给强约束 × 需求弱验证」的框架,认为该组合下板块结构性分化预计加剧;其强调趋势跟踪的价值在于以既定信号体系过滤噪声,捕捉供给主权化、定价权东移这类慢变量行情。8 月文华商品指数上涨 6.23%、焦煤月涨超 40% 领跑期市,而商品指数波动率从 13.0 降至 10.5。
七 油价破百的三重定价
本周唯一达成跨派别共识的事实,是油价。布伦特原油一周上涨 17.6%、从 101 美元升至 119 美元,南华能源指数上涨 10.61%,是全部大类资产中唯一显著走强的品种。但对于「这意味着什么」,三派给出的答案截然不同。
供给冲击论以凯丰投资为代表:库存与闲置产能的硬约束决定了油价的向上弹性尚未释放完毕,金融市场的冷定价本身就是一个需要修正的偏离。通胀二次抬头论以泓湖私募与桥水(中国)投资为代表:油价推升的是通胀预期而非当期通胀,但足以让央行的宽松路径整体后移,从而压制所有长久期资产的估值。而洛书投资提供了一个时间维度上的折中判断——短期霍尔木兹与红海风险难以缓和、油价维持强势,但「高位风险日益凸显」,追高性价比正在下降。
值得注意的是,本周黄金并未扮演避险角色:COMEX 黄金下跌 1.16%,南华贵金属指数下跌 3.01%。京华世家投资的解释是实际利率上行带来的估值压力。这意味着本轮地缘冲突的定价主渠道是利率而非避险,这是理解本周全球资产普跌的关键——利率上行同时压制股票估值与黄金,只剩下商品中的能源一项受益。
八 美债熊平与加息预期回归
10 年期美债收益率一周上行 18 个基点至 4.96%、30 年期上行 11 个基点至 5.35%,短端上行快于长端的熊平形态,是本周海外定价最明确的变化。它同时意味着两件事:市场相信央行会更紧,但不太相信长期增长会更强。
分歧在于幅度。桥水(中国)投资认为通胀即使回落也将高于目标水平,因此实际加息幅度可能大于市场定价;京华世家投资援引 CME 数据显示 9 月加息 25bp 的概率已达 71.3%;洛书投资进一步指出欧央行已先行走完 25bp、美联储与日本央行下周均大概率行动,全球流动性同步收紧;而盈立方投资记录了海外长端的剧烈波动——10 年期美债 9 月 9 日单日上行 5.5bp 至 4.845%,法国国债单日上行 10.71bp 至 4.3427%,全球债券市场同步抛售。
国内的映射相对温和但方向一致。30 年期国债期货主力全周下跌 0.26% 至 116.05 元,各期限收益率小幅上行;盈立方投资同时观察到,9 月 11 日 A 股大跌时债市并未获得避险资金,股债跷跷板阶段性失效,说明压力来自共同的流动性源头而非风险偏好的切换。世纪前沿补充的口径是:截至 9 月 11 日我国十年期国债利率为 1.69%,2024 年以来累计下行约 88bp,仍处历史低位。
九 专题 内外需分化与居民资产负债表
本周基本面层面最值得记录的一条线索,是外需强、内需弱的分化进一步扩大。8 月出口同比 +25.0%(海关总署口径),其中集成电路与数据处理设备出口分别增长 130% 与 77%;而 8 月 CPI 同比仅 +0.8%、核心 CPI +1.0%,价格向内需下游的传导始终不畅。
上海重阳投资因此将当前外贸定性为「量有韧性、价有放大、结构偏集中」,并提示 8 月进口环比 -1.1%、弱于季节性;泓湖私募则直接指出「增长的内外需分化延续并加剧」;盈立方投资从物价角度给出补充:8 月 CPI 同比 +0.8%、核心 CPI +1.0%、PPI 同比 +3.8% 且环比 +0.4%,物价温和回升但仍处低位,不构成债市方向性压力。
泓湖私募本周另一份研究把镜头拉长到居民资产负债表,是理解内需的关键背景:据广发测算,居民总资产约 600 万亿元、总负债约 92 万亿元,其中住房 285 万亿元(二手挂牌价口径)或 250 万亿元(法拍价口径)、存款 172 万亿元、股票约 46 万亿元、债券约 43 万亿元、保险约 42.5 万亿元;华福测算 2025 年末总资产 738.9 万亿元、净资产约 655.7 万亿元,实物资产约占 58%、存款约占 22%。其核心结论是房地产的价值重估几乎完全抵消了新增投资——这为「内需修复为何缓慢」提供了一个存量层面的解释,也解释了为何机构对地产链的乐观预期始终需要数据验证。
十 三派交锋 一表速览
以下为三派代表机构与其核心论据速查,按派别分组呈现,共 32 家。
正向偏多 共 6 家
中立观望 共 19 家
谨慎派 共 7 家
十一 分歧焦点 三条市场命题
梳理 32 家观点后,我们提炼出当下市场最核心的三条命题与机构分歧:
一 油价破百是阶段性供给冲击还是通胀的二次抬头。凯丰投资强调库存与闲置产能的硬约束、认为风险尚未释放完毕;泓湖私募与桥水(中国)投资则认为油价主要通过通胀预期渠道压制估值,且这种压制是持续性的;洛书投资给出的折中是短期强势、高位风险上升。这条分歧决定了未来数月全球流动性的走向,是本周所有其他分歧的上游。
二 美联储是加息还是维持。京华世家投资援引 CME 数据称 9 月加息 25bp 概率已达 71.3%,洛书投资进一步指出欧央行已先行加息、美联储与日本央行大概率跟随;而盈立方投资观察到国内债市并未因股市下跌获得避险资金,说明定价压力来自共同源头。若加息落地,高估值成长资产将面临估值与盈利的双重检验。
三 情绪低迷期是布局窗口还是收缩时点。淡水泉投资与勤辰私募基金认为预期低迷恰恰提供了布局窗口,依据是换手率、新发基金与私募备案量均处低位;合晟资产与泓湖私募则主张以防风险为先、等待企稳信号。这条分歧是本周多空阵营最直接的正面交锋——双方看的是同一组数据,结论却完全相反。
结语 共识与分歧
综合 32 家头部私募的最新观点,可以总结出三条共识与三条主要分歧——
共识包括:(1)油价破百是本轮全球资产定价的核心变量,其影响主要通过利率传导;(2)国内经济增长的内外需分化仍在扩大,外需强劲而内需修复缓慢;(3)股指期货基差变化与对冲成本仍是量化机构的首要观察指标,本周 IC、IM 贴水普遍走阔。
分歧包括:(1)油价与通胀——供给约束论与通胀预期论各执一端,决定了流动性拐点的位置;(2)美联储路径——加息概率已被定价至七成,但对加息幅度是否超出市场预期存在明显分歧;(3)情绪低迷期的定性——这是本轮跟踪以来正向偏多派首次被谨慎派在数量上反超,多头阵营从 14 家收缩至 6 家,市场情绪的天平已经摆动。
本次汇总共覆盖 32 家头部私募机构,后续将持续每周汇总。
⚠️ 内容仅供参考 不构成投资建议
最新资讯


