


格上每日收评—2026年09月21日
每日收评
2026-09-21
2.08k人浏览
摘要:核心观点:① 央行呵护流动性态度明确,本周公开市场净投放8268亿元,扭转上周净回笼格局;资金利率中枢小幅上移,DR001、DR007周均值分别上行5.06bp、3.59bp,周五隔夜品种明显回落;② 银行间成交有所降温,质押式回购日均成交6.03万亿元,较上周回落5.97%;10年期国债收益率下行0.79bp至1.6820%;③ 股市主要指数普涨,科创50领涨6.39%;沪深A股主力资金净流出17.5亿元,较上周大幅收窄,31个申万一级行业中11个获净流入。
资金面与股市资金流向周报——央行净投放8268亿元
(2026年9月14日至9月18日) 数据截至2026年9月18日收盘
核心观点:① 央行呵护流动性态度明确,本周公开市场净投放8268亿元,扭转上周净回笼格局;资金利率中枢小幅上移,DR001、DR007周均值分别上行5.06bp、3.59bp,周五隔夜品种明显回落;② 银行间成交有所降温,质押式回购日均成交6.03万亿元,较上周回落5.97%;10年期国债收益率下行0.79bp至1.6820%;③ 股市主要指数普涨,科创50领涨6.39%;沪深A股主力资金净流出17.5亿元,较上周大幅收窄,31个申万一级行业中11个获净流入。
一、银行间资金面
(一)公开市场操作:全周净投放8268亿元
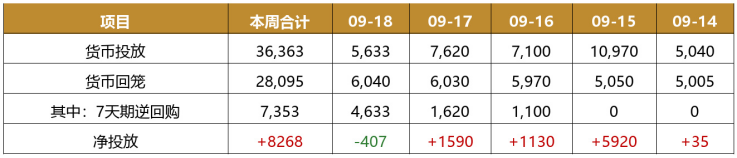
本周(9月14日至9月18日)央行公开市场累计投放36363亿元、累计回笼28095亿元,净投放8268亿元,扭转上周净回笼15亿元的格局。其中周二单日投放10970亿元、回笼5050亿元,净投放5920亿元为全周高点;周五投放5633亿元(含7天期逆回购4633亿元)、回笼6040亿元,净回笼407亿元,为全周唯一净回笼交易日。全周7天期逆回购合计投放7353亿元,投放期限结构逐步向跨季品种倾斜,央行跨季前呵护流动性的态度明确。
表1 本周公开市场操作情况(亿元)
数据来源:Wind,格上基金研究整理


数据来源:Wind,格上基金研究整理
(二)资金价格:中枢小幅上移 周五隔夜明显回落
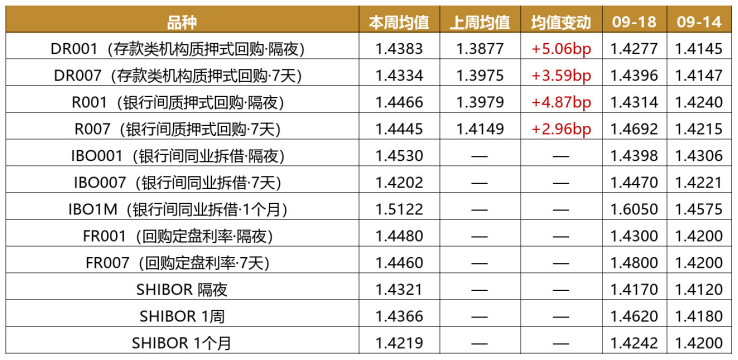
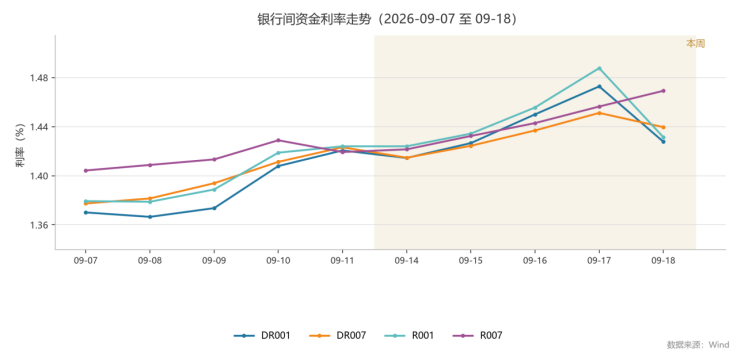
本周资金利率中枢整体上移,周内呈现先升后落走势。DR001周均值1.4383%、DR007周均值1.4334%,较上周均值分别上行5.06bp、3.59bp;R001、R007周均值1.4466%、1.4445%,分别上行4.87bp、2.96bp。周内高点出现在周四,DR001一度升至1.4728%、R001升至1.4877%;周五资金面转松,隔夜品种明显回落,R001下行5.63bp至1.4314%、DR001下行4.51bp至1.4277%,而7天品种相对坚挺,R007上行1.28bp至1.4692%。银行间同业拆借与回购定盘利率走势同向,IBO001、FR001周五分别回落4.77bp、7bp,IBO1M全周上行14.75bp至1.6050%,跨季资金价格有所抬升。
表2 主要资金利率周度变化(%)

数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
(三)成交量:回购日均6.03万亿元 环比回落5.97%
本周银行间质押式回购合计成交30.14万亿元,日均6.03万亿元,较上周日均6.41万亿元回落5.97%(减少3825亿元),资金面整体仍偏宽松,成交降温主要源于跨季前的谨慎情绪。分期限看,隔夜品种(R001)周内日均成交4.61万亿元,7天品种(R007)日均成交1.29万亿元;周五R001成交19498亿元、R007成交37695亿元,两个期限的成交结构较前期出现明显变化(为中国货币网原始口径)。同期银行间同业拆借合计成交1.42万亿元,日均2843亿元,周五成交2383亿元为全周低点。
表3 本周银行间回购与拆借成交量(亿元)


数据来源:Wind,格上基金研究整理(9月18日R001、R007成交量为中国货币网原始口径,该日两个期限的成交结构较前期出现明显变化)
(四)存单与债券:10年国债收益率下行0.79bp
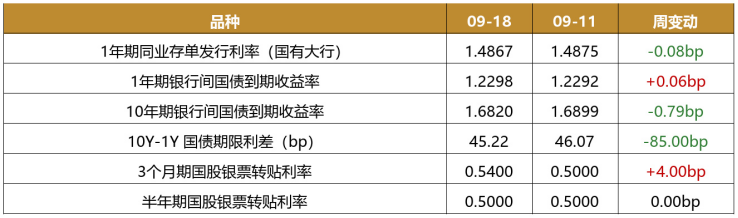
同业存单方面,1年期国有大行发行利率收于1.4867%,较上周末微降0.08bp,全周发行利率稳定在1.485%至1.489%区间。现券方面,10年期国债收益率下行0.79bp至1.6820%,1年期小幅上行0.06bp至1.2298%,10Y-1Y期限利差45.22bp、收窄0.85bp;长端走强反映市场对基本面的谨慎预期。票据方面,3个月期国股银票转贴利率上行4bp至0.54%,半年期持平于0.50%,票据利率仍处低位,信贷投放景气度有待观察。
表4 存单、国债与票据利率及变动

数据来源:Wind,格上基金研究整理
二、股市资金流向
(一)市场概览:指数普涨 科创50领涨6.39%
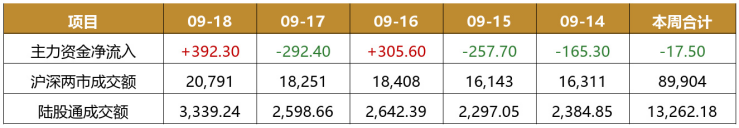
本周A股主要指数集体收涨。上证指数收于3911.87点、周涨0.61%,深证成指收于13640.87点、周涨1.26%,创业板指收于3372.68点、周涨1.52%,科创50收于1652.63点、周涨6.39%表现最强,中证全指收于5862.03点、周涨1.61%。成交方面,沪深两市全周合计成交8.99万亿元,日均成交1.80万亿元,较上周日均1.88万亿元缩量4.29%;周五成交20791亿元为全周高点,较周四放量2540亿元。
表5 主要指数周度表现(2026-09-14 至 09-18)


数据来源:东方财富,格上基金研究整理
(二)主力资金:全周净流出17.5亿元 较上周大幅收窄
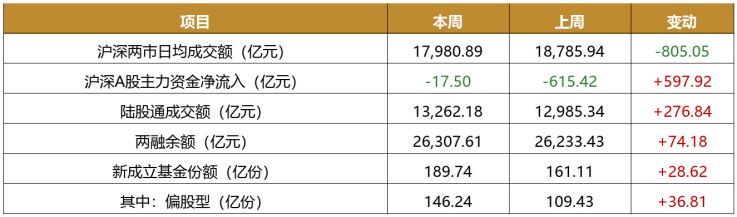
本周沪深A股主力资金全周净流出17.5亿元,较上周615.42亿元的净流出规模大幅收窄598亿元,资金情绪明显修复。分交易日看,周一、周二分别净流出165.3亿元、257.7亿元,周三转为净流入305.6亿元,周四再度净流出292.4亿元,周五净流入392.3亿元,为全周最高,呈现「先抑后扬」特征。同期陆股通全周成交13262.18亿元,较上周12985.34亿元增加276.84亿元。
表6 本周沪深市场资金流向(亿元)

数据来源:Wind、东方财富,格上基金研究整理(主力资金为沪深A股全市场口径)
(三)行业资金流向:电子净流入229.45亿元居首
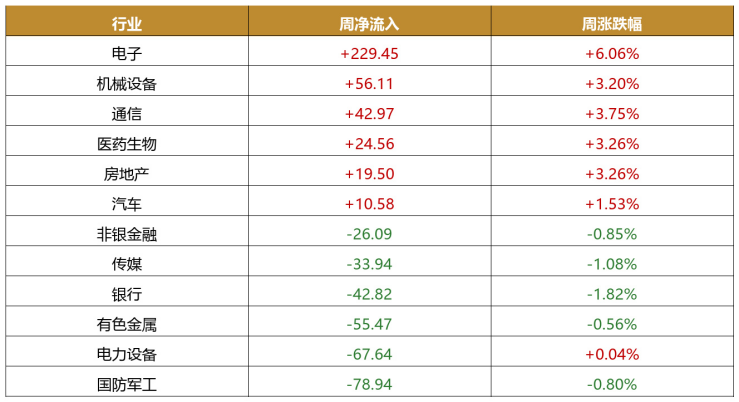
本周31个申万一级行业中,11个行业获主力资金净流入、20个行业净流出,行业合计净流出29.46亿元。净流入方面,电子以229.45亿元居首、周涨6.06%,机械设备(56.11亿元,涨3.20%)、通信(42.97亿元,涨3.75%)、医药生物(24.56亿元,涨3.26%)、房地产(19.50亿元,涨3.26%)紧随其后,科技成长与地产链获资金明显流入。净流出方面,国防军工净流出78.94亿元居首,电力设备(67.64亿元)、有色金属(55.47亿元)、银行(42.82亿元)、传媒(33.94亿元)流出居前,其中电力设备、有色金属在指数收涨的同时遭遇资金流出,呈现「价升量减」特征。
表7 申万一级行业主力资金周度净流入前6位与后6位(亿元)

数据来源:东方财富,格上基金研究整理


数据来源:东方财富,格上基金研究整理
(四)杠杆与增量资金:两融周增74.18亿元 新发基金放量
截至9月17日,沪深两市融资融券余额26307.61亿元,较上周末(9月11日)的26233.43亿元增加74.18亿元,杠杆资金温和加仓(深市9月18日数据尚未披露)。公募新发方面,本周新成立基金份额189.74亿份,较上周161.11亿份增加28.62亿份,其中偏股型146.24亿份、较上周109.43亿份增加36.81亿份,增量资金供给保持平稳。
表8 杠杆资金与增量资金周度概览

数据来源:Wind、东方财富,格上基金研究整理(两融余额为本周末值,截至9月17日,深市9月18日数据尚未披露)
三、外币资金
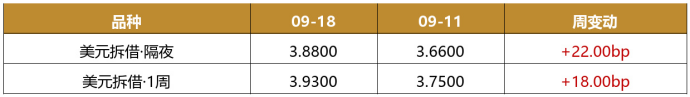
本周境内美元拆借利率持续上行。隔夜加权成交利率由周初3.66%升至周五3.88%,全周上行22bp,其中周四单日跳升18bp;1周期由周初3.87%升至3.93%,全周上行6bp。与同期限人民币资金价格相比,隔夜、1周期美元拆借利率分别高出R001、R007约245bp、246bp,美元融出成本仍明显偏高。
表9 境内银行间美元拆借加权成交利率(%)

数据来源:Wind,格上基金研究整理
数据来源:Wind、东方财富,格上基金研究整理
⚠️ 内容仅供参考,不构成投资建议
最新资讯


