


格上每日收评—2026年09月21日
每日收评
2026-09-21
2.07k人浏览
摘要:A股:探底回升,科创领涨。美联储议息落地消除最大悬念,科创50周涨6.39%领跑,资金流入电子科技成长板块;银行等红利方向失血,结构性行情特征鲜明。 港股:前抑后扬,AI链修复。前半周受美债利率上行与海外紧缩预期压制寻底,周五半导体与AI产业链全线爆发带动放量反弹;黄仁勋看多芯片需求叠加华为昇腾960发布,AI硬件强势,南向资金全周净流入102.7亿港元。 美股:决议周窄幅震荡。美联储三年首次加息25bp、点阵图暗示年内再加一次,10年期美债一度升破5%,叠加油价破100美元推升通胀担忧。周三美联储加息股市下挫、周四科技股领涨修复,纳指全周收涨+0.72%。
一、股票市场回顾
(一) 中港美三地市场回顾2026/9/14–2026/9/18
加息落地+AI硬件共振,科技成长领涨三地市场
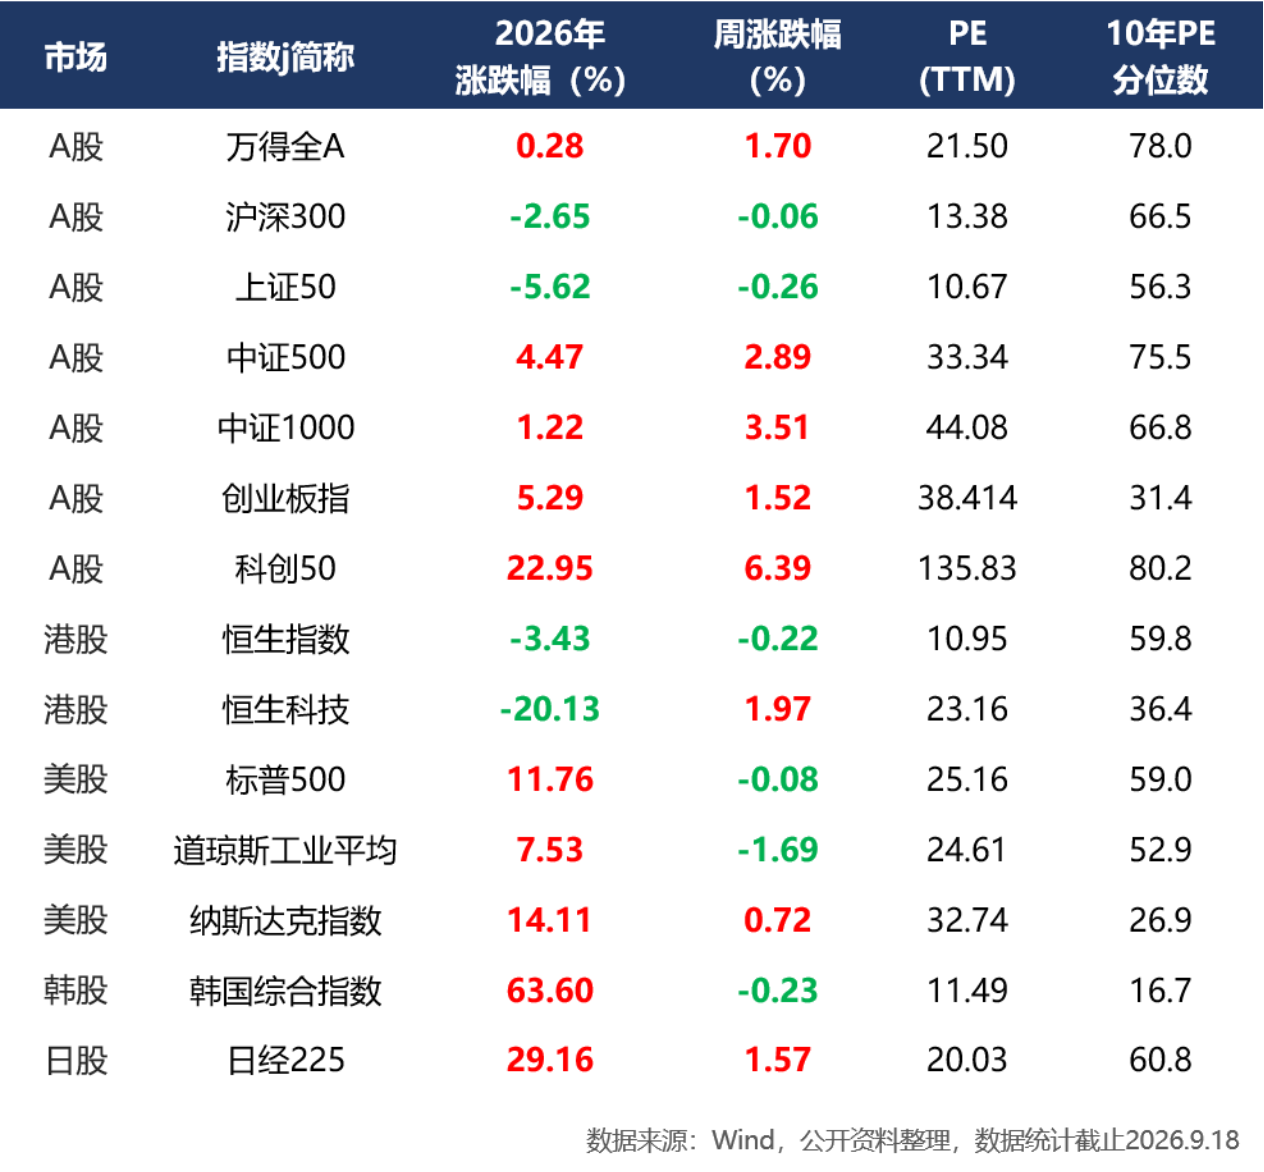
A股:探底回升,科创领涨。美联储议息落地消除最大悬念,科创50周涨6.39%领跑,中证1000+3.51%,而沪深300微跌0.06%,资金集中于电子(单周净流入547亿元),银行等红利方向失血,结构性行情特征鲜明。
港股:前抑后扬,AI链修复。前半周受美债利率上行与海外紧缩预期压制寻底,周五半导体与AI产业链全线爆发带动放量反弹;恒指全周-0.22%,恒生科技+1.97%。黄仁勋看多芯片需求叠加华为昇腾960发布,AI硬件强势,南向资金全周净流入102.7亿港元。
美股:决议周窄幅震荡。美联储三年来首次加息25bp、点阵图暗示年内再加一次,10年期美债一度升破5%,叠加油价破100美元推升通胀担忧。周三美联储加息股市下挫、周四科技股领涨修复,纳指全周收涨+0.72%,道指-1.70%连续第三周下跌。
(二) A股各行业表现解读
行业涨跌分化:
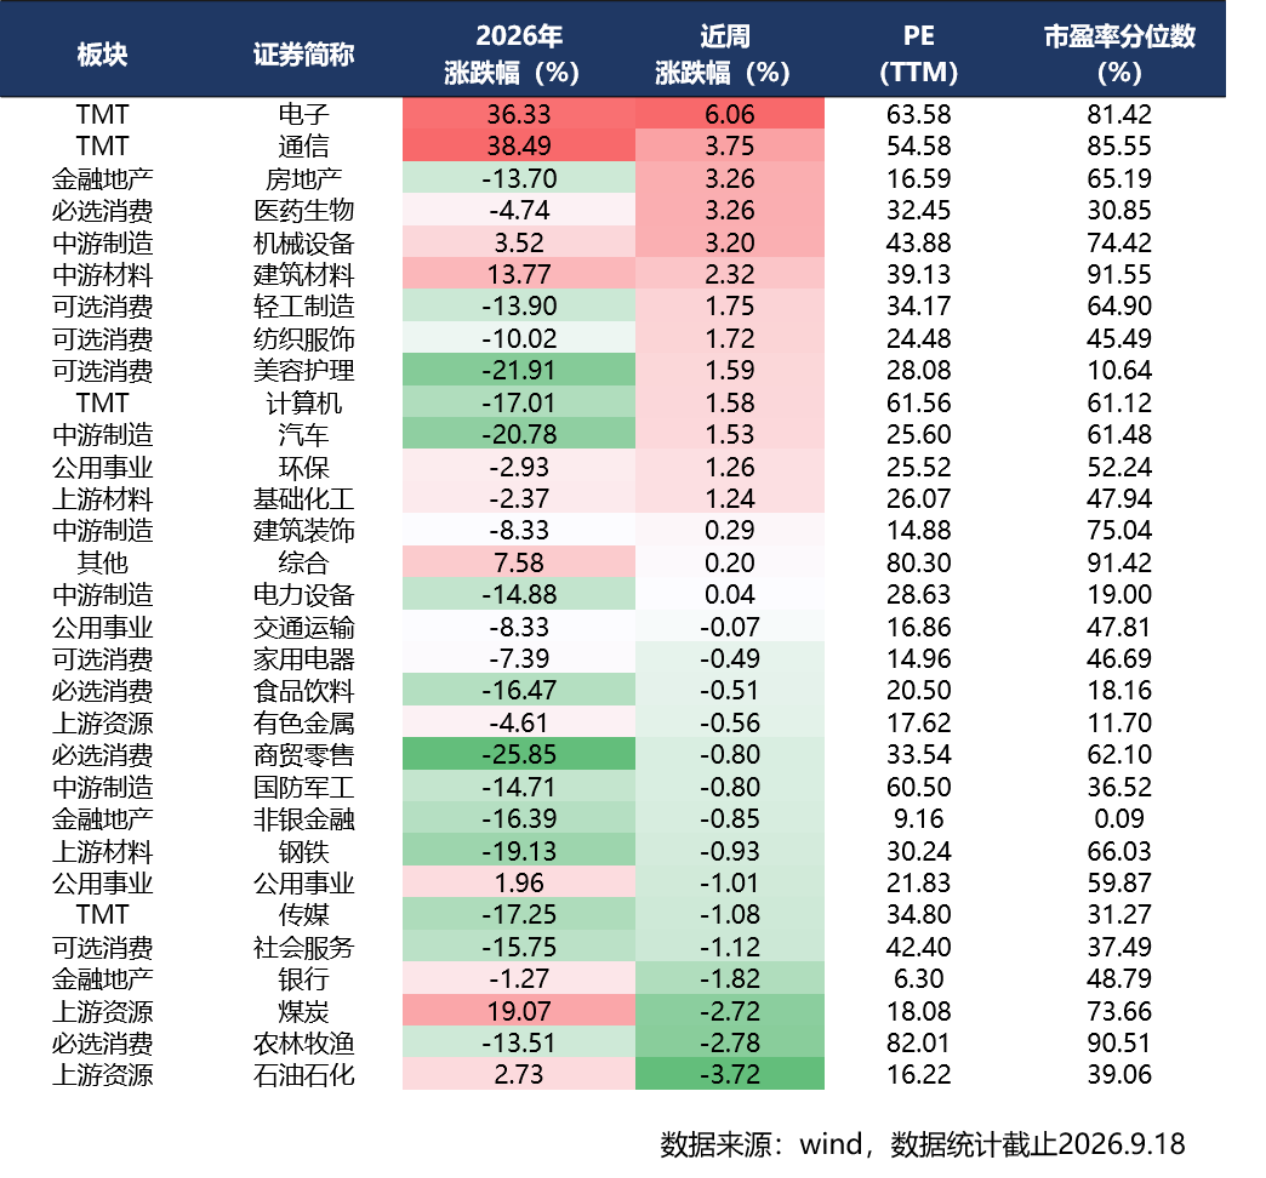
涨幅居前:电子+6.06%、通信+3.75%、房地产/医药生物+3.26%;跌幅居前:石油石化-3.72%、农林牧渔-2.78%、煤炭-2.72%。
上涨核心逻辑:一是加息落地+AI产业催化共振,黄仁勋称英伟达明年芯片销量有望翻倍、华为昇腾960超节点发布、电子信息制造业“十五五”规划出台,半导体/光通信全线爆发,电子单周主力净流入547亿元居首;二是政策催化周五集中落地,住建部定调房地产进入存量时代,地产股午后拉升,医药工业“十五五”规划带动医药走强。
下跌核心逻辑:石油石化、农林牧渔和煤炭等领跌,一是保供政策与美伊冲突缓和导致能源相关期货价格回落,能源类资产承压;二是跷跷板效应下,资金从前期强势的防御板块流向成长板块。另外猪价、水产等农产品价格弱势,农林牧渔延续调整。
(三) 本周A股市场风格
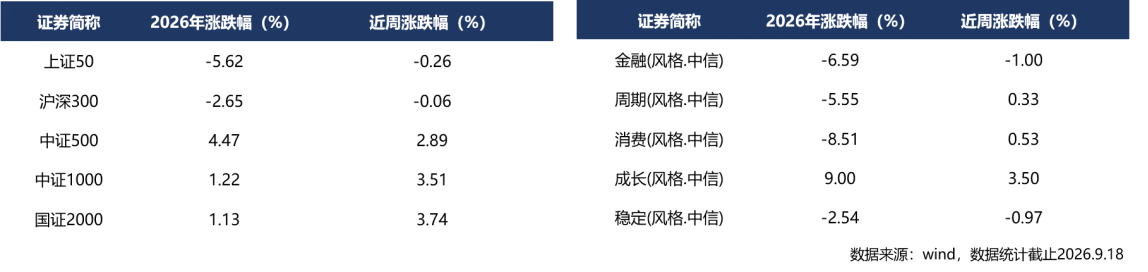
市值风格:中小盘强于大盘。资金集中于小盘与硬科技科创50+6.39%、中证2000+3.86%、中证1000+3.51%显著占优;上证50-0.26%、沪深300-0.06%,大盘蓝筹滞涨,越往小盘、越往硬科技涨幅越大。
风格指数:成长领涨,金融垫底。成长+3.50%领涨(相对金融超额约4.5个百分点),金融-1.00%、稳定-0.97%垫底;电子、通信成为资金主要流入方向,资金自高股息防御切向科技成长。
二、重要事件解读
(一)海外:美联储重启加息
北京时间9月17日凌晨,FOMC一致投票加息25bp至3.75%-4.00%,为2023年7月以来首次加息;美联储主席沃什鹰派定调"通胀太高了、已高太久”“即便加息后仍谈不上限制性”;点阵图显示18位委员中16位预计年内还将再加息一次。
影响:决议后美股尾盘跳水,道指收跌1.21%、创6月中旬以来收盘新低,标普500跌0.45%,纳指微跌0.01%,费城半导体指数盘中由涨超2%转跌;美元指数大幅拉升重新站上100关口(约100.31),两年期美债收益率上行;现货黄金一度跌超1%至约4248美元/盎司,现货白银一度大跌超2%至约62.5美元/盎司。但因加息已被充分定价,周四“利空出尽”科技股领涨反弹,A股、港股反而放量上行。
中期维度看,加息未必对市场形成利空:第一,当前市场已经定价年内仍有1次加息,预期相对充分;第二,2024年下半年降息周期开启以来,政策利率累计下调175bp,但长端利率并未跟随政策利率下行。当前1-2次加息有望加快通胀回落。展望明年,市场存在交易“降息预期”的可能。第三,11月初将举行中期选举,历史上中选期间鲜有加息案例,我们认为10月末FOMC不会进一步加息。
(二) 海外:中东局势推升油价破100美元
布伦特原油5月以来首次升破100美元/桶、盘中一度逼近110美元,成为本轮全球通胀预期升温的直接推手;周中后段沙特东西管道修复推进、外交斡旋重启,油价回落至约103美元,全周收跌约1.5%,但绝对水平仍处年内高位区间。
影响:“能源通胀一央行二次紧缩”成为本周全球资产定价主链条,高油价推升美债收益率与美元,压制全球风险资产与新兴市场估值。油价是下一阶段最重要的宏观指标-若管道修复顺利、外交推进,通胀预期可自我缓解,紧缩交易降温;若布油重上105美元,“年内二次加息”将被快速定价,风险资产或再度承压。
(三) 国内:8月经济数据
8月份国民经济运行平稳,工业生产加快、内需仍待巩固。生产端,8月份规模以上工业增加值同比增长5.2%,比上月加快0.7个百分点;其中装备制造业增加值增长12.1%、高技术制造业增加值增长16.7%,分别快于全部规模以上工业6.9和11.5个百分点,新动能贡献突出。需求端,1-8月全国固定资产投资(不含农户)同比下降7.2%,扣除房地产开发投资后下降4.2%;8月社会消费品零售总额39824亿元,同比增长0.4%,环比下降0.13%,内需仍待巩固。
影响:数据印证“供给强于需求、新旧动能K型分化”格局外需与新动能对生产的支撑强,内需修复偏慢;顺周期内需板块缺乏基本面催化,而高技术制造的高增为科技成长主线(半导体、AI硬件、高端装备)提供业绩验证。含义:三季度以来,经济数据的下滑已经刺激了部分逆周期政策工具启动,包括消费“双贴息”政策、8月北上深限购政策调整、发改委报批加快设立5000亿元新型政策性金融工具。如果经济下行压力持续加大,预计相关总量工具和结构性工具也将进一步投放,以托举经济。
(四) 国内:AI硬件产业催化密集落地
全球AI硬件景气与国产替代预期同步升温 韩国半导体设备关键零部件交货周期翻倍、GPU云服务年内连续涨价,存储与先进封装供需持续偏紧,涨价+缺货+国产替代形成共振。·核心内容:华为全联接大会发布昇腾960超节点,以5500个Hi-0NE替代4.8万颗800G光模块,NPO光电共封装+十万卡集群2027年成基础配置,研发进度超预期;英伟达CEO黄仁勋称明年芯片销量有望达今年两倍、当前瓶颈在生产而非需求;工信部等发布电子信息制造业“十五五”规划,强化集成电路、AI终端与新型显示预期。
影响:A股半导体光通信、PCB主线全面爆发电子周涨6.06%居申万一级之首、单周净主动买入547亿元(其中半导体约390亿元),科创50周涨6.39%领跑;港股Al硬件同步走强,联想集团+9.5%创历史新高,恒生科技周涨1.97%。含义:“政策+产业+资金”三线驱动,国产算力自主可控与全球A景气共振,科技成长仍是中期主线;未来估值与业绩相匹配的个股才能获得市场资金青睐,将更有利于专业投资人。我们长期看好科技方向的投资,目前是市场下跌后是较好的布局窗口。
风险提示:本材料不作为任何法律文件,不构成任何投资建议,不能取代您独立的投资判断。基金有风险,投资需谨慎。
最新资讯


