


格上每日收评—2026年10月21日
每日收评
2026-10-21
2.05k人浏览
摘要:核心观点:① 央行公开市场零投放,当日650亿元逆回购到期,单日净回笼650亿元;资金利率多数下行,DR001下行0.18bp至1.2606%、DR007下行0.17bp至1.3195%,但跨月资金需求升温,IBO1M上行13.79bp至1.6079%;② A股主要指数涨跌互现,上证指数涨0.12%、科创50涨1.00%、创业板指跌0.26%,沪深两市成交14584.82亿元、较前一交易日放量191亿元,全市场主力资金净流出123.9亿元;③ 31个申万一级行业中7个获净流入,机械设备净流入22.64亿元居首,电力设备净流出39.75亿元居末;两融余额24724.59亿元、较10月19日减少22.06亿元。
(数据截至2026年10月20日收盘)
核心观点:① 央行公开市场零投放,当日650亿元逆回购到期,单日净回笼650亿元;资金利率多数下行,DR001下行0.18bp至1.2606%、DR007下行0.17bp至1.3195%,但跨月资金需求升温,IBO1M上行13.79bp至1.6079%;② A股主要指数涨跌互现,上证指数涨0.12%、科创50涨1.00%、创业板指跌0.26%,沪深两市成交14584.82亿元、较前一交易日放量191亿元,全市场主力资金净流出123.9亿元;③ 31个申万一级行业中7个获净流入,机械设备净流入22.64亿元居首,电力设备净流出39.75亿元居末;两融余额24724.59亿元、较10月19日减少22.06亿元。
一、银行间资金面
(一)公开市场操作:零投放 单日净回笼650亿元
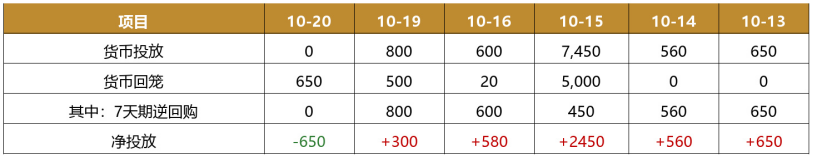
10月20日,央行公开市场操作暂停投放,当日有650亿元逆回购到期,单日净回笼650亿元。近六个交易日累计净投放3890亿元。
表1 近6个交易日公开市场操作情况(亿元)

数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
(二)资金价格:利率多数下行 跨月资金需求升温
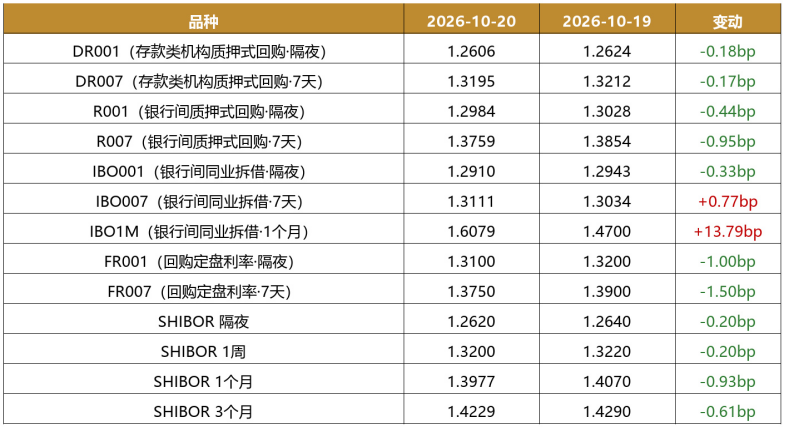
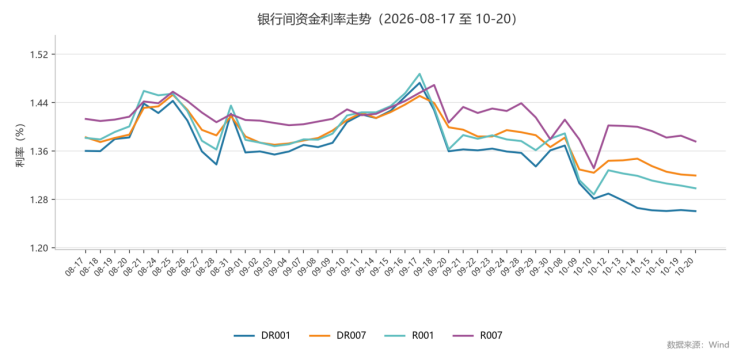
10月20日资金利率多数下行,R001下行0.44bp至1.2984%,R007下行0.95bp至1.3759%;DR001下行0.18bp至1.2606%、DR007下行0.17bp至1.3195%。
拆借利率涨跌互现,IBO007上行0.77bp,IBO1M因跨月资金需求升温、上行13.79bp至1.6079%;FR001下行1bp至1.31%、FR007下行1.5bp至1.375%;SHIBOR各期限小幅下行。
表2 主要资金利率及变动(%)

数据来源:Wind,格上基金研究整理(2026-10-19 为银行间市场上一交易日)
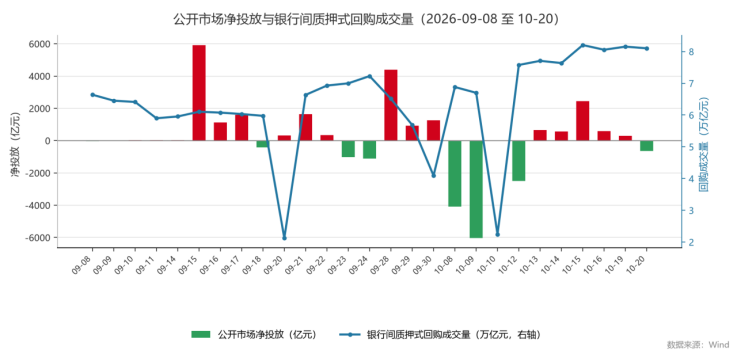
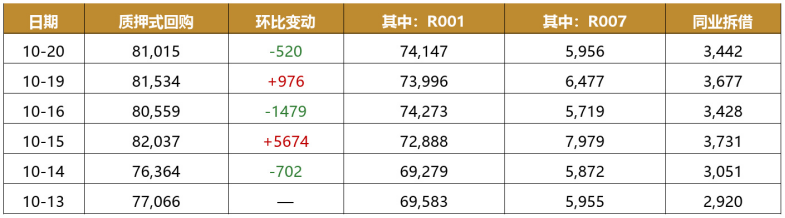
量的层面,10月20日银行间质押式回购成交81015亿元、较10月19日减少520亿元;其中隔夜(R001)成交74147亿元、7天(R007)成交5956亿元。同业拆借成交3442亿元、减少235亿元,拆借与质押式回购合计成交84457亿元。
表3 近6个交易日银行间回购与拆借成交量(亿元)

数据来源:Wind,格上基金研究整理
数据来源:Wind,格上基金研究整理
(三)存单与债券:10年期国债收益率下行 利差收窄
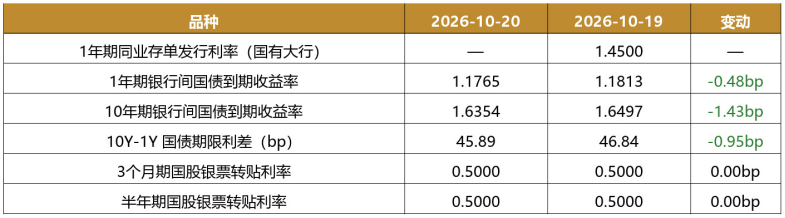
10月20日10年期国债收益率下行1.43bp至1.6354%,1年期下行0.48bp至1.1765%,10Y-1Y期限利差45.89bp、收窄0.95bp。1年期国有大行同业存单当日无新发行(前值取10月19日的1.45%)。3个月期、半年期国股银票转贴利率均持平于0.50%,维持历史低位。
表4 存单、国债与票据利率及变动

数据来源:Wind,格上基金研究整理(2026-10-19 为银行间市场上一交易日)
二、股市资金流向
(一)市场概览:指数涨跌互现 成交温和放量
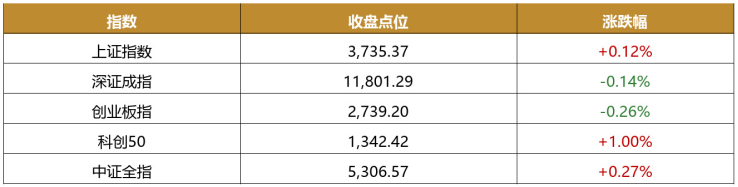
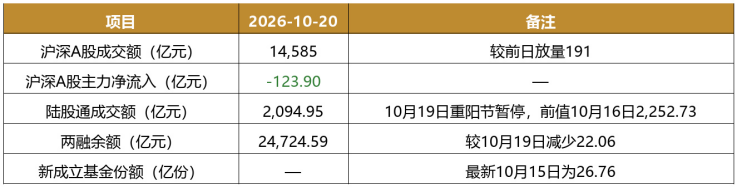
10月20日A股主要指数涨跌互现。上证指数收于3735.37点、涨0.12%,深证成指跌0.14%,创业板指跌0.26%,科创50涨1.00%,中证全指涨0.27%。沪深两市全天成交14584.82亿元,较前一交易日放量191亿元。
表5 主要指数表现(2026-10-20)

数据来源:东方财富,格上基金研究整理
(二)主力资金:全市场净流出123.9亿元 较前日扩大
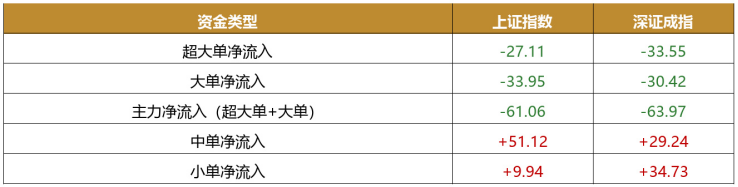
10月20日沪深A股主力资金净流出123.9亿元,较前一交易日(116.3亿元)略有扩大。以上证指数与深证成指口径观察分单结构,超大单与大单合计(主力资金)分别净流出61.06亿元、63.97亿元;中单分别净流入51.12亿元、29.24亿元,小单分别净流入9.94亿元、34.73亿元,散户资金延续逆势承接。
表6 主力资金分单流向(亿元)

数据来源:东方财富,格上基金研究整理(分单为上证指数与深证成指口径)
(三)行业资金流向:7个行业获净流入 机械设备净流入22.64亿元
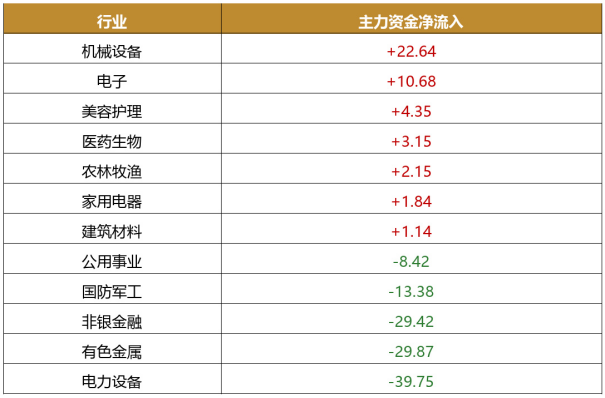
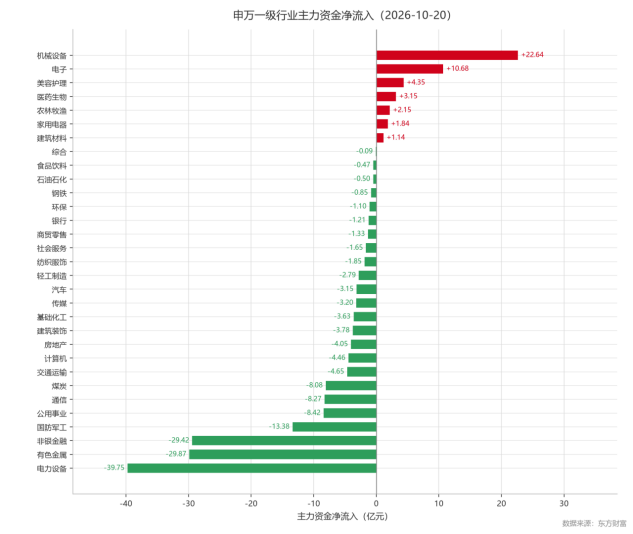
10月20日31个申万一级行业中7个行业获主力资金净流入,行业合计净流出130.00亿元。机械设备以22.64亿元净流入居首,电子、美容护理分别净流入10.68亿元、4.35亿元。净流出方面,电力设备净流出39.75亿元居首,有色金属、非银金融分别净流出29.87亿元、29.42亿元。
表7 申万一级行业主力资金净流入前7位与净流出前5位(亿元)

数据来源:东方财富,格上基金研究整理
数据来源:东方财富,格上基金研究整理
(四)杠杆与增量资金:两融余额回落 陆股通重阳节后恢复
截至10月20日,沪深两市融资融券余额24724.59亿元,较10月19日减少22.06亿元(沪市12766.29亿元、深市11958.29亿元)。北向资金方面,10月19日为香港重阳节假期、北向交易暂停,10月20日恢复交易、陆股通成交2094.95亿元(10月19日无成交,前值取10月16日的2252.73亿元)。新成立基金份额10月20日尚未更新,最新为10月15日的26.76亿份(其中偏股型21.76亿份)。
表8 杠杆资金与增量资金概览

数据来源:Wind、东方财富,格上基金研究整理(两融余额为10月20日值,沪市深市均已披露;陆股通10月19日因香港重阳节北向暂停、10月20日恢复;新成立基金份额10月20日数据尚未更新,表中填「—」)
三、外币资金
10月20日境内美元拆借加权成交利率隔夜报3.87%、与10月19日持平,1周期报3.91%、较10月19日下行7bp;较同期限人民币资金价格(R007)高出约253bp,美元融出成本仍明显偏高。
表9 境内银行间美元拆借加权成交利率(%)
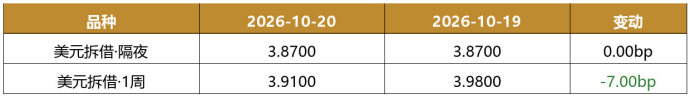

数据来源:Wind,格上基金研究整理(2026-10-19 为银行间市场上一交易日)
数据来源:Wind、东方财富,格上基金研究整理
⚠️ 内容仅供参考,不构成投资建议
最新资讯


