


私募基金大佬论市观点全景 科技调整 成长杀跌
私募加油站
2026-10-23
2.01k人浏览
摘要:2026 年 10 月第三周,A 股在海外科技股调整与资金风险偏好回落的双重压力下出现普跌:创业板指大跌 8.90%、科创 50 跌 6.77%领跌全市场,而上证综指仅下跌 2.56%、沪深 300 下跌 3.40%,成长股杀跌、权重与防御抗跌的结构分化极为鲜明;港股相对抗跌,恒生指数全周仅微跌 0.10%。本周 13 家头部私募的最新观点显示,市场情绪较前期明显降温:正向偏多 1 家 占 8%、中立观望 8 家 占 62%、谨慎派 4 家 占 31%——多头声势几乎消失、谨慎派占比显著上升,与前期「风险偏好修复」的亢奋形成鲜明对比。
私募论市观点全景
科技调整 成长杀跌
数据区间 2026 10 12 至 2026 10 18 | 覆盖 13 家头部机构
一 摘要
2026 年 10 月第三周,A 股在海外科技股调整与资金风险偏好回落的双重压力下出现普跌:创业板指大跌 8.90%、科创 50 跌 6.77%领跌全市场,而上证综指仅下跌 2.56%、沪深 300 下跌 3.40%,成长股杀跌、权重与防御抗跌的结构分化极为鲜明;港股相对抗跌,恒生指数全周仅微跌 0.10%。本周 13 家头部私募的最新观点显示,市场情绪较前期明显降温:正向偏多 1 家 占 8%、中立观望 8 家 占 62%、谨慎派 4 家 占 31%——多头声势几乎消失、谨慎派占比显著上升,与前期「风险偏好修复」的亢奋形成鲜明对比。
本周分歧的核心命题是:海外科技股调整与美债利率高企,究竟是阶段性的风险释放,还是全球高利率环境下风险资产重新定价的开端。正向偏多派(盘京)认为三季度调整是交易拥挤后的风险释放、结构性机会反而增加;谨慎派(桥水、盈峰、久期、合晟)则从利率上行与资金竞争切入,提示风险资产回报预期下修与尾部风险;占主导的中立观望派以量化数据型周报为主,一致记录下「防御延续、成长杀跌」的横截面图景。
本期最值得关注的信号来自桥水中国对「利率为何上行」的系统拆解:全球资金竞争加剧叠加资产供给结构性上升,正推高期限溢价,未来风险资产的回报预期或低于此前——这为理解本周成长股杀跌与资金转向防御,提供了一条自洽的宏观逻辑。
二 市场坐标 海外科技调整 成长领跌
本周 A 股呈现普跌但分化剧烈的格局:以创业板指(-8.90%)、科创 50(-6.77%)为代表的成长板块领跌,中证 500、中证 1000 跌幅均超 6.6%,而上证综指(-2.56%)、沪深 300(-3.40%)等权重指数相对抗跌,跌幅随市值与成长属性逐级放大。行业层面仅食品饮料、银行收涨,通信、电子、电力设备领跌,资金明显转向高股息防御。港股同步但更抗跌,恒生指数微跌 0.10%、恒生科技跌 2.13%。
量能层面,沪深两市日均成交额由前一周的 1.81 万亿元回落至约 1.58 万亿元,环比降约 12.7%,融资余额单周减少约 704 亿元,缩量下跌、杠杆去化的量价结构说明资金趋于谨慎、而非恐慌性出逃。
本周主要指数涨跌速查
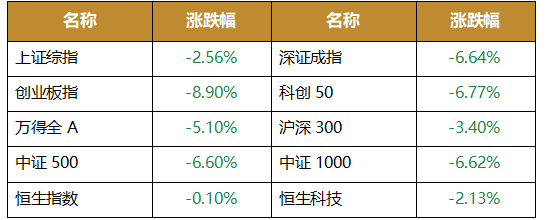
数据口径:2026-10-09 收盘至 2026-10-16 收盘累计涨跌幅;数据来源:Wind
大类资产与利率 油价回落 美债高位
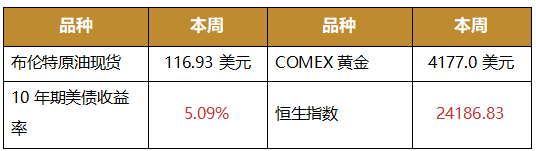
数据口径:布伦特原油现货 10-16 收 116.93 美元/桶,较 10-09 的 132.95 美元回落约 12%;10 年期美债收益率 10-16 收 5.09%,较 10-09 的 5.24% 回落 15bp(仍处 5% 上方高位);COMEX 黄金 10-16 收 4177.0 美元/盎司,较 10-09 的 4191.4 微跌 0.3%;数据来源:Wind
海外一侧,油价大幅回落是本轮最重要的边际变化。布伦特原油现货从 10-09 的 132.95 美元/桶一路回落至 116.93 美元/桶、单周跌幅约 12%,中东局势缓和使前期「油价破百」的恐慌溢价快速回吐;而 10 年期美债收益率虽小幅回落 15bp 至 5.09%,但仍处 5% 上方的历史高位,对高估值成长股的压制未根本解除。科技股调整叠加高利率环境,构成了本周 A 股成长杀跌、资金转向防御的直接背景。
三 观点派别全景 三派分布与策略图谱
按机构本期的主导取向归类,13 家呈现如下分布:正向偏多 1 家(8%)、中立观望 8 家(62%)、谨慎派 4 家(31%)。与前期相比,多头声势几乎消失、谨慎派占比显著上升,是本周最鲜明的变化。需要说明的是,中立观望占比超六成并不意味着集体看空,而是以量化指增产品周报为主的数据型呈现——这类机构本就极少给出方向判断,其价值在于提供口径高度一致的横截面观测。
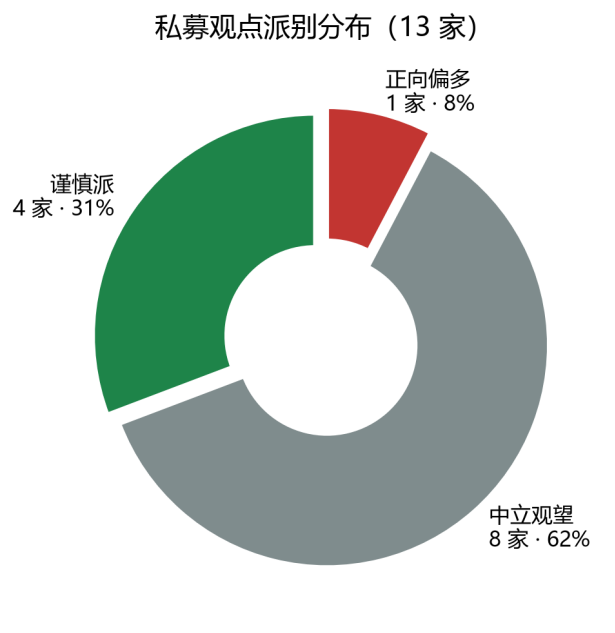
图 1 私募观点派别分布(13 家)
按策略类型交叉看,13 家覆盖量化指增与选股 5 家、股票主观多头 3 家、宏观与多资产 4 家、固定收益 1 家。本期给出明确方向判断的高度集中在主观多头与宏观策略:盘京偏多,桥水、盈峰、久期、合晟偏谨慎;而 5 家量化机构与部分主观机构则保持数据型呈现。
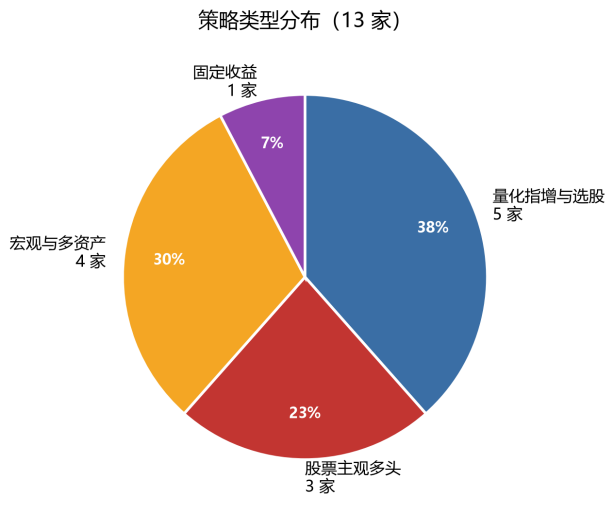
图 2 策略类型分布(13 家)
四 正向偏多派 结构性机会多于系统性行情
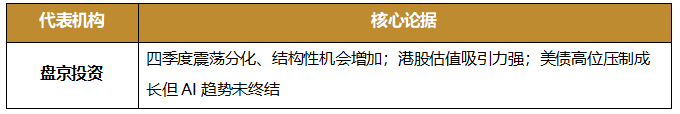
仅 1 家机构给出偏多判断,其核心逻辑是:三季度调整是交易拥挤后的风险释放,而非趋势逆转,AI 产业趋势未终结,结构性机会与盈利修复方向反而在增加。
盘京投资在月度观点中判断四季度以震荡分化为主、指数空间有限,但结构性机会与盈利修复方向增加:9 月成长股估值已充分出清,AI 叙事未终结、真实需求仍旺盛;美债 10 年期收益率近 5.3% 高位虽压制成长股,但港股性价比持续积累,港股估值具备较强吸引力、风险收益比改善。其策略是维持 AI 产业趋势判断、耐心布局估值出清后的优质成长。
五 谨慎派 风险偏好回落 防御占优
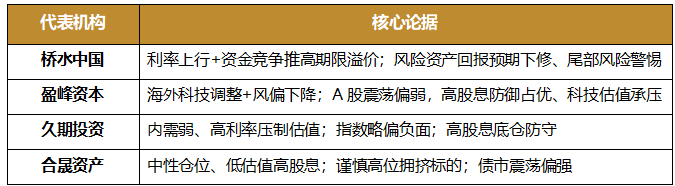
4 家谨慎派机构的共识是:海外科技调整与高利率环境压制风险偏好,短期宜防御、不宜追高,但都不认为会重演系统性熊市。
桥水中国给出了本周最具分量的宏观判断。它以「利率为何上行」为题,指出发达经济体紧缩预期升温(累计收紧预期 125-150bp)、资产供给结构性上升,正推高期限溢价、加剧全球资金竞争。其结论是未来资产收益预期低于此前、尾部风险值得警惕,但对风险资产并不全面看空——股市逆转若发生或引发自我强化的连锁反应。
盈峰资本判断海外科技调整叠加资金风险偏好下降,A 股短期或延续震荡偏弱格局:9 月出口同比增 36.3% 超预期,但 AI 硬件链拥挤交易出清、融资余额减 557 亿、南向资金净流出,高股息防御占优、科技股估值承压。
久期投资在 10 月资产配置月报中给出略偏负面的指数判断:内需下行、全球高利率压制估值、政策力度有限,指数难现大负面贝塔但也缺乏向上动能,以高股息底仓防守;沪深 300 市盈率 13.2 倍、股息率 2.6% 处近一年 90% 分位,核心持仓高股息加周期、AI 科技为辅并设仓位上限。
合晟资产判断短期 A 股保持中性仓位,侧重低估值高股息、谨慎对待高位拥挤与业绩不确定标的;债市震荡偏强(收益率下行),美股纳指 -2.39%、道指 +1.01% 显示海外结构分化。
六 中立观望派 让数据说话的一周
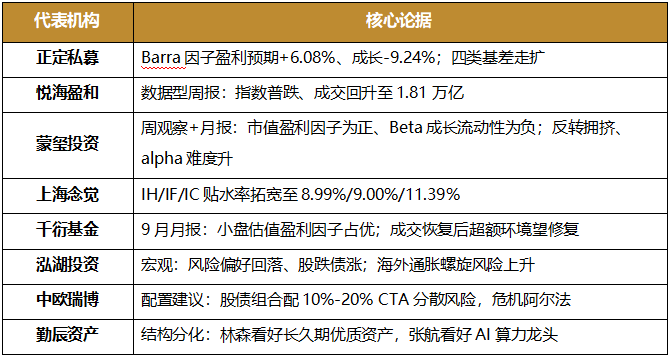
8 家机构构成本期最大的一组,其中 5 家为量化指增与选股机构。这类机构极少对后市表态,其横截面数据却高度一致地记录下本周的核心特征:普跌、成长杀跌、防御占优、成交缩量。
量化阵营的数据高度一致。正定私募记录 Barra 因子盈利预期 +6.08%、成长 -9.24%,四类股指基差均走扩;悦海盈和记录日均成交由 1.53 万亿升至 1.81 万亿、融资余额减 102 亿,沪深 300 PE 13.17 倍处 59% 分位;蒙玺投资记录市值、盈利因子为正而 Beta、成长、流动性因子为负,反转因子拥挤度上升、alpha 难度加大;上海念觉记录 IH/IF/IC 贴水率拓宽至 8.99%/9.00%/11.39%;千衍基金记录 9 月缩量调整、小盘估值盈利因子占优,成交恢复后量化超额环境有望修复。
非量化的中立机构中,泓湖投资作为宏观策略代表判断国内处新旧动能转换期、风险偏好回落、股跌债涨,海外 AI 投资仍强但通胀螺旋风险上升、货币取向偏抑制总量需求;中欧瑞博未直接定调股市方向,转而建议在股债组合中配置 10%-20% CTA以利用低相关性分散风险、平滑波动,应对不确定环境——其「危机阿尔法」逻辑(CTA 与沪深 300 相关仅 0.23)为组合提供了防御工具;勤辰资产三位基金经理观点分化,整体「机遇与挑战并存」:林森谨慎短久期高拥挤资产、看好长久期优质资产,张航看好全球 AI 算力基建龙头。
七 专题 利率为何上行 资金竞争推高期限溢价
本周争议最集中的命题,是桥水中国对「利率为何上行」的系统拆解。它指出,当前利率上行并非单一央行政策驱动,而是三股力量叠加的结果:发达经济体紧缩预期升温、资产供给结构性上升、全球资金竞争加剧——三者共同推高期限溢价。
桥水进一步提示,利率上行对资产定价的含义在于风险资产的回报预期系统性下修:当无风险利率站上 5% 上方,权益的风险溢价被压缩,高估值、长久期资产首当其冲。这一逻辑恰与本周 A 股成长股杀跌、资金转向高股息防御的盘面互为印证。泓湖投资则从国内视角补充——物价增速偏离目标区间时间已长,通胀预期脱锚风险很大,货币取向偏抑制总量需求。
八 专题 防御延续 成长杀跌的结构分化
本周盘面最鲜明的特征,是防御延续与成长杀跌的极致分化。创业板指(-8.90%)、科创 50(-6.77%)领跌,而食品饮料、银行、煤炭等高股息防御板块逆势收涨;量化机构记录下「中证红利抗跌、朝阳成长领跌」的横截面,机构抱团方向退潮最狠。
这一分化的深层逻辑,在多家机构的判断中高度一致:海外科技股调整是直接导火索。盈峰资本、泓湖投资均记录到亚太半导体集中调整、AI 硬件链拥挤交易出清;盘京投资则坚持 AI 产业趋势未终结、真实需求仍旺盛,认为调整是「交易拥挤后的风险释放」。分歧的焦点不在产业趋势,而在高利率环境下估值的锚定——这也正是三派交锋的胜负手。
九 三派交锋 一表速览
以下为三派代表机构与其核心论据速查,按派别分组呈现,共 13 家。
正向偏多 共 1 家
中立观望 共 8 家
谨慎派 共 4 家
十 分歧焦点 三条市场命题
梳理 13 家观点后,我们提炼出当下市场最核心的三条命题与机构分歧:
一 海外科技调整与美债高利率,是脉冲还是新常态。盘京认为三季度调整是拥挤后的风险释放、AI 趋势未终结,是脉冲;桥水则从利率上行与资金竞争切入,提示风险资产回报预期系统性下修、可能是新常态的开端。这条分歧决定了成长股的估值锚定,是本周所有其他分歧的上游。
二 油价大幅回落,能否扭转通胀与利率预期。布伦特原油单周回落约 12%,前期「油价破百」的恐慌溢价快速回吐;但桥水、泓湖均提示,物价增速偏离目标区间时间已长,通胀预期脱锚的风险并未因油价回落而解除,美债利率能否持续下行仍存变数。
三 防御占优能否延续,成长何时重新占优。盘京认为成长股估值已充分出清、结构性机会在增加;久期、合晟、盈峰则坚持以高股息防御为主。双方看的是同一组「缩量下跌、杠杆去化」的数据,结论却偏向不同的时间维度——胜负手在于三季报业绩能否兑现。
结语 共识与分歧
综合 13 家头部私募的最新观点,可以总结出三条共识与三条主要分歧——
共识包括:(1)海外科技股调整与美债利率高企是本轮下跌的两大外部源头,其影响通过风险偏好与估值两条渠道传导;(2)A 股普跌但结构分化剧烈,成长杀跌、高股息防御占优;(3)AI 产业趋势未终结,但定价逻辑由主题交易转向业绩兑现。
分歧包括:(1)调整的性质——脉冲还是趋势,取决于美债利率与通胀预期走向;(2)油价的含义——单周回落 12% 能否扭转通胀粘性,机构看法不一;(3)防御与成长的切换时点——取决于三季报业绩能否兑现、拥挤交易是否出清完毕。
本次汇总共覆盖 13 家头部私募机构,后续将持续每周汇总。
⚠️ 内容仅供参考 不构成投资建议
最新资讯


