


上周机构调研:节后首周银行股登顶 创新药与算力接棒
私募加油站
2026-10-12
2k人浏览
摘要:2026 年 10 月第二周,A 股因国庆长假仅剩节后两个交易日(10 月 8 日、9 日),而长假期间海外市场暗流涌动——美国 10 年期国债收益率一度触及 5.34%、创 2002 年 4 月以来新高,美元指数站上 102,布伦特原油现货在霍尔木兹海峡局势持续紧张的推动下冲高至 135 美元上方。节后首日 A 股开门走弱、科技成长领跌,上证综指单周收跌 0.74%、创业板指跌 2.93%、科创 50 跌 4.75%,仅周五午后探底回升。18 家头部私募的最新观点显示,行业情绪较前期明显降温:正向偏多 3 家 占 17%、中立观望 14 家 占 78%、谨慎派 1 家 占 6%——多头声势显著收敛,与前期「加息落地、风险偏好修复」的亢奋形成鲜明对比。
私募大佬论市观点全景 美债新高 油价破百
数据区间 2026 10 08 至 2026 10 09 | 覆盖 18 家头部机构
一 摘要
2026 年 10 月第二周,A 股因国庆长假仅剩节后两个交易日(10 月 8 日、9 日),而长假期间海外市场暗流涌动——美国 10 年期国债收益率一度触及 5.34%、创 2002 年 4 月以来新高,美元指数站上 102,布伦特原油现货在霍尔木兹海峡局势持续紧张的推动下冲高至 135 美元上方。节后首日 A 股开门走弱、科技成长领跌,上证综指单周收跌 0.74%、创业板指跌 2.93%、科创 50 跌 4.75%,仅周五午后探底回升。18 家头部私募的最新观点显示,行业情绪较前期明显降温:正向偏多 3 家 占 17%、中立观望 14 家 占 78%、谨慎派 1 家 占 6%——多头声势显著收敛,与前期「加息落地、风险偏好修复」的亢奋形成鲜明对比。
三派的分歧集中在同一个命题:美债新高与油价破百,究竟是一次性的外部冲击,还是新一轮「高利率、高油价」周期的开端。正向偏多派认为美国并非滞胀、A 股调整是「夏季里的一场雷雨」,产业趋势与政策对冲仍在;中立观望派以量化数据型周报为主,多数选择等三季报数据验证而不表态;唯一的谨慎派则从系统思考切入,直接警示债务、杠杆与产能过剩的宏观风险。
本期最值得关注的信号来自慎知资产:国庆期间摩根士丹利报告显示,FCC 对中国光模块的限制或从下一代 3.2T 开始、并引入 65% 的 BOM 价值规则,远比市场最悲观预期温和——这或成为四季度 A 股 AI 产业链一次重要的估值修复契机。
二 市场坐标 高利率高油价下的开门走弱
本周 A 股节后两个交易日呈现节前避险、节后补跌的格局:10 月 8 日节后首日未能开门红、放量下跌,AI 硬件链(光模块、半导体、CPO)遭遇估值杀跌领跌;10 月 9 日午后探底回升,但主要指数仍全线收跌。全周上证综指下跌 0.74%,深证成指下跌 1.91%,创业板指下跌 2.93%,而科创 50 大跌 4.75%,成长跌幅明显大于权重。港股同步走弱,恒生指数下跌 1.63%。
量能层面,节后两日沪深两市日均成交额回升至约 1.79 万亿元,较节前一周的 1.52 万亿元明显放大,放量下跌的量价结构说明分歧加剧、而非资金一致撤离,周五午后抄底资金进场推动指数企稳。
本周主要指数涨跌速查
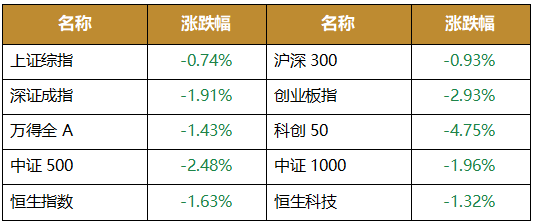
数据口径:2026-09-30 收盘至 2026-10-09 收盘累计涨跌幅(节后两个交易日);数据来源:Wind
大类资产与利率 油价破百 美债新高
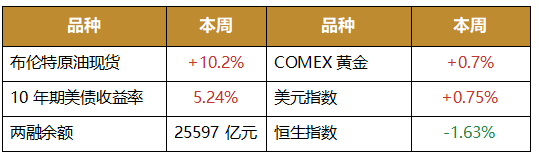
数据口径:布伦特原油为 10-09 现货价 132.95 美元/桶较 09-30 的 120.69 美元/桶;10 年期美债为 10-09 收盘收益率(周内一度触及 5.34% 创 2002 年以来新高,较节前 5.29% 回落 5bp);美元指数 10-09 收于 102.23;两融余额较节前减少约 102 亿元;数据来源:Wind
海外一侧,美债收益率创新高与油价破百是本轮调整的两大源头。10 年期美债收益率周内一度触及 5.34%、创 2002 年 4 月以来新高,美元指数随之上行站上 102;布伦特原油现货则在霍尔木兹海峡紧张与中东局势反复下冲高至 135 美元上方。高利率压制高估值成长、高油价推升通胀粘性,二者叠加构成了节后 A 股科技成长领跌、防御板块走强的直接背景。
三 观点派别全景 三派分布与策略图谱
按机构本期的主导取向归类,18 家呈现如下分布:正向偏多 3 家(17%)、中立观望 14 家(78%)、谨慎派 1 家(6%)。与前一周相比,多头声势显著收敛、中立观望重新占据绝对主导。需要说明的是,中立观望占比近八成并不意味着看空,而是以量化指增产品周报为主的数据型呈现——这类机构本就极少给出方向判断。
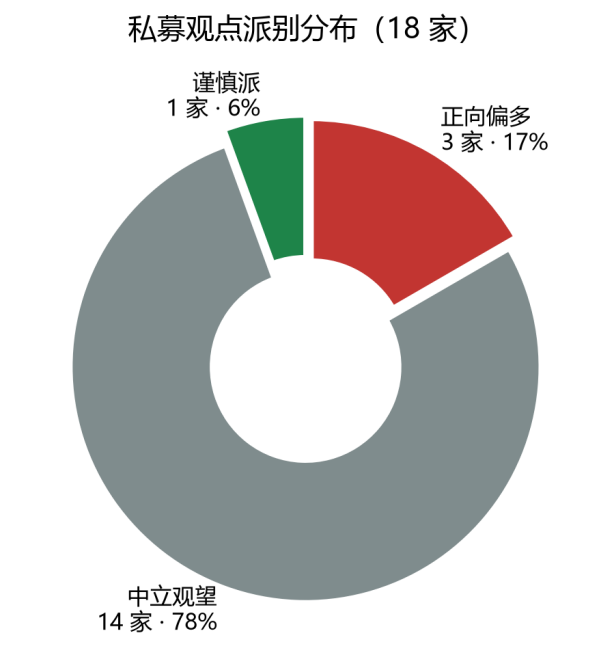
图 1 私募观点派别分布(18 家)
按策略类型交叉看,18 家覆盖量化指增与选股 7 家、股票主观多头 7 家、宏观与多资产 2 家、固定收益 2 家。本期给出明确方向判断的几乎全部集中在股票主观多头:中欧瑞博、星石、慎知偏多,重阳偏谨慎;而量化与固收机构则一致保持数据型呈现。
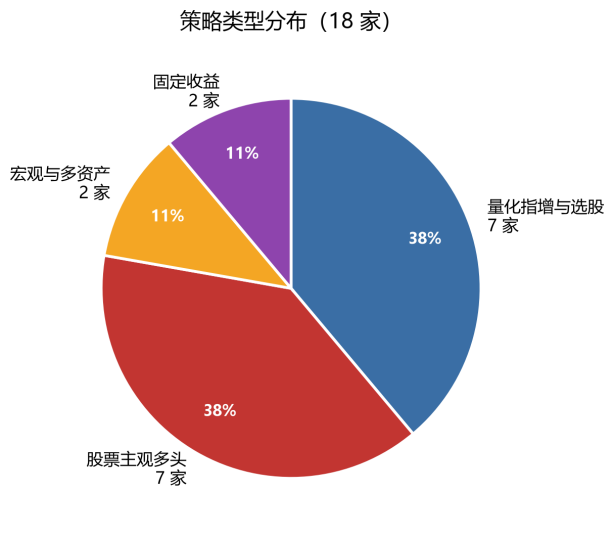

图 2 策略类型分布(18 家)
四 正向偏多派 调整是雷雨 不是季节
3 家正向偏多机构的共同逻辑是:本轮调整源于高利率与高油价的外部冲击,而非基本面的逆转,产业趋势与政策对冲仍在,调整反而提供结构再平衡的机会。
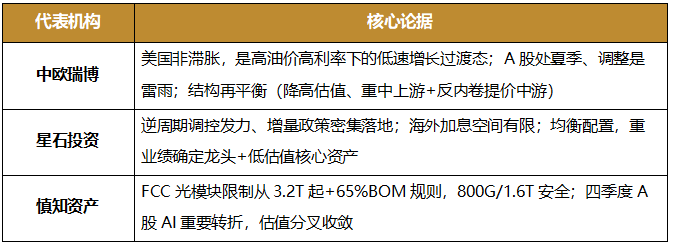
中欧瑞博吴伟志给出了本周最具分量的宏观判断。他以「债市风暴与百元油价」为题,明确指出美国当下并不是滞胀,而是「高油价与高利率下的低速增长」这样一种过渡状态:与 1970 年代相比,本次油价冲击量级差一个数量级、货币政策方向相反(实际利率仍有约两个百分点正值)、工资与通胀的自我强化机制已不存在、经济能源强度大幅下降。因此真正需要警惕的不是「滞胀重演」,而是高利率撞上 40 万亿美元存量债务的财政体系。落到中国,他用四季理论判断 A 股仍处「夏季」,9 月的调整只是夏天里又一场雷雨,改变不了季节;策略上做结构再平衡——降低对高估值、远期现金流依赖过大的资产,重视受益于高能源价格与全球供给重构的中上游,跟踪反内卷与提价的中游制造。
星石投资从政策与基本面对冲的视角看多。它强调三季度以来逆周期调控开始发力、增量政策密集落地(居民首套房贷贴息、PSL 利率下调、再贷款扩容),经济增长动能有望边际改善、进一步稳定市场预期;海外加息空间有限,若油价中枢回落、美国通胀压力将缓解。策略上坚持均衡配置:高景气趋势中重技术壁垒龙头,低估值传统核心资产中重经营稳健龙头,随三季报验证期开启、定价重心回归基本面。
慎知资产则从 AI 产业链的估值修复切入。国庆期间摩根士丹利报告显示,FCC 对中国光模块的限制很可能从下一代 3.2T 开始、而非当前的 800G 与 1.6T,且引入「BOM 中至少 65% 价值来自美国元器件」的规则而非直接封禁。这意味着 800G、1.6T 基本安全,NPO 最关键的放量阶段也在政策窗口之内,过去两个多月压制头部光模块公司估值的最大不确定性明显下降。其判断:这可能成为四季度 A 股 AI 的一次重要转折,三季度 A 股 AI 与海外 AI 之间巨大的估值分叉有望重新收敛。
五 中立观望派 让数据说话的一周
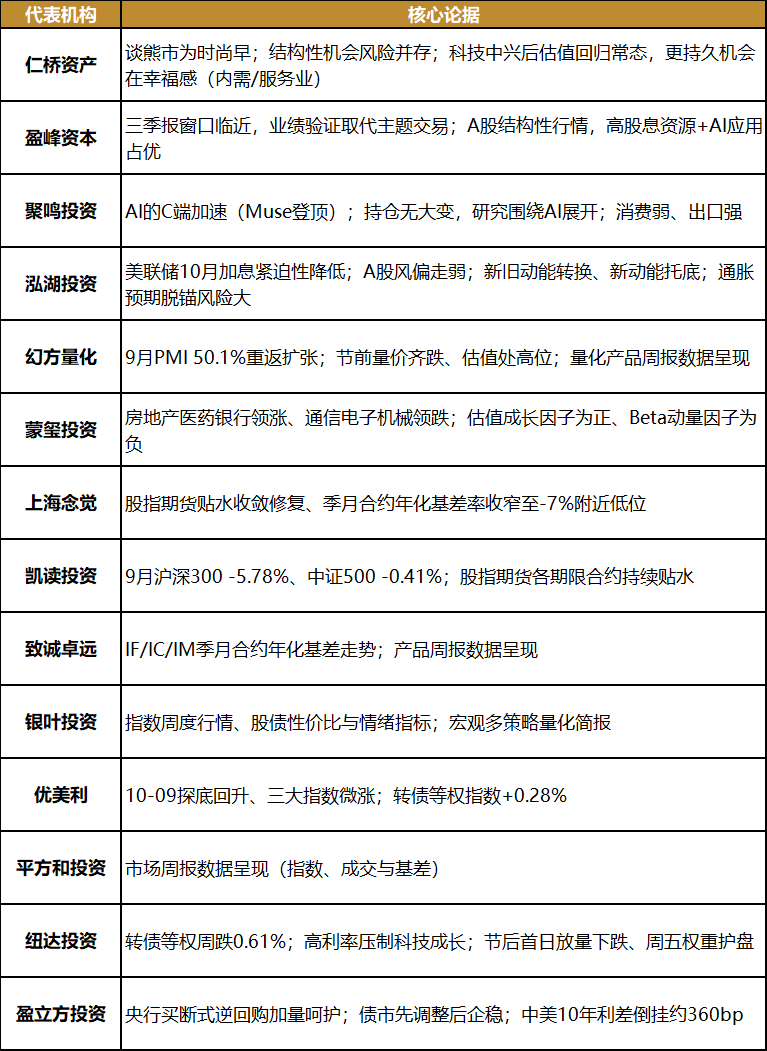
14 家机构构成本期最大的一组,其中 7 家为量化指增与选股机构,另有仁桥、聚鸣、盈峰等主观多头,泓湖、银叶等宏观策略,以及纽达、盈立方两家固收。这类机构极少对后市表态,其价值在于提供一个口径高度一致的横截面观测。
主观多头阵营中,仁桥资产的判断最有代表性——「现在谈熊市还为时尚早,结构性的机会和风险仍会长期存在」。它从宁德、固态电池的产业链裂痕谈起,认为电池技术进步放缓给了追赶者「未来两三年最好也可能是最后的窗口期」;而放眼更长周期,科技中兴只是早晚的事,中兴之后追求幸福感才是更持久、更有生命力的投资机会,届时科技公司估值体系将逐步回归常态。
盈峰资本紧扣三季报窗口给出结构性判断:9 月制造业 PMI 重返扩张区间但成色偏弱(0.3 个百分点回升为近五年同期最小),业绩验证或取代主题交易;AI 硬件链因光模块监管传闻与光芯片降价遭遇估值杀跌,资金转向冬储支撑的煤炭与 AI 应用驱动的传媒。其结论是 A 股维持结构性行情,高股息资源与 AI 应用占优。
聚鸣投资刘晓龙的观察落在 AI 的 C 端加速:Meta 个人代理 Muse 十几天登顶美国苹果应用榜,比当年 ChatGPT 还快,AI 改变个人消费市场终于开始加速;但若 Meta 成功,需要重新评估部分互联网平台公司的价值。其持仓无大变化,研究仍围绕 AI 展开,观察 C 端能否进一步快速发展。
泓湖投资作为宏观策略代表,判断美联储 10 月加息紧迫性降低、纳指长端美债利率美元指数均创新高;国内 A 股节前风险偏好走弱、中债在增量政策落地后下跌。其对基本面的定调是新旧动能转换、新动能托底:外需强劲、内需偏弱,但财政「发力提效」后 9 月数据已开始见效;同时提示物价增速偏离目标区间时间已长,通胀预期脱锚的风险很大。
量化阵营的横截面数据高度一致。幻方量化记录 9 月制造业 PMI 50.1% 重返扩张区间,但节前 A 股量价齐跌、成交额萎缩至年内地量,各大指数估值均处相对高位;蒙玺投资记录房地产、医药生物、银行领涨而通信、电子、机械设备领跌,估值、成长因子收益为正、Beta 动量因子为负;上海念觉记录股指期货贴水收敛修复、季月合约年化基差率收窄至 -7% 附近低位;凯读投资的 9 月月报给出指数全景——沪深 300 月度下跌 5.78%、中证 500 下跌 0.41%,股指期货各期限合约持续贴水。
固收与转债阵营中,盈立方投资记录央行 12000 亿元买断式逆回购加量呵护流动性、债市「先调整后企稳」,10 年期国债在 1.68% 附近震荡、长端进一步下行空间有限,中美 10 年期利差倒挂加深至约 360bp;纽达投资记录可转债等权指数周跌 0.61%、高利率环境直接压制高估值科技成长,节后首日放量下跌、调整集中于科技成长赛道,周五高股息权重板块护盘托底。
六 谨慎派 系统思考下的宏观风险警示
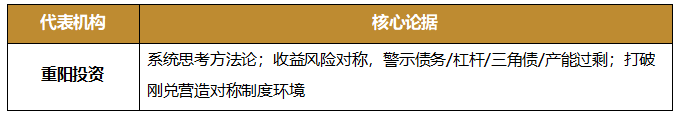
本期唯一的谨慎派是重阳投资(李迅雷),其警示并未停留在短期涨跌,而是从「系统思考」的方法论切入,提示一组更长期的宏观风险。
李迅雷以「收益与风险对称」为纲:9 月沪深 300 平均股息率 2.7%、10 年期国债收益率约 1.7%,风险溢价仅约 1%,既想获得高收益、又不愿承担相应风险,结果往往是错失良机。他进一步指出,过去五年我国政府部门债务余额累计增长 106%、是 GDP 增速的三倍多,宏观杠杆率已超过美国及发达国家平均水平;规模以上工业企业应收账款占 GDP 比重超过 20%——地方财政收支缺口、企业应收账款增大、居民消费走弱,是经济循环不畅的三大症结。其政策建议是打破刚兑、营造风险与收益对称的制度环境,以中央举债置换地方债务、缓解短期流动性压力。
七 专题 债市风暴与百元油价会不会引发滞胀
本周唯一达成跨派别关注的外部变量,是美债新高与油价破百。中欧瑞博以「债市风暴与百元油价,会引发金融风险与滞胀么」为题做了最系统的拆解,其结论是否定的——美国并非滞胀,而是高油价与高利率下的低速增长过渡状态。
中欧瑞博梳理了本轮债券收益率上行的三股力量:能源成本推升的通胀粘性(美国 8 月 CPI 回升至 3.4%、连续 66 个月高于 2% 目标)、AI 与数据中心建设对资金的争夺(科技巨头靠发债融资、债券供给激增)、结构性的财政问题(美国债务超 40 万亿美元)。利率上行对远期现金流的杀伤远大于当期现金流——利润兑现越遥远、估值越贵的资产承压越大,当期盈利好、静态估值低的资产相对占优。
泓湖投资则从通胀预期脱锚的角度给出更偏谨慎的补充:尽管油价剧烈波动尚未明确向工资、服务价格传导,但 AI 产业拉动的需求增长仍在,物价增速偏离目标区间的时间已较长,通胀预期脱锚的风险很大。重阳投资从系统思考提示,真正的软肋在于高利率撞上远大于 1970 年代的存量债务体系——历史不会简单重演,但债务的结构性压力不会消失。
八 专题 AI 产业趋势与三季报验证
AI 依然是本周争议最大、也最牵动机构神经的主线。慎知资产带来的是正面信号:FCC 限制若从 3.2T 开始、且引入 65% BOM 规则,800G、1.6T 基本安全,NPO 放量阶段也在政策窗口内,三季度 A 股 AI 与海外 AI 的巨大估值分叉有望重新收敛。
聚鸣投资则观察到 AI 从 B 端向 C 端加速的拐点:Meta 的 Muse 十几天登顶美国应用榜,若成功,AI 改变个人消费市场将真正启动;盈峰资本记录 OpenAI DevDay 发布常驻型个人智能体 Dots,判断大模型 C 端竞争由对话交互转向常驻任务执行,将直接抬升推理算力与云资源需求。
但产业趋势内部的分化同样清晰。盈峰资本提示光模块监管传闻叠加海外科技业绩不及预期、AI 硬件链遭遇估值杀跌;纽达投资则记录节后资金从 AI 硬件流向 AI 应用与传媒内容板块。三季报窗口临近、业绩验证取代主题交易,成为多家机构对四季度 AI 行情的共同注脚——产业趋势确定,但结构分化加剧。
九 三派交锋 一表速览
以下为三派代表机构与其核心论据速查,按派别分组呈现,共 18 家。
正向偏多 共 3 家
中立观望 共 14 家
谨慎派 共 1 家
十 分歧焦点 三条市场命题
梳理 18 家观点后,我们提炼出当下市场最核心的三条命题与机构分歧:
一 美债新高与油价破百,是否意味着滞胀重演。中欧瑞博明确否定,认为美国是高油价高利率下的低速增长过渡态、A 股调整是「夏季的雷雨」;泓湖投资与重阳投资则提示通胀预期脱锚与存量债务的结构性风险。这条分歧决定了未来数月全球流动性与大类资产的方向,是本周所有其他分歧的上游。
二 AI 产业趋势能否在三季报窗口延续。慎知资产认为 FCC 温和是四季度 A 股 AI 的重要转折;但盈峰资本、纽达投资记录到 AI 硬件链的估值杀跌与资金流向 AI 应用的结构切换。产业趋势确定、结构分化加剧,业绩验证将取代主题交易,成为四季度 AI 行情的胜负手。
三 节后调整是脉冲还是趋势。仁桥资产「谈熊市为时尚早」、盈峰资本「结构性行情延续」偏积极;纽达投资则提示,若下周一放量创新低、跌停个股增加,本轮反弹仅为反抽而非阶段底部。双方看的是同一组数据,结论却偏向不同的时间维度。
结语 共识与分歧
综合 18 家头部私募的最新观点,可以总结出三条共识与三条主要分歧——
共识包括:(1)美债新高与油价破百是本轮调整的两大外部源头,其影响通过利率与风险偏好两条渠道传导;(2)AI 产业趋势依然是 A 股结构行情的主线,但三季报验证将取代主题交易;(3)国内增长的外需强、内需弱分化仍在,价格向内需下游传导不畅。
分歧包括:(1)滞胀之争——过渡态论与风险警示论并存,决定了流动性拐点的位置;(2)AI 的持续性——FCC 温和带来的估值修复论与硬件链估值杀跌论并存,业绩验证成为胜负手;(3)调整的性质——脉冲与趋势之争,取决于油价、核心通胀与三季报兑现的走向。
本次汇总共覆盖 18 家头部私募机构,后续将持续每周汇总。
⚠️ 内容仅供参考 不构成投资建议
最新资讯


