


资金面与股市资金流向日评20261013
宏观加油站
2026-10-13
2k人浏览
摘要:核心观点:① 央行公开市场投放500亿元、到期3000亿元,单日净回笼2500亿元;资金利率较10月10日(调休工作日)回升,R001、R007分别上行4.00bp、7.07bp至1.3282%、1.4023%;② A股主要指数全线收跌,上证指数跌0.43%、创业板指跌2.61%,沪深两市成交15394亿元、较前一交易日缩量3624亿元,全市场主力资金净流出354.20亿元;③ 31个申万一级行业仅3个获净流入,传媒(21.25亿元)居首,电子净流出101.90亿元居末;两融余额25469.09亿元、较10月9日减少45.77亿元。
(数据截至2026年10月12日收盘)
核心观点:① 央行公开市场投放500亿元、到期3000亿元,单日净回笼2500亿元;资金利率较10月10日(调休工作日)回升,R001、R007分别上行4.00bp、7.07bp至1.3282%、1.4023%;② A股主要指数全线收跌,上证指数跌0.43%、创业板指跌2.61%,沪深两市成交15394亿元、较前一交易日缩量3624亿元,全市场主力资金净流出354.20亿元;③ 31个申万一级行业仅3个获净流入,传媒(21.25亿元)居首,电子净流出101.90亿元居末;两融余额25469.09亿元、较10月9日减少45.77亿元。
一、银行间资金面
(一)公开市场操作:单日净回笼2500亿元
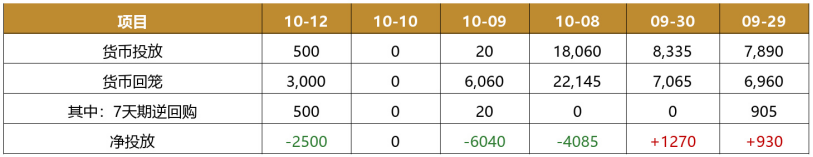
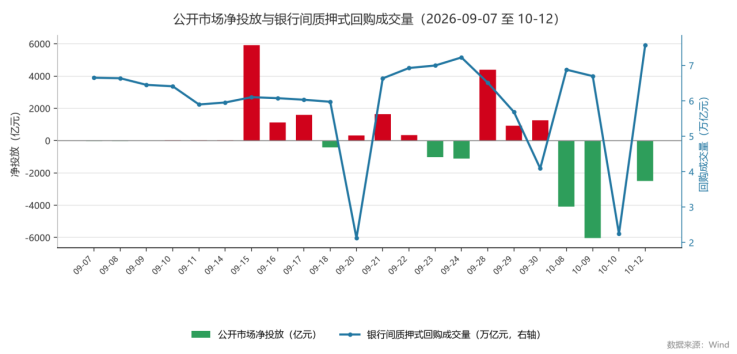
10月12日,央行公开市场投放500亿元,全部为7天期逆回购,隔夜逆回购与买断式逆回购均未开展;当日有3000亿元到期,单日净回笼2500亿元。9月29日以来的六个交易日(含10月10日调休工作日)累计净回笼10425亿元。
表1 近6个交易日公开市场操作情况(亿元)

数据来源:Wind,格上基金研究整理(10月10日为调休工作日,银行间市场开市、A股休市)
数据来源:Wind,格上基金研究整理
(二)资金价格:利率较调休日回升 绝对水平仍处低位
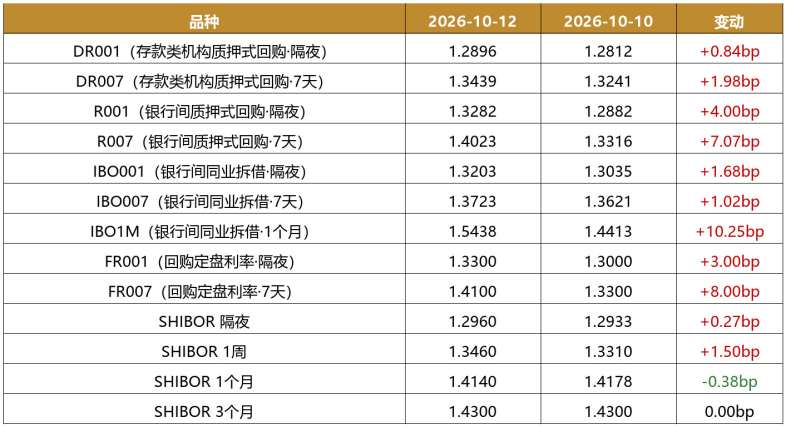
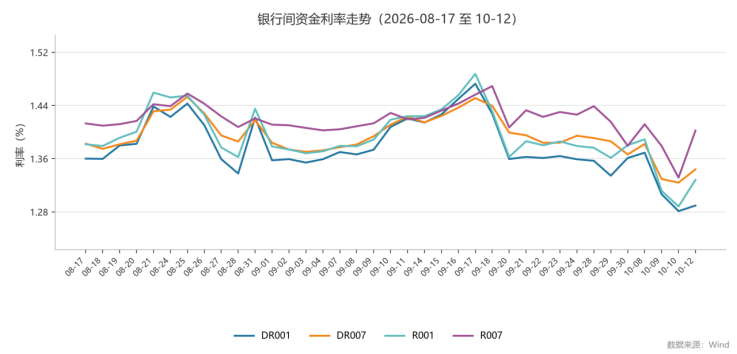
10月12日资金利率较10月10日(调休工作日)有所回升,R001、R007分别上行4.00bp、7.07bp至1.3282%、1.4023%,DR001、DR007分别上行0.84bp、1.98bp至1.2896%、1.3439%。
拆借与定盘利率同步上行,IBO001、FR001分别上行1.68bp、3.00bp;SHIBOR各期限涨跌不一,1个月期下行0.38bp、3个月期持平。10月10日为调休工作日、成交清淡利率偏低,10月12日正常交易日资金价格小幅回升。
表2 主要资金利率及变动(%)

数据来源:Wind,格上基金研究整理(2026-10-10 为银行间市场上一交易日,即调休工作日)
量的层面,10月12日银行间质押式回购成交75764亿元、较10月9日增加8767亿元;其中隔夜(R001)成交67475亿元、7天(R007)成交7006亿元,隔夜需求明显回升、7天需求回落至常态水平。同业拆借成交3099亿元、增加625亿元,拆借与质押式回购合计成交7.89万亿元。
表3 近6个交易日银行间回购与拆借成交量(亿元)
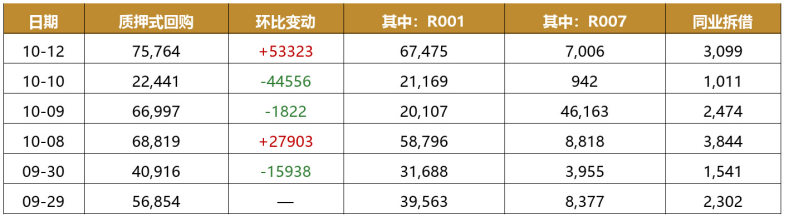

数据来源:Wind,格上基金研究整理(10月10日为调休工作日、成交极清淡,10月12日质押式回购环比10月10日大增系调休日基数偏低所致)

数据来源:Wind,格上基金研究整理
(三)存单与债券:国债收益率下行 票据利率维持低位
10月12日1年期国有大行同业存单发行利率无新发行,最新为9月30日的1.4700%。10年期国债收益率下行1.27bp至1.6722%,1年期下行1.00bp至1.2047%,10Y-1Y期限利差46.75bp、收窄0.27bp。3个月期、半年期国股银票转贴利率均持平于0.50%,维持历史低位。
表4 存单、国债与票据利率及变动
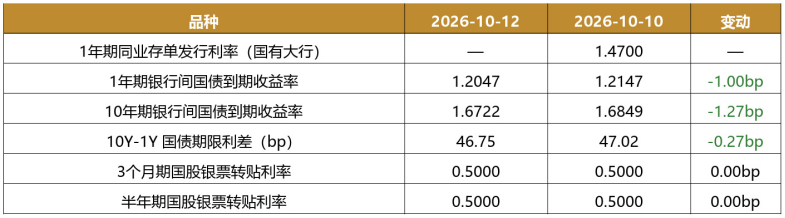

数据来源:Wind,格上基金研究整理(2026-10-10 为银行间市场上一交易日;1年期同业存单10月12日无新发行,最新为9月30日的1.4700%)
二、股市资金流向
(一)市场概览:指数全线收跌 成交缩量至1.54万亿元
10月12日A股主要指数全线收跌。上证指数收于3797.24点、跌0.43%,深证成指跌2.03%,创业板指跌2.61%,科创50跌2.10%,中证全指跌1.42%。沪深两市全天成交15394亿元,较前一交易日缩量3624亿元。
表5 主要指数表现(2026-10-12)
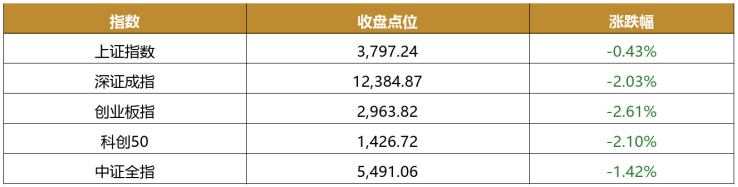

数据来源:东方财富,格上基金研究整理
(二)主力资金:全市场净流出354.20亿元
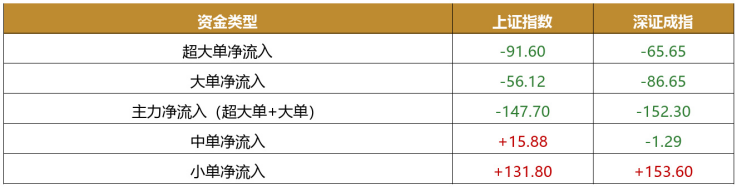
10月12日沪深A股主力资金净流出354.20亿元。以上证指数与深证成指口径观察分单结构,超大单与大单合计(主力资金)分别净流出147.70亿元、152.30亿元;中单分别净流入15.88亿元、净流出1.29亿元,小单分别净流入131.80亿元、153.60亿元,散户资金延续逆势承接。
表6 主力资金分单流向(亿元)

数据来源:东方财富,格上基金研究整理(分单为上证指数与深证成指口径)
(三)行业资金流向:仅3个行业获净流入 电子流出101.90亿元
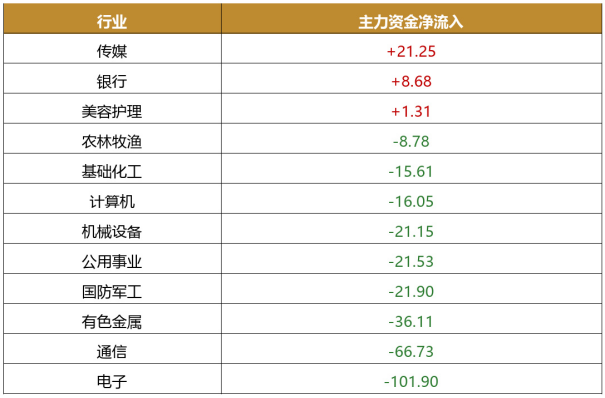
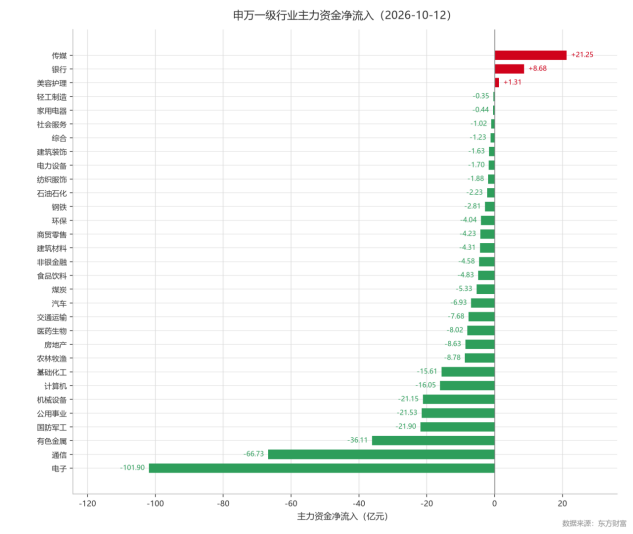
10月12日31个申万一级行业中仅3个行业获主力资金净流入,行业合计净流出约350亿元。传媒以21.25亿元净流入居首,银行、美容护理分别净流入8.68亿元、1.31亿元。净流出方面,电子净流出101.90亿元居首,通信、有色金属分别净流出66.73亿元、36.11亿元。
表7 申万一级行业主力资金净流入前3位与净流出前9位(亿元)

数据来源:东方财富,格上基金研究整理
数据来源:东方财富,格上基金研究整理
(四)杠杆与增量资金:两融余额回落 陆股通成交缩量
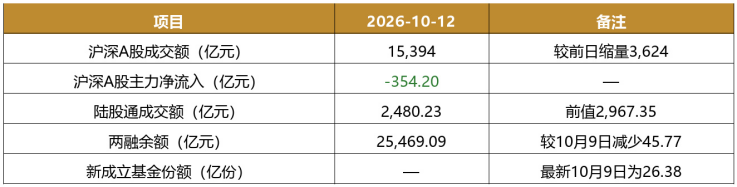
截至10月12日,沪深两市融资融券余额25469.09亿元,较10月9日减少45.77亿元(沪市13082.05亿元、深市12387.04亿元)。北向资金全天成交2480.23亿元、较前一交易日减少487.12亿元。新成立基金份额10月12日尚未更新,最新为10月9日的26.38亿份(其中偏股型26.28亿份)。
表8 杠杆资金与增量资金概览

数据来源:Wind、东方财富,格上基金研究整理(两融余额为10月12日值,沪市深市均已披露;新成立基金份额10月12日数据尚未更新,表中填「—」)
三、外币资金
10月12日境内美元拆借加权成交利率1周期报3.95%、较10月9日下行3bp,隔夜尚未发布(最新为10月9日的3.90%);较同期限人民币资金价格(R007)高出约255bp,美元融出成本仍明显偏高。
表9 境内银行间美元拆借加权成交利率(%)
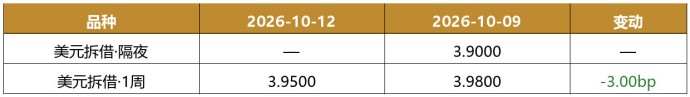

数据来源:Wind,格上基金研究整理(10月10日为调休工作日、美元拆借无成交,前值取10月9日;隔夜10月12日尚未发布)
数据来源:Wind、东方财富,格上基金研究整理
⚠️ 内容仅供参考,不构成投资建议
最新资讯


