


研究周刊:A股巨幅调整、港股普遍下跌,纳斯达克指数下探明显。
宏观每周观察
2026-10-19
2.02k人浏览
摘要:国内方面,能源链推升PPI创新高 ,CPI温和回升,政府债托举社融信贷仍偏弱。 海外方面,美国9月CPI全面超预期,10月加息概率一度冲高至50%;PPI与零售销售同日公布:“高通胀+强消费”组合,经济韧性超预期。
一、 股票市场回顾
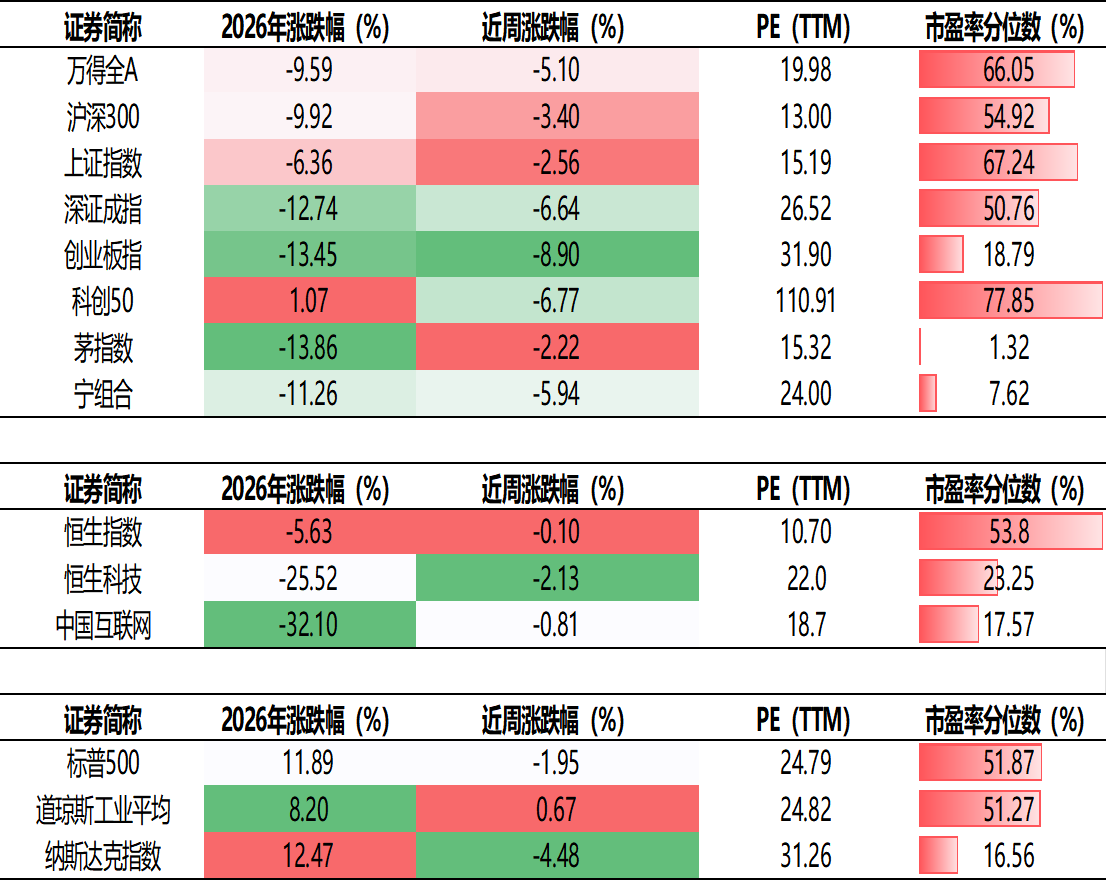
(一) 中港美三地市场回顾2026/10/12-2026/10/16
A股:震荡下行,主要宽基指数普遍下跌,成长板块跌幅尤为惨烈,全周两市日均成交额约1.58万亿元,较前周明显缩量。10月15日A股遭遇"黑色星期四",上证指数盘中一度跌破3700点,全市场超5100只个股下跌。
港股:整体窄幅震荡,恒指相对抗跌,但恒生科技指数受全球AI退潮拖累明显走弱。10月15日恒生科技指数单日重挫,半导体、大模型、大型科网股集体下挫。
美股:涨跌互现,标普500指数下跌1.95%,纳斯达克指数下跌4.48%,道琼斯工业指数上涨0.67%。
近周数据为:2026/10/12-10/16
数据来源:wind
(二) A股市场风格和各行业表现解读
近周数据为:2026/10/12-10/16
数据来源:wind
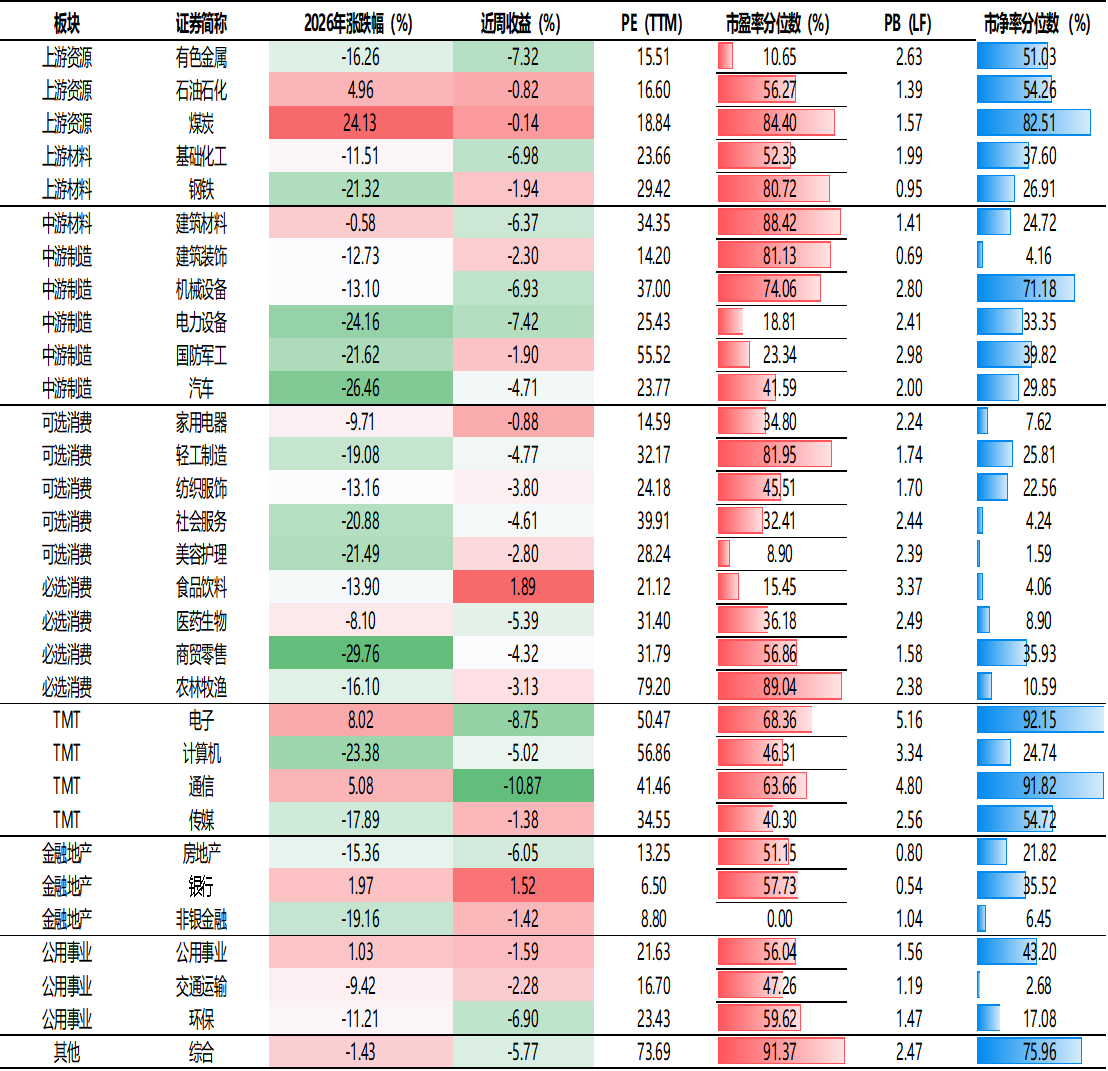
统计区间内,行业涨少跌多,31个行业中仅2个上涨,领涨行业(食品饮料、银行)均为低估值、高股息、防御属性强的板块;领跌(通信、电子、电力设备、有色):主要为科技成长与周期板块。
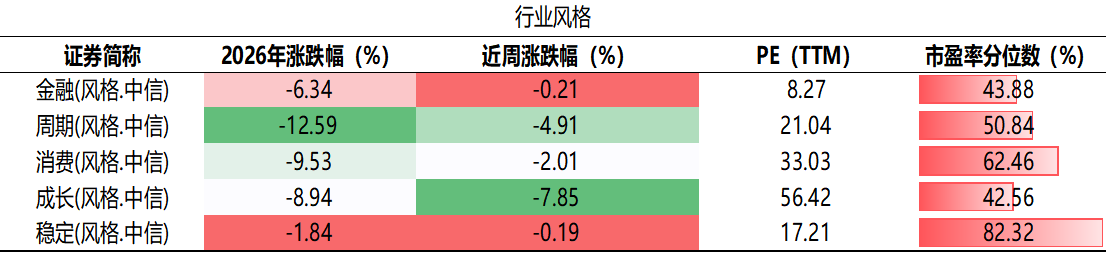
本周A股市场风格
近周数据为:2026/10/12-10/16
数据来源:wind
近周数据为:2026/10/12-10/16
数据来源:wind
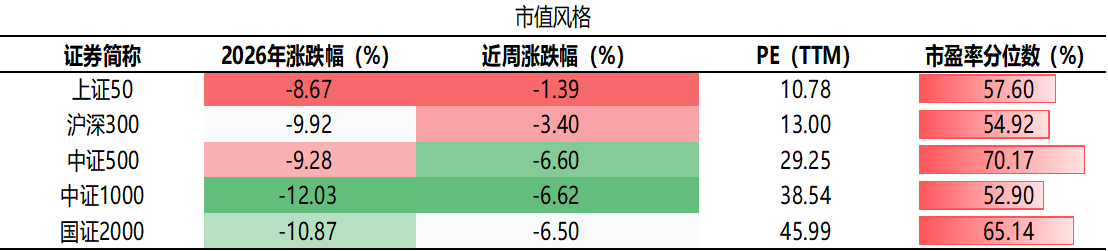
本周A股全线下跌。市值维度上,中证500、国证2000领跌;中信风格方面,成长、周期风格领跌。
二、重要事件解读
(一) 国内:9月通胀数据——能源链推升PPI创新高 CPI温和回升
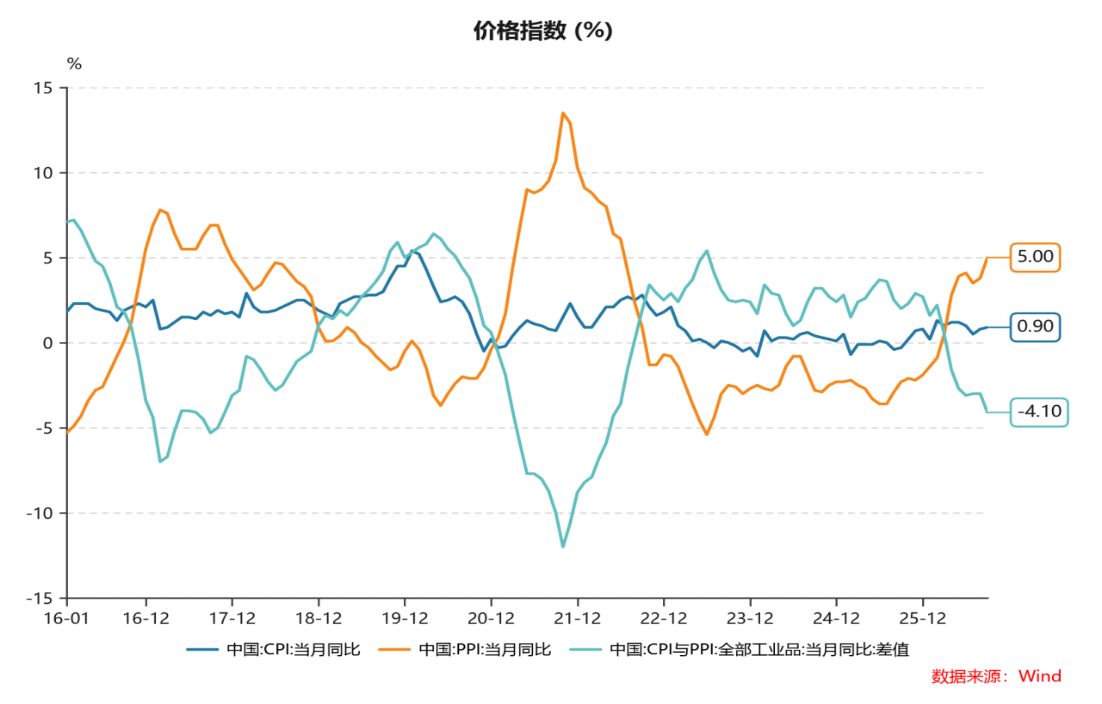
数据内容:CPI同比涨幅小幅扩大0.1个百分点至+0.9%,环比上涨0.2%、涨幅较上月回落0.2个百分点,能源价格是主要拉动;核心CPI同比持平于+1.0%,食品价格同比降幅走扩,上游涨价向终端消费的传导依然有限。PPI同比涨幅扩大1.2个百分点至+5.0%、创本轮价格回升以来新高,环比上涨1.2%,能源化工链贡献突出。
核心判断:9月通胀读数继续回升,但并不意味着总需求明显改善。CPI整体仍以温和稳定为主,除车用燃料、通信器材等少数分项外,并未出现广泛提价;PPI则主要受原油上涨带动,石油天然气开采、石油煤炭及其他燃料加工以及化工链条价格明显上行。整体看,本月价格回升更多体现为上游能源脉冲和局部链条修复,而非需求驱动下的全面再通胀。
展望未来:四季度,CPI大概率延续低位温和波动,PPI则仍可能在原油和地缘政治扰动下维持偏强运行,但若下游需求承接不足,上游价格脉冲的持续性仍然有限。对市场而言,9月通胀回升不足以支持全面再通胀交易,也暂不足以对政策和利率形成实质约束。后续资产定价的关键,权益市场仍然是结构化思路,债券市场焦点关注出口情况。
数据截至:2026/9/30
(二) 国内:9月金融数据点评——政府债托举社融信贷仍偏弱
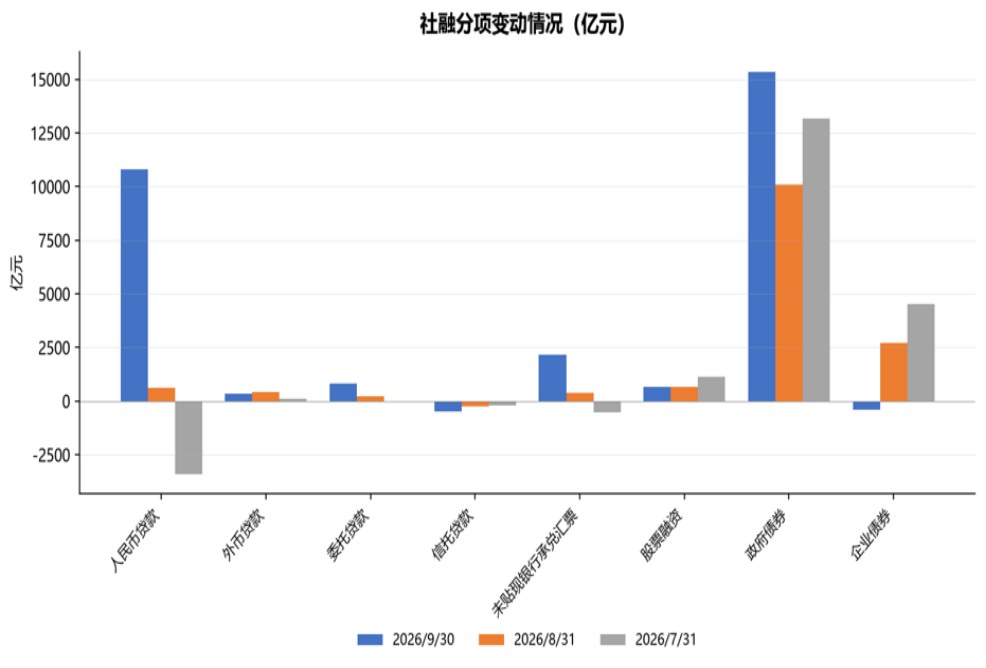
数据内容:2026年9月新增人民币贷款 10,800 亿元,同比少增 2,100 亿元;9月新增社会融资规模 3.55 万亿元,同比多增 192 亿元;9月末广义货币 M2 同比增长 7.2%,增速较上月末回落 0.3 个百分点;狭义货币 M1 同比增长 3.2%,增速较上月末回落 0.9 个百分点。
核心判断:1)新增人民币贷款总量高于市场预期但明显低于季节性水平;对公贷款是主要增量,企业中长期贷款同比少增幅度收窄,居民贷款零增长、同比少增3,890亿元,内生动能仍待提振;2)新增社融由上月的大幅少增转为多增,政府债券净融资是主要支撑,社融口径人民币贷款同比少增 形成拖累,社融存量同比回落至 7.1%;3)9月末 M2 与 M1 的“剪刀差”为 4.0 个百分点,较 8 月末走阔 0.6 个百分点,M1、M2 同步放缓印证内生需求偏弱。从存款结构看,9月居民户存款增加 2.40 万亿元,同比少增 5,600 亿元,与非银存款大幅减少并存,居民资产配置向理财、货基等产品外溢的趋势延续。
展望未来:9月新增信贷社融规模双双超预期,政府债券发行加快是主要支撑;企业短期融资延续偏弱,财政相关配套融资改善拉动企业中长期贷款好转;居民短贷、中长贷均延续少增,指向地产、消费等经济内生动能仍然偏弱。虽然政府债券发行加快,但从 M2 增速回落、财政存款同比少减来看,财政资金落地仍有待加快,政策性金融工具投放也未有明显提速。往后看,政策短期重心应会强化抓落实、用好用足存量政策,货币端在加大逆周期调节力度的定调下,降准降息仍有可能。
数据截至:2026/9/30
(三) 海外:美国9月CPI全面超预期,10月加息概率一度冲高至50%
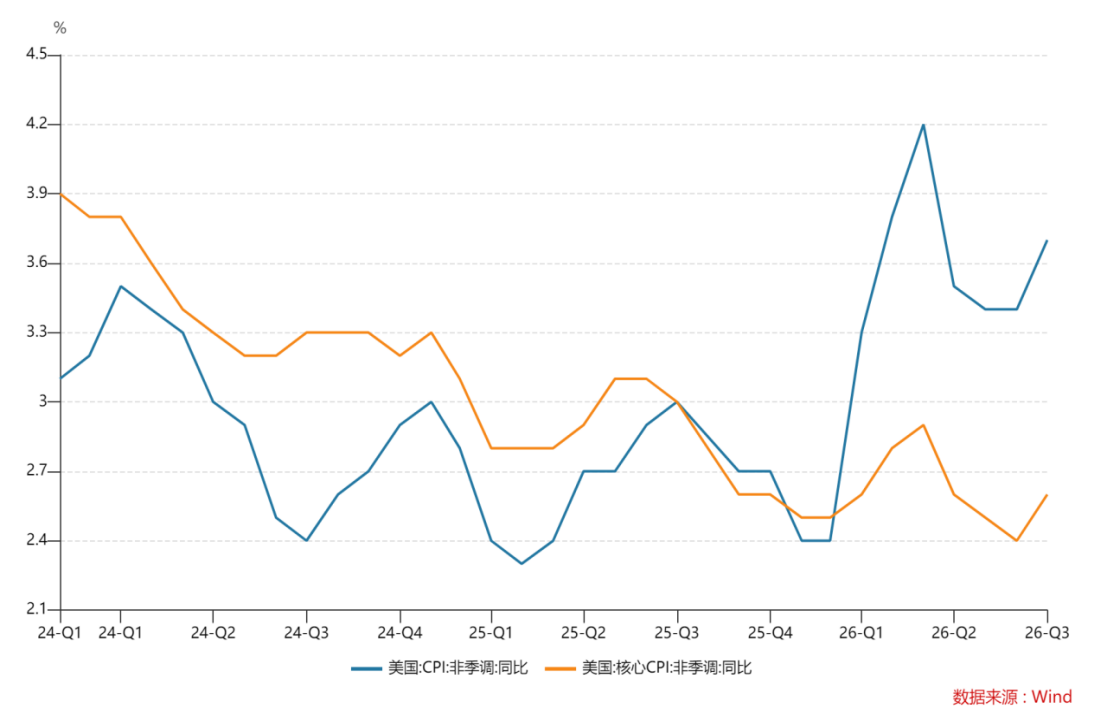
数据内容:美国9月CPI同比3.7%(预期3.6%、前值3.4%),创5个月新高;环比+0.6%,创5个月最大涨幅;核心CPI同比2.6%(预期2.5%、前值2.4%);环比 +0.3%(预期0.2%),均超预期。
结构特征:能源项环比+5.2%、同比+20.4%,其中汽油环比+9.1%、同比+34.2%,能源大类贡献整体环比涨幅约六成;但剔除汽油后整体环比约0.25%—0.30%,与核心环比大体相当——通胀超预期并非单点噪音,而是“能源再定价+核心广泛韧性”的双重驱动。
市场反应:加息预期“先升后降”,CME FedWatch显示10月加息概率从约20%一度冲高至50%以上,全年加息预期最高升至约1.5次,10年期美债收益率盘中一度升至5.32%,美元指数走强,美股、黄金下跌;随后旧金山联储戴利、副主席鲍曼、理事沃勒相继表态“不急于加息”,10月加息概率回落至约30%;12月加息概率约86%—88%(年内仍100%会再加息一次)。
展望未来:本轮通胀上行主要由能源价格驱动(美伊冲突、霍尔木兹海峡风险推高油价),但核心通胀的广泛扩散(二手车、服装、居住、医疗保健等分项环比均扩大)是更值得警惕的信号——通胀风险正从“能源端”向“全链路”扩散。关键分歧在于:“强通胀”与“弱就业”并存(9月非农仅新增2.9万人,远低于预期9万)。市场最终定价“10月按兵不动、12月加息”,反映美联储不会连续加息,但年内仍有一次加息。
数据截至:2026/9/30
(四) 美国9月PPI与零售销售同日公布:“高通胀+强消费”组合,经济韧性超预期
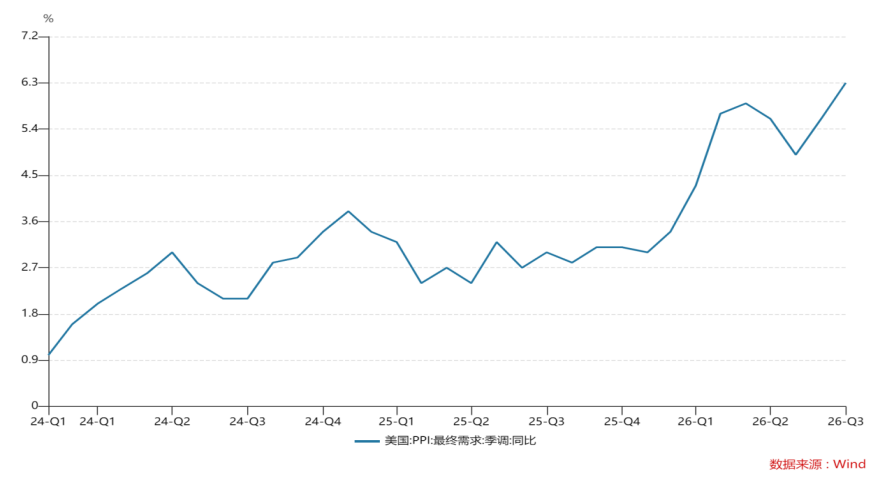
数据内容:PPI同比 +6.3%(远超预期5.3%),创2022年以来新高;环比 +1.3%(预期0.6%、前值0.4%);核心PPI同比 +5.0%(预期4.4%);9月零售销售环比 +0.77%(预期0.3%、前值1.1%),消费在物价高企下仍显韧性。
数据解读:PPI同比6.3%、环比1.3%均远超预期,叠加CPI 3.7%,显示能源成本正沿产业链向生产端全面传导,通胀压力从“能源端”向“全链路”扩散,PPI-CPI剪刀差扩大。零售销售环比+0.77%超预期,说明高利率尚未有效抑制消费,美国经济呈现“强经济+高通胀”组合,这支持美联储维持紧缩甚至加速加息。但需警惕:“强通胀+强消费”与“弱就业”(非农2.9万)形成矛盾,市场对美联储政策路径的分歧加大。若后续就业持续走弱而通胀顽固,美联储将陷入“滞胀式”两难。

数据截至:2026/9/30
风险提示:本材料不作为任何法律文件,不构成任何投资建议,不能取代您独立的投资判断。基金有风险,投资需谨慎。
最新资讯


